> For the complete documentation index, see [llms.txt](https://btcdayu.gitbook.io/dayu/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://btcdayu.gitbook.io/dayu/tou-zi-zhi-hui/1-tou-zi-da-shi/ba-fei-te/2-gu-dong-da-hui/1979-1989.md).
# 1979-1989
## 1979年巴菲特致股东的信
致伯克希尔·哈撒韦公司的全体股东:
首先,还是会计相关的议题,从去年年报开始,会计原则要求保险公司持有的股票投资在资产负债表日的评价方式,从原先的成本与市价孰低法,改按公平市价法列示,由于我们帐上的股票投资拥有大量的未实现利益,因此即便我们已提列了资本利得实现时应该支付的估计所得税负债,我们1978年及1979年的净值依然大幅增加。
大家都知道,我们持股60%的蓝筹邮票业已并入伯克希尔的合并报表之中,然而依照现行会计原则规定,蓝筹邮票的股票投资仍必须按照旧制-也就是成本与市价孰低法列示,换句话说,以同一种价格买进同一种股票,不同公司的会计评价方法竟不一样,(这是不是让你毛骨悚然),蓝筹邮票持股的市值请参阅18 页的附注三。
1979 年营运成果
就短期间而言,我们一向认为营业利益(不含出售证券损益)除以股东权益(所有股票投资按原始成本计算)所得出的比率,为衡量单一年度经营成果的最佳方式。
之所以不按市价计算的原因,是因为如此做将使得分母每年大幅波动而失去比较意义,举例来说,股票价格大幅下跌造成股东权益跟着下滑,其结果将使得原本平常的营业利益看起来反而不错,同样的,股价表现越好,股东权益分母跟着变大的结果,将使得营业利益率变得失色,所以我们仍将按期初的股东权益(股票投资以原始成本计)为基准来衡量经营绩效。
在这样的基础下,1979年我们获得了不错的经营成果,营业利益达到期初净值的18.6%,略逊于1978年的数字,当然每股盈余成长了不少(约20%),但我们不认为应该对每股盈余过于关注,因为虽然1979年我们可运用的资金又增加了不少,但运用的绩效却反而不如前一年度,因为即便是利率固定的定存帐户,只要摆着不动,将领取的利息滚入本金,每年的盈余还是能达到稳定成长的效果,一个静止不动的时钟,只要不注意,看起来也像是运作正常的时钟。
所以我们判断一家公司经营好坏的主要依据,取决于其股东权益报酬率(排除不当的财务杠杆或会计作帐),而非每股盈余的成长与否,我们认为如果管理当局及证券分析师能修正其对每股盈余的关注,则股东及一般投资大众将会对这些公司的营运情况有更深入的了解。
长期绩效
就长期间而言,我们则认为公司纯益(包含已实现、未实现资本利得与非常损益)除以股东权益(所有投资以公平市价计算)所得的比率,为衡量永续经营成果的最佳方式,其中额外的资本利得,短期间看起来或许相当特殊,但就长期而言,其对股东利益的影响与日常的营业利益并无太大差别。
自现有经营阶层接掌伯克希尔(1964-1979)的十五年来,公司每股净值由19.46美元成长至335.85美元(持有股票投资以市价计),年复合成长率达20.5%。这个比率远高于每年营业利益率的平均数,突显保险子公司股票增值利益对于股东权益的重要性,而且1964年的帐面价值实际上超过其实质价值,因为当时帐列的资产不论是以继续经营或清算的基础来看,其价值都远低于帐面净值,(至于负债则一毛也少不了)。
我们极少运用财务杠杆(不论是财务面的负债比,或是营运面的保费收入与资本比都相当低),亦很少发行新股筹资或买回自家股份,基本上我们就是利用现有的资金,在原有纺织业或蓝筹邮票及Wesco子公司的基础下,前后总计以现金购并了十三家公司,另外也成立了六家公司,(必须说明的是,这些人在把公司卖给我们的当时与事后,对我们都相当客气且坦诚)。
但在各位过度沉溺于欢乐气氛之前,我们必须更严格的自我检视,几年前,年复合报酬率达到20%的投资或许就可以称得上是成功的投资,但目前则未必,因为我们还须把通货膨胀率与个人所得税率列入考量,投资人惟有将这些负面因素扣除后所得购买力的净增加,才能论定最后的投资结果是否令人感到满意。
就像是3%的储蓄债券、5%的银行定存以及8%的国库券,由于通膨因素使得这些投资变成侵蚀而非增加投资人购买力的工具,同样的一项每年可以赚取20%盈余的事业,在严重的通货膨胀情况下,也会产生类似的效果。
而如果我们继续维持每年20%的获利,这成绩已相当不简单,而且无法保证每年都如此,而这样的成绩又完全转化成伯克希尔股票价格的上涨,如同过去15年来的情况,那么在14%的高通货膨胀率之下,各位的购买力可以说几乎没有任何增加,因为剩下的6%将会在你决定将这20%的所得变现放入口袋时,用来缴交所得税给国库。
通货膨胀率以及股东在将每年公司获利放入口袋之前必须支付的所得税率(通常是股利以及资本利得所需缴纳的所得税),两者合计可被称为“投资人痛苦指数”,当这个指数超过股东权益的报酬率时,意味着投资人的购买力(真正的资本)不增反减,对于这样的情况我们无计可施,因为高通货膨胀率不代表股东报酬率也会跟着提高。
一位长期观察伯克希尔的朋友曾指出,1964年底我们每股帐面净值约可换得半盎斯黄金,十五年之后,在我们流血流汗地努力耕耘后,每股帐面净值还是只能换得半盎斯黄金,相同的道理也可以适用于中东地区的石油之上,关键就在于我们的政府只会印钞票及划大饼,却不会出产黄金或石油。
我们仍将持续努力地妥善管理企业内部事务,但大家必须了解外界环境,如货币情势的变化却是决定各位在伯克希尔投资回报的最后关键因素。
盈余报告
下表系伯克希尔盈余的报告,去年我们曾向各位说明过,伯克希尔持有蓝筹邮票60%的股权,后者又持有80%的Wesco金融公司,表中显示各个事业体的盈余合计数,以及伯克希尔依持股比例可分得的部份,各事业体的资本利得或损失则不包含在营业利益项下,而是加总列在已实现资本利得项下。
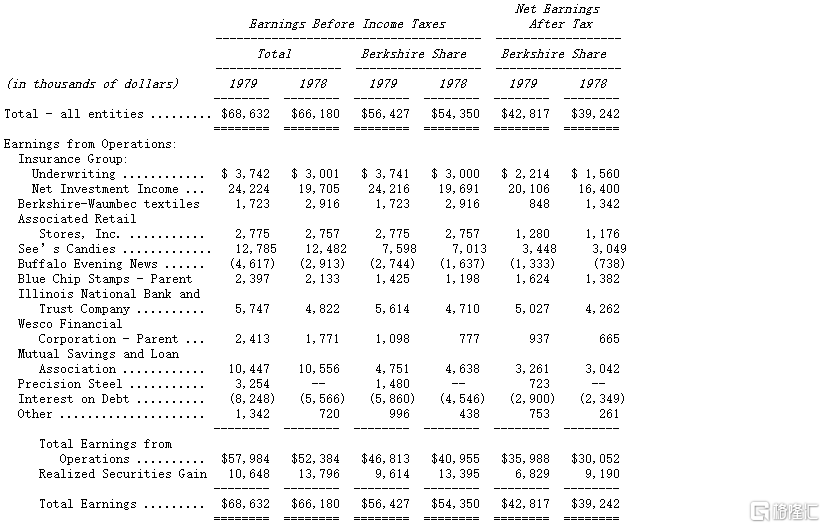
蓝筹邮票及Wesco都是公开发行公司,各自都必须对外公开报告,在年报的后段附有这两家公司主要经理人关于公司1979年现况的书面报告,他们运用的部份数字可能无法与我们所报告的丝毫不差,但这又是因为会计与税务一些细节规定所致,(Yanomamo印地安人只会用三个数字:一、二、大于二),不过我认为他们的见解将有助于各位了解这些旗下重要事业的经营现况,以及未来发展的前景。
若有需要伯克希尔的股东可向Mr. Robert(地址:加州洛杉矶5801 South Eastern Avenue)索取蓝筹邮票的年报或向Mrs. Bette(地址:加州Pasadena 315 East Colorado Boulevard)索取Wesco的年报。
纺织业及零售业
随着保险事业规模与盈余快速的成长,纺织业与零售业占整体事业的重要性日益下滑,然而尽管如此,联合零售商店的Ben Rosner还是不断地化腐朽为神奇,即使产业面临停滞不前的窘境,却能利用有限的资本创造出可观的盈余,且大多是现金而非尽是增加一些应收款或存货。Ben现年76岁,就像是其它后进者,伊利诺国家银行82岁的Gene Abegg、Wesco 74岁的Louis Vincenti一样,其功力日益深厚。
虽然我们的纺织事业仍持续不断地有现金流入,但与过去所投入的资金实在是不成正比,这并非经理人的过错,主要是产业的环境使然,在某些产业,比如说地方电视台,只要少数的有形资产就能赚取大量的盈余,而这行的资产售价也奇高,帐面一块钱的东西可以喊价到十块钱,这反应出其惊人获利能力的身价,虽然价格有点吓人,但那样的产业路子可能反而比较好走。
当然我们也不是没有试过其它方法,在纺织业就曾经过数度挣扎,各位的董事长也就是本人,在数年前曾买下位于Manchester的Waumbec 纺织厂,以扩大我们在纺织业的投资,虽然买进的价格相当划算,也取得一些价美物廉的机器设备与不动产,几乎可以说是半买半送的,但即使我们再怎么努力,整个决策事后证明依然是个错误。因为就算我们再努力,旧的问题好不容易才解决,新的状况又冒出来。
最后在经过多次惨痛的教训之后,我们得到的结论是,所谓有“转机”(Turn-arounds)的公司,最后显少有成功的案例,所以与其把时间与精力花在购买廉价的烂公司上,还不如以合理的价格投资一些体质好的企业。Waumbec虽然是个错误,但所幸并未酿成灾难,部份的产业仍对位于New Bedford的室内装饰品生产线(这是我们最强的业务)有所助益,而我们也相信Manchester在大幅缩减营运规模之后,仍将有获利的空间,只是我们原先的理论被证明不可行。
保险核保业务
去年我们曾预估保险业的综合核保比率(Combined Underwriting Ratio)会上升几个百分点,甚至有可能使得整体保险业界发生核保损失的状况,结果正如我们所预期,综合核保比率从97.4%上升到100.7%。我们也预言1979年我们本身的核保表现会比同业平均好一点,事实证明我们确实从98.2%降至97.1%。展望1980年,第一项预期不变,那就是整个业界表现将如去年一般会持续恶化,但另一方面,我们却无法保证自己的表现能像去年一般优于同业。(但请大家放心,我们绝不会为了让本人的预测成真而故意松懈)。
国家产险公司的Phil Liesche在核保部门Roland以及理赔部门Bill Lyons的协助下,再度缴出漂亮的成绩单,这个部门总计为我们创造840万美金的核保利益与8,200万美金的保费收入,这在同业间并不多见。
而或许你可能会发现这比去年的数字少了些,虽然我们常听到同业提及宁愿少接点保单也不愿亏钱作生意,然真正能贯策执行的并不多,但Phil却能真正作到,若保单合理他便签,否则一慨拒绝。我们不愿因为生意时好时坏而必须常常裁员,相对地,我们宁愿保持一点宽松的弹性,而不是让大家忙的要死,到头来却发现作的是亏本的生意,公司在Jack Ringwalt创办时便立下此一理念,而Phil 从未放弃保持此一优良传统,我们也认为这是经营一家一流的产险公司必备的条件。
负责家庭与汽车保险公司营运的John Seward持续有重大的进展,目前该公司大举进军一般责任险业务,这类的业务极具爆炸性,到目前为止的表现还算不错,我们有John MaGowan及Paul Springman等两位经理人来处理这类的新业务。
由George Young 领军的再保险部门,在将投资收益并入考量后,持续地给予我们满意的成绩,惟核保部门的绩效仍有待改进。事实上,未来产业的前景并不看好,由于外来资金持续大举投入这一行业,让竞争变得更为激烈,保费水准一降再降的结果,使得新进者勇于承担着极高风险而不自知,直到真正出事时早已为时已晚,而更不幸的是,这类业务的有效期间通常长达许多年,而我们自认并不比其它同业聪明到哪里去的情况下,我们只有选择暂时退出竞争激烈的市场观望,业务量下滑的结果将无可避免。
Homestate 1979的营运则令人感到失望,George Billings负责的德州联合保险再度以低损失率获得冠军,至于其它分支的营运,尤其是Cornhusker产险-Homestate最大的营运单位,过去一向是传统的赢家,去年不但核保绩效不佳,同时还有数据处理、行政以及人员方面的问题,我们在重新整理数据处理犯下了几件大错,而且未能及时改进,然而目前John Ringwalt已经投入火线全力导正错误,而我们也相信在几位新上任且颇具才干同仁的协助下,应该可以顺利达成任务。
我们劳工退休金的表现远优于1979年初可能的预期,加州今年的天候相当不错,这相当有利我们的营运,除此之外,赛普路斯的Milt Thornton以及国家产险加州劳工退休金部门的Frank Denardo的表现也很好,我们确实在购并面犯了些错误,但赛普路斯事后被证明是块宝,而Milt Thornton就像Phil Liesche一样,不以追求业务量为依归,坚持固守自己了解且熟悉的业务,这使得他拥有绝佳的营运记录以及运作良好的组织,另外Frank Denardo已经完全导正他在加州所接手的烂摊子,节省的成果甚至超乎我们预期达到七位数,有了好的开始,他现在可以进一步建立稳固的基础。
去年年底在Chet Noble的管理下,我们正式进入保证再保险这类专门领域,初期这类的业务量不会太大,因为我们的策略是先与有意愿的客户建立起长期的伙伴关系,对于目前上门的保险客户素质,我们感到相当满意,也期望我们稳健的财务实力在保证业务界建立起名声后,能够吸引更多优质的保险公司加入。
从前大家认为核保绩效通常会一年好、一年坏,1980年若差一点,那么1981年应该会好转。但我们却不这么认为,现在的低利率环境使得业者会倾向牺牲部份核保损失,再试图从投资收益上弥补回来,这在过去高利率的时代是不可能发生的。许多同业高喊杀价竞争愚不可及,但实际上跟进者却不少,因此我们判断,同业忍受承保损失的限度将较过去提高,导致竞争越加激烈,综合比率将因此提高。
某种程度而言,这样的预测发生的时点将略微延后,主要是由于车祸事故发生率明显的下滑,可能的原因在于油价上涨导致驾驶习惯改变,我们的看法是多亏驾驶习惯发生改变,否则在保险费率没有提高的情况下,核保结果肯定会恶化,当然这种侥幸的意外情况肯定不会一直维持下去。
我们的估计是未来五年产险综合比率平均将会落在105左右,虽然我们有相当程度的信心,旗下部份的业务应该会比平均数好,但总的来说,还是一项艰难的挑战,保险业总是了充满意外。
尽管如此,我们还是认为保险业是个相当不错的行业,它有加大(而且是极大幅度)经营能力良窳的特性,我们有一大群经理人,其能力不但经过考验且不断地增强当中,(此外透过SAFECO及GEICO的间接投资,我们拥有两组非常杰出的经营团队),因此我们预期这几年在保险业界将大有可为,当然一旦事故比率快速增加,我们以及其它同业也有可能面临某一个表现特别差的年度。
保险业投资
最近这几年,我们花了相当大的篇幅谈到集团保险业的相关投资,主要是因为这些保险公司由于被投资公司缴出漂亮的成绩单而表现优异,这些被投资公司的保留盈余,虽然未能反应在我们的财务报表之上,但实际上却不断地累积,目前的金额已到了极为可观的地步,我们有信心这些管理阶层将会有效地运用保留下来的每一分钱,进一步创造出比原先更多的价值,从而转化为我们帐上未实现的资本利得。
下表显示的是在1978年底我们旗下保险事业持有的市值超过5百万美元的投资部位
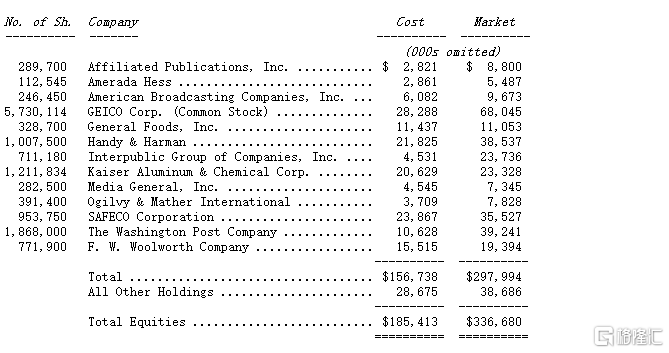
目前我们认为1980年的股票市场将会是近几年来我们投资组合头一次的表现不如市场大盘,我们相当喜爱目前这些我们拥有主要持股的公司,同时在未来的几年内,也没有计划主动调整目前的投资组合。
过去几年的年报,谈的主要是股票投资哲学,现在我想应该换个话题,谈谈债券投资,尤其是去年底以来发生了那么多的事。整个保险业界,因投资债券而蒙受了相当庞大的损失,虽然依照会计原则,允许保险公司以摊销成本而非已严重受损的市场价值来记录其债券投资,事实上,这种会计方法反而是导致更大损失的元凶,因为当初若是保险公司被迫以市场价格来认列损失,那他们或许就会早一点注意到问题的严重性。
更讽刺的是,某些产物保险公司有鉴于通货膨胀高涨,决定将原本一年期的保单缩短为半年为期,因为他们认为实在是无法去衡量未来的十二个月内,医疗成本、汽车零件价格会是多少? 然而荒谬的是,他们在收到保费之后,一转身却将刚收到的保费,拿去购买以三、四十年为期的固定利率债券。
长期的债券是目前通货膨胀高涨的环境下唯一还存在的长期固定价格合约,合约的买家可以轻易地锁定1980年到2020年,每年使用这笔钱固定必须支付的价格,相较之下,其它诸如汽车保险、医疗服务、新闻信息、办公空间或是其它任何产品服务,如果他要求在未来五年内给予一个固定报价时,肯定会被别人笑掉大牙,在其它商业领域中,只要是签订长期,合约的任何一方,通常都会要求适时反应价格或是坚持每年必须重新审议合约。
然而在债券的领域却存在有文化落差,不必指望买家(借款人)以及中介(承销商)会提出合理性的怀疑,至于卖家(债权人)即便历经经济与合约变革,却依旧浑然不觉。
最近这几年来,我们的保险公司几乎未增加一般长期债券方面的部位(Straight long-term Bond)(即不含转换权或可提供额外获利可能性的债券),即使有买进也是为了弥补先前到期或出售的部位,而在此之前,我们也从未投资那些长达三、四十年的债券,顶多是那些较短期且备有偿债基金或是因市场缺乏效率而使得价格被低估的债券。
然而,虽然较之同业我们稍具警觉心,却仍是不够的。“虽然半梦半醒,比起熟睡要好得多,但却不能保证你不会被熊吃掉。”若说买进四十年期的债券是个大错,那么投资十五年期的也好不到那里去,很遗憾的是,我们属于后者,更惨的是,我们未能适时地忍痛卖掉,而眼睁睁的看着它们的价值日益缩水。(当然,事后回想起来,会觉得真是笨得可以,而或许你会认为要是去年我就看透这点就好了)。
当然基于保险营运所需,我们必须持有大量的债券或固定收益部位,但最近几年我们在固定收益方面的投资多属具转换权的债券,也由于具有转换权,使得这些债券实际发行的时间比其票面的到期日要短得多,因为在到期前,依合约规定我们可以要求转换为股份。
这样的规定使得我们实际的损失要比一些产险或意外险的同业来的轻了许多。另外由于对于股票投资的特别偏好,也让我们在债券投资的部位相对偏低。尽管如此,在债券方面我们还是跌了一跤,而且比起那些从来不管问题发生的同业,我们犯得错实在是不应该。
回顾我们在纺织业的经验,我们早该知道逆流而上(买进备有偿债基金或其它特种债券)的结果肯定是徒劳无功。
我们实在很怀疑,为什么长期固定利率的债券还能在市场上存在,当我们确信美金的购买力几乎每天都在变小,这些美元,也包含政府发行的任何货币,实在是很难作为长期的商业指针,同理长期的债券终将会沦为壁纸,而那些买进2010年或2020年才到期债券将会变成投资人手中的烫手山芋,而我们同样地也会对这些十五年期的债券,而且每年都必须为这个错误付出购买力下滑的代价。
在这其中,部份的可转换债券(经由潜在的转换权利),有着跟我们股票投资组合一样的吸引力,我们预计可从中赚不少钱(而事实上,有些个案已开始获利),同时亦期盼这部份的获利能弥补我们在一般债券上的损失。
当然,我们对债券的看法也有可能保守了些,通膨降低的机率也不是没有,毕竟通货膨涨多是人为因素所造成的,也或许有一天人们真能有效地控制它,立法当局及有力团体应该也已注意到这个警讯,进而采取必要的措施。
此外,现今的利率已反应较高的预期通货膨胀率,使得新发行的债券对投资者较有保障,这甚至将使我们可能错过债券价格反弹而获利的机会,然而就像我们不愿意以一个固定的价格预先出售公元2010年或2020年一磅喜斯糖果或一呎伯克希尔生产的布料一样,我们也不愿意以一个固定的价格预先出售我们未来四十年金钱的使用权,我们倾向莎士比亚笔下的Polonius 的看法(稍微经过改编): “不要作一个短期的借钱者,也不要当长期的借款人”。
银行业
这将会是我们最后一次报告Illinois National Bank的状况,而我们也很开心的向各位宣布在Gene Abegg及Pete Jeffrey优秀的领导下,这家银行的获利打破历年来的记录,去年的资产报酬率高达2.3%,约是同业平均的三倍,对于如此优异的表现,实在值得所有伯克希尔的股东再度给予Gene Abegg热烈的掌声,感谢他们自1969年成为伯克希尔一员以来所作的贡献。
而如同各位所知,1969年通过的银行控股公司法要求我们必须在1980年结束以前将这家银行处份掉,事实上我们曾试图以分割(spin-off)的方式处理,但联邦准备局却坚持若要如此,则伯克希尔不能有任何一位董事或经理人在分割后的银行担任任何职务,即使依照我们这个个案,没有任何一个人同时拥有两家公司40% 以上的股份也一样。
在这种情况下,我们只能探询出售该公司80%-100% 股权的可能性,但请相信,我们绝对会严格挑选买主,而且价格也不是惟一考量的重点,这家银行与其经营阶层待我们实在不薄,所以即使要卖,我们也要确定能以相同态度回报之。当然如果我们无法在秋天以前以合理的价格找到合适的买主,最后还是有可能以分割的方式解决。
同时大家必须明了,我们经由出售这家银行所得的资金将来如果再转投资,其为伯克希尔创造盈余的能力可能永远无法与前者比拟。因此同等优质的产业实在是很难以如此低的本益比取得。
财务报告
1979年伯克希尔在那斯达克上市,这表示在每天的华尔街日报证券版将可以看得到伯克希尔的报价,在此之前,不管是华尔街日报或是道琼工业指数都没有报导我们经营情况,即使我们的获利数百倍于它们常常提及的一些公司。
现在当我们按季公布获利状况后,华尔街日报将会立即报导相关讯息,这将帮我们一举解决了长期困扰着我们发布消息的难题。
在某些方面,我们的股东是相当特别的一群,这影响着我撰写年报的方式。举例来说,每年结束,约有98% 股份的股东会保留他们在伯克希尔的持股,因此每年年报的撰写皆延续前一年度,避免一再重复叙述相同的东西,从而大家可获得一些有用的讯息,而我也不会觉得厌烦。
此外,约有90%股份的股东其最大的股票投资就是伯克希尔,所以有许多股东愿意花相当的时间在研读每年年报之上,而我们也努力设身处地的提供所有我们认为有用的信息给全体股东。
相较之下,我们并未花太多时间对每季季报加以着墨,因为所有股东与经营者,皆以长期的眼光来看待这份事业,所以并不是每季都有新的或有重大的事需要报告。
当然当各位果真收到某些讯息时,是因为各位付费聘请的董事长-也就是我本人认为一个股东-亦即是公司老板,应该从经理人那边听到有关公司的状况以及其评估此事的看法。你在一般事业所要求的待遇,在伯克希尔这家公开公司一点也不会少。我们认为一年一度的年报,绝对不应该只是交给底下员工或公关顾问处理便了事,而是应该以经理人向老板报告的方式去作才对,也就是像我们希望旗下被投资公司应该跟我们报告的一样。当然,详细的程度不一样,以免竞争者窥视,但大方向与诚挚的态度却并无二致。
而事实上,一家公司往往会吸引同类型的人成为其股东,若公司注重的是短期的成果或是股价的波动,则具有这种特色的投资人便会自动上门成为其股东,而若公司对其股东采取轻蔑的态度,最后投资大众亦会以相同的态度回报之。
费雪(Phil Fisher)一位令人尊敬的投资专家与作者,曾比喻一家公司吸引股东的方式,就好比餐厅招揽客户的方法一样,餐厅可标榜其特色,如便利的快餐店、优雅的西餐厅或特别的东方食物等,以吸引同一性质的客户群,若服务好、菜色佳、价钱公道,相信客户会一再上门。然而餐厅却不能时常变换其所强调的特色,一下是法国美食、一下又是外带披萨,最后反而可能导致顾客的忿怒与失望。。
同样的,一家公司亦不可能同时迎合所有投资大众的口味,有的要高股利报酬、有的要长期资本成长,有的又要短期股价爆炸性成长。
所以我们对于一些公司总是希望自家公司的股票保持高周转率感到疑惑不解,感觉上这些公司好象希望原有的股东赶快厌倦而琵琶别抱、另结新欢,以使得新的股东能够抱着新希望、新幻想赶快加入。。
相反的,我们希望原有股东一直喜欢我们的服务、我们的菜单,而且常常来光顾,我们很难找到比原来的股东更好的新股东来加入我们的行列,因此我们期待公司的股份保持极低的周转率,这表示我们的股东了解并认同公司经营的方向与期待的未来。
未来前景
去年我曾说过公司的盈余会成长但股东权益报酬率可能会下降,结果正如我所预期,展望1980年亦是如此,而若我预测错误,那表示可能会更惨。换句话说,我们几乎可以肯定的说,公司营业利益除以期初股东权益2.36亿美元(股票投资以原始成本计)所得的报酬率将会比1979年的18.6%下滑,甚至营业利益本身也有可能会比去年减少,其结果取决于何时正式处份银行、保险业核保获利的好坏以及储贷业亏损的严重性。
我们对保险事业持有的股票投资依然非常看好,在往后的数年内,我们预期这些部份股权投资将会持续为母公司累积获利,大部份的个案皆属绩优公司且由优秀的人才所管理,而投资的成本更是价美物廉。
本公司有关财务决策一向是属于中央集权,且决策集中于最高当局。但在营运方面却是极端授权予集团子公司或事业体的专业经理人,我们的集团总部占地仅1,500平方呎,约合42坪左右)总共只有十二人,刚好可以组一只篮球队。
也因此在管理上难免会出点差错,但另一方面扁平化的组织却能大幅降低成本并加速决策时程。因为每个人都有很多事可做,所以大家就可以完成很多事。更重要的是这使得我们能请到最优秀的人才来为我们工作,这是一般企业无法作到的,因为这些人就像是在经营自己的事业般尽情发挥。
我们对他们寄与相当的厚望,然而他们的表现却远远超出我们的预期。
沃伦·巴菲特
董事长
1980年3月3日
## 1980年巴菲特致股东的信
致伯克希尔·哈撒韦公司的全体股东:
1980年本公司的营业利益为4,190万美元,较1979年的3,600万美元成长,但期初股东权益报酬率(持有股票投资以原始成本计)却从去年的18.6%滑落至17.8%。我们认为这个比率最能够作为衡量公司管理当局单一年度经营绩效的指针。当然要运用这项指针,还必须对包含会计原则、资产取得历史成本、财务杠杆与产业状况等在内的主要因素有一定程度的了解才行。
各位在判断本公司的经营绩效时,有两个因素是你必须特别注意的,一项是对公司营运相当有利的,而另一项则企业绩效相对较不利的。让我们先从好的那一面看起:
无控制权持股之盈余
当一家公司拥有另一家公司部份股权时,在会计上通常有三种方式来处理投资公司在被投资公司所拥有的权益,其中所持有的股权多寡将决定公司采用何种方式。
一般公认会计原则规定若持有股权比例超过百分之五十(除了少数例外,就像我们先前持有的银行股份),则投资公司必须完全合并该被投资公司,包含营收、费用、所得税与盈余等在内的所有会计科目。比如说像是伯克希尔持有60%股权的蓝筹邮票公司,便是属于这一类,至于其它40%股东的权益在财务报表上则以少数股东权益列示。
而若是持有股权比例介于20%-50%之间,像Wesco金融公司虽系由伯克希尔所控制但却仅持有48%的股权,则在投资公司的帐上仅记录一个分录,将被投资公司依股权比例所认列的投资损失或利益予以入帐。因此如果A公司拥有B公司三分之一的股权,则不论B公司是否将年度盈余全数发放,A公司都必须依比例认列投资利益,另外这两类的会计原则都规定,必须附带一些企业间所得税、购买法价格调整等调整分录,这部份的细节请容我们以后有空再详加说明,(虽然我知道大家可能等不及了)。
最后若是持股比例低于20%,则依照会计原则,投资公司仅能认列被投资公司实际发放的股利部份,至于保留而不发放的部份盈余则不予理会,也因此假若我们持有一家X公司10%的股份,又假设X公司在1980年共计赚了1,000万美金,若X公司将盈余全部发放,则我们可认列100万的利益,反之若X公司决定保留全部盈余不予发放,则我们连一毛钱都不能认列。
之所以强迫大家上了堂稍微简单的会计课的原因在于,伯克希尔将发展的重点集中于保险事业,使得其资源大量集中投注于第三类的股权投资(亦即持股比例小于20%)之上,这些被投资公司仅将它们所赚的盈余分配一小部份以现金股利的方式分配给我们,这代表其获利能力仅有一小部份呈现在我们公司的帐上,但就经济实质面来说,那只是实际获利的冰山一角而已。
这类投资近年来因为我们旗下保险事业蓬勃发展,同时也因为股票市场出现许多不错的投资机会而大幅增加,股票投资的大量增加再加上这些公司本身获利能力的增长使得我们实际获得的成果相当可观,以去年来说,光是保留在这些公司而未分配给伯克希尔的盈余,便比伯克希尔整年度的帐面盈余还高,虽然这样的情况在一般企业界并不多见,但我们预期这种情况在伯克希尔将会持续出现。
我们本身对投资盈余如何认列的看法与一般公认会计原则并不尽相同,尤其是在目前通货膨涨高涨之际更是如此,(但话说回来批评要比修改这套原则要容易多了,有些问题早已是根深蒂固了),我们有些100%持股的转投资公司帐面上所赚的钱,实质上并不足那个数,即使依照会计原则我们可以完全地控制它,(就理论而言,我们对他具有控制权,但实际上我们却必须被迫把所赚到的每一分钱,继续投注在更新资产设备,以维持原有生产力,并赚取微薄的利润),相较之下,我们也有一些仅持有少数股份而其所赚的盈余远超过帐面列示之数,甚至其所保留的资金还能为我们赚取更多的盈余。
因此对伯克希尔而言,对盈余的认定并非取决于持股比例是100%、50%、20%、5% 或是1%,盈余的真正价值在于其将来再投资所能产生的效益,这与是否由我们自己或是专业经理人来决定并不相关,也与我们认列或不认列利益不相关(重要的是剧本而不是演员)。假设我们公司拥有一片山林,即使财务报表无法反映这些树木的成长,也无法掩盖我们拥有这片成长中的山林这项事实。
我必须提醒诸位,这样的论点是突破传统的,我们宁愿将所赚的盈余能够继续交由不受我们控制的人好好发挥,也不希望转由我们自己来浪掷。
(讲到这理,忍不住休息一下顺便来段广告,若被投资公司将其所赚的盈余用于买回自家的股票,我们通常会报以热烈的掌声,理由很简单:若一家好公司其股票价格远低于其实质价值,那么还有什么投资会比前者来的更稳当、更有赚头、更能促进原有股东权益的呢?企业购并的竞争性通常使得购并整家公司的实际价格远高于取得企业的实际价值,另一方面股票市场的拍卖特质,往往可以让我们以相对低廉的价格取得一家公司的部份股权。)
企业长期绩效
如先前所提的,我们以营业利益除以股东权益(股权投资以原始成本计)来评估企业单一年度的绩效,至于长期评量的标准,则须加计所有已实现或未实现的资本利得或损失,而一直以来,后者历年来的平均数都比前者还要好,最主要的原因是前段所提那些无控制权的公司盈余持续累积,反映在其市值增加之上。
当然市值的变化起起伏伏且无法预测,更无法真正量化到底数字是多少,有时一个高价买进的错误,甚至可能把公司往后十几年盈余累积的效果都给抵销掉,但是只要市场回复理性,市价终究会反映公司累积盈余的能力,甚至超过买进后累积的盈余,这等于是在蛋糕上多得到一点糖霜呢。
在现有经营阶层接掌伯克希尔的十六年来,公司每股的帐面净值(其中保险事业的股权投资以市价计)已由原先的19.46美元成长至400.8美元,相当于年复合成长率20.5% (事实上你“本身”作得也不错,过去十年来人体内所含矿物质成份的价值以年复合成长率22%增加),值得庆幸的是,虽然我们也犯了不少错,但还是能达到这样的记录,尽管管理上时常糟到三振,但优异的企业体质仍然可以维持相当不错的平均打击率。
我们旗下的保险事业将会持续地把资金投资在一些虽不具控制权但经营良好且保留大部份盈余的公司之上,按照这个策略,可预期的长期的投资报酬率将持续大于每年帐面盈余的报酬率,而我们对此理念的坚信不移是很容易用数字来说明的,虽然只要我们愿意,把手上的股权投资出清,然后转进免税的长期债券,公司每年帐面盈余马上就能净增加3,000万美金,但我们从来就没想过要那么去作。
好消息真是不断。
股东权益报告
很不幸的,公司财务报表所记载的盈余已不再表示就是股东们实际上所赚的,只有当购买力增加时,才表示投资获得真正的盈余。假设当初你放弃享受十个汉堡以进行投资,期间公司分配的股利足够让你买两个汉堡,而最后你处分投资后可换八个汉堡,那么你会发现事实上不管你拿到是多少钱,你的这项投资实际上并无所得,你可能觉得更有钱,但不表示你可以吃的更饱。
高通货膨涨率等于是对投入的资本额外课了一次税,如此一来可能使得大部份的投资变得有点愚蠢,而近几年来这个基本门槛,即企业投资所须最基本的报酬率以使得整件投资报酬为正的底限可说是日益提高,每个纳“税”人就好象是在一个向下滑的电扶梯上拼命往上跑一样,最后的结果却是愈跑愈往后退。
举例来说,假设一位投资人的年报酬率为20%(这已是一般人很难达到的成绩了)而当年度的通膨为12%,又若其不幸适用 50% 高所得税级距,则我们会发现该位投资人在盈余全数发放的情形下,其实质报酬率可能是负的,因为这20%的股利收入有一半要归公库,剩下的10%全部被通货膨涨吃光,不够还要倒贴,这结局可能比在通胀温和时投资一家获利平庸的公司还不如。
假设若只有外在的所得税负而无隐性的通货膨涨税负,则不论如何,正的投资报酬永远不会变成负的(即使所得税率高达90%也一样),但通货膨涨却不管公司帐面到底赚不赚钱,只要像是最近这几年的通膨,就会使得大部份公司的实质投资报酬由正转为负,即使有些公司不必缴所得税也是一样,举例来说,如果通货膨涨率达到16%,约有六成的美国企业股东其投资报酬率变为负值,即使大家都不必缴资本利得与股利所得税也一样。
当然这两者租税是交相存于在现实社会中的,因为外在的课税系按照名目所得而非实质所得,所以在支付所得税后,股东的实质币质将不增反减。
而以目前的通货膨涨率来看,我们相信对适用中高级距所得税率的投资人而言(除非你是透过退休基金、慈善团体等免税机构来投资),将无法从投资一般美国企业获得任何实质的资本利得,即使他们把分配到的股利一再重复地投资下去也一样,因为其获利早已被隐藏的通货膨涨与台面上的所得税给吸收殆尽。
而如同去年我们所说的一样,对于这个问题我们目前无解(明年我们的回答很可能也是如此),通货膨涨对我们股权投资的报酬没有任何一点帮助。编制指数(Indexing)是一般认为对抗通膨的一种有效方法,但大部份的企业资本却从未这样做,当然帐面每股盈余与股利通常会渐渐增加,若公司把所赚的钱再投资下去,即使是无通膨也是一样,就像是一个勤俭的薪水阶级,只要固定把他所赚薪水中的一半存入银行,就算是从来没有获得加薪,他每年的收入还是会慢慢的增加。
理论上,企业盈余(当然不包括由额外投入的资本所产生的盈余)不必增加任何资金,也能够稳定地随着物价指数持续增加,包含营运资金在内,但只有极少数的公司具有此种能力,而伯克希尔并不在其中。
当然本公司在盈余再投资以求成长、多角化、茁壮的企业政策下,碰巧也有为股东减轻外在所得税负的效果,那就是只要你不将目前所持有的伯克希尔股份转做其它投资,就不会被课征所得税,但是隐藏的通货膨涨税,却是每天你醒来就必须面对的问题。
盈余报告
下表显示伯克希尔依照各个公司持股比例来列示帐面盈余的主要来源,而各个公司资本利得损失并不包含在内,而是汇总于下表“已实现出售证券利得”一栏中,虽然本表列示的方式与一般公认会计原则不尽相同,但最后的损益数字却是一致的: 其中伯克希尔拥有 Blue Chips Stamps 60%的股权,而后者又拥有 Wesco 财务公司 80% 的股权。此外,本期的帐面盈余并不包括联合储贷处份分公司办公室的利得,也因此使得表中“未包括已实现投资利得前盈余”与经会计师签证的财务报表数字有所不同。
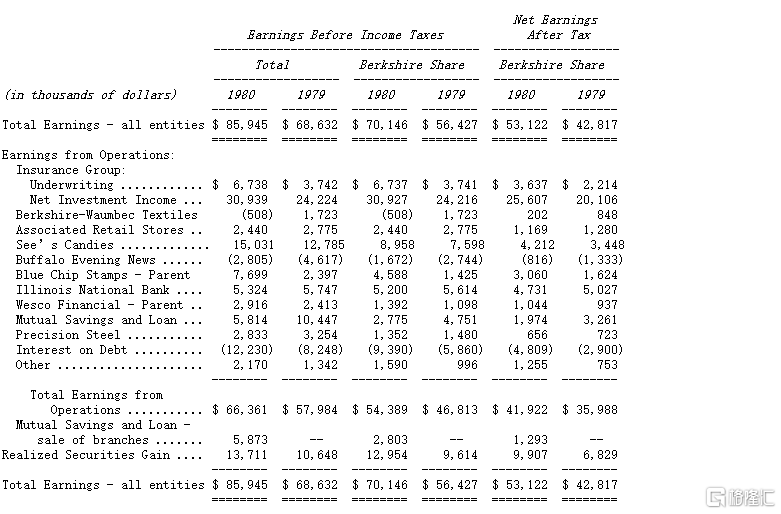
Blue Chip 及 Wesco 两家公司因为本身是公开发行公司以规定编有自己的年报,我建议大家仔细阅读,尤其是 有关 Louie Vincenti 和 Charlie Munger 对联合储贷业务所作的改造,若有需要伯克希尔的股东可向 Mr. Robert(地址:加州洛杉矶 5801 South Eastern Avenue)索取蓝筹邮票的年报或向 Mrs. Bette(地址:加州 Pasadena 315 East Colorado Boulevard)索取 Wesco的年报。
就像先前我们所提到的,那些不具控制权的股票投资其未分配的盈余的的重要性已不下于前面表列的帐面盈余,至于那些已分配的部份则透过认列投资利列示在保险公司投资收益项下。
下表列示的是那些我们不具控制权的股权投资的持股:
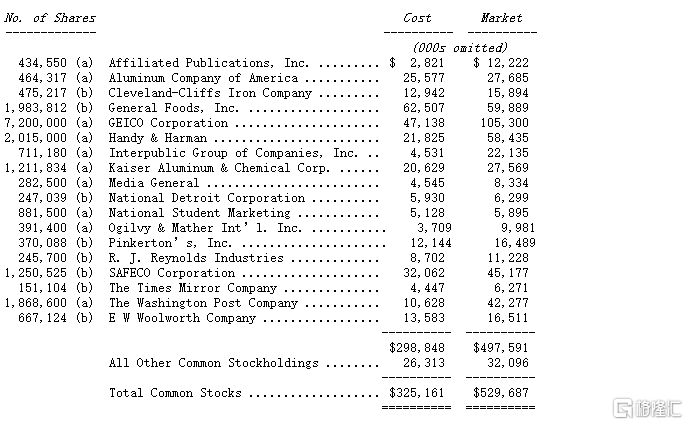
(a)代表全部股权由波克夏及其子公司所持有
(b)代表由波克夏子公司Blue Chip与Wesco 所持有,依波克夏持股比例换算得来
从本表你会发现本公司背后所创造盈余的动力系来自于各行各业,所以我们只能约略地看个大概,譬如保险子公司约持有 Kaiser Alumnium 3%和Aloca 1.25%的股份,在 1980 年我们光是从这些公司依持股比例可得约1,300 万美金(当然若将这些盈余实际转为资本利得或股利,则大约会被课以 25%的税负),因此单单在制铝这门行业,我们的经济利益就大于其它那些我们可以直接控制且须详尽报告的公司。如果我们的持股不改变,则制铝产业的景气变动,将比那些我们具有实质控制权的产业,对本公司长远的绩效表现更有影响力。
GEICO 保险公司
目前我们不具控制权的股权投资最大的部位就是持有33%股权,约720万股的GEIGO,通常若持有一家公司股权达到这样的比例(超过20%),便必须采用权益法每年依比例认列其投资损益,但由于伯克希尔当初系依照政府部门一特别命令购买该公司股份,其中规定须将此投票权交由一公正第三人管理,所有失去投票权,意味伯克希尔对 GEICO 不具实质控制权。(pinkerton也有类似的状况)
当然认不认列损益对伯克希尔及其股东而言,并不影响其实质的经济利益,这些盈余的实际价值将取决于运用它们的 GEIGO经营阶层能力的高低。
关于这一点,我们再满意不过了,GEIGO可说是投资业界的最佳典范,它具有难以模仿的产业优势,同时加上高超的资金管理技巧。
如你所见到的,我们的持股成本约 4,700 万美元,分别是在 1976 年与1980 年分两次投入,依实际配息情况,我们每年约从 GEIGO 认列 300 万元的利益,但实际上每年可分得的盈余却高达 2,000 万元,换言之,我们光是在该公司未分配的盈余就达伯克希尔帐面盈余的四成左右。
另外我们必须强调的是我们完全赞同GEIGO 经营阶层将剩下属于我们的1,700 万保留起来未予分配的作法,因为在此同时,GEIGO 于近两年内陆续买回自家股票,使得该公司流通在外的股份由 3,400 万股缩减至 2,100 万股,大大增进了原有股东的权益,如此对待股东的方式实在是无话可说。
过去几年我们一再提到买进那些具有转机题材的产业令人大失所望的结果,这些年我们大约接触了数百家这样的公司,最后不管是真正投入与否,我们都持续追踪其后续发展,在比较过预期以及实际的表现后,我们的结论是,除了少数的例外,当一个赫赫有名的经营者遇到一个逐渐没落的夕阳产业时,往往是后者占了上风。
GEIGO 或许是一个例外,自1976 年几乎破产的边缘东山再起,从经营阶层上任的第一天起优异的表现,正是它能获得重生的最大因素。
当然即使身陷于财务与经营危机当中,GEIGO 仍享有其最重要的产业竞争优势也是重要关键。
身处于广大市场中(汽车保险),不同于大部份行销组织僵化的同业,一直以来 GEIGO 将自己定位为低营运成本的公司,所以能够在为客户创造价值的同时,也为自己赚进大把钞票,几十年来都是如此,而即使它在七0年代中期发生危机,也从未减损其在此方面的经济竞争优势。
GEIGO的问题与1964年美国运通所爆发的色拉油丑闻事件类似,两家公司皆为一时之选,一时的打击并未毁掉其原本的经济基础,就像是一个身体健壮的人得到局部可切除的肿瘤,只要遇到一位经验丰富的医生,就能化险为夷。
不论怎么说,我们还是很高兴能够以4,700 万美元的代价买到 GEICO 的持股,因为透过谈判购并方式想要买下一家类似具经济特质与光明前景,且每年可创造 2,000 万盈余的公司,至少得花上 2 亿美金(有些产业的要价可能还更高),虽然 100%的持股更可使所有权人得以掌握公司的生杀大权,同时也会企业总部带来一些乐趣(这点通常比较少人会提到)。
对于保险业规定,我们只能取得绩优企业的部份少数股权(以远低于买下整家企业的价格投资),(这代表我们不能更换经营阶层、无法对资金做重新配置甚至处份公司),我们从来就不会感到任何不妥,在企业经营的世界里,Jack Byrnes 或 GEICO 都算是少数,能够以伙伴的关系与它们共同合作有何不可呢?
保险产业现况
保险产业的情况持续依我们先前所预期般地发展,综合比率(定义请参阅第37 页)从 1979 年的 100.6 升高到 1980 年估计的 103.5,可预期的是1981 到 1982 年这个趋势将继续持续下去,业界的核保损失将向上攀升,想要了解个中原因的人,我建议你读读 Chubb 保险集团(美国丘博保险集团(Chubb)公司1882年创建于美国纽约,是美国4大上市保险公司之一,是全球最大的非寿险保险公司之一。)的年报,其对产险业竞争态势所作的精譬分析,虽然报告不见得令人振奋,但绝对中肯。
而不幸的是,一个尚未浮现但却非常棘手的问题使得保险业的阵痛将持续,它不但使得保险公司因核保损失创下历史新高而面临经营的困境,更有可能让业者苦心经营的努力事倍功半。
事情的起因在于债券价格下跌,而会计原则又允许保险业以摊销成本而非市价列示其帐面价值,结果导致许多业者以摊销成本记录的长期债券投资金额达到其净值的二、三倍之多,换言之,只要债券价格下跌超过三分之一,便很有可能把公司的净值全部吃光,这其中甚至包括好几家知名的大公司在内,当然债券价格也有可能会回升,使得其部份,甚至全部的净值得以回复,但也没有人敢保证债券价格不会继续下跌。(我们深信对股票或债券价格所作的短期预测根本是没有用的,预测这件事或许能够让你更了解预测者本身,但对于了解未来却是一点帮助也没有….)。
有点吊诡的是,若持有的股票投资组合价格下跌会影响到保险业者的生存,但若换作是债券价格下跌却是一点事都没有,保险业者所持的理由是不管现在的市价是多少,反正只要到期日前不卖出,便能按照票面赎回,所以短期间价格的波动并无太大影响,就算是二十年、三十年或甚至是四十年后到期,只要我不卖,等时间一到,就能够比票面金额收回,反倒是若我现在就出售这些债券,那么就算是再买进同类型价值更高的债券,我反而要立即认列相关损失,使得帐面净值因而大幅缩水。
但真正的情况却是,业者很可能为避免认列损失而一直不敢出售债券,其结果反而错失其它更好的投资机会。
更严重的是,保险公司资金主要是来自于保户所缴的保费,由于产险的投保期间较短,一但保户规模缩减,资金流动不足时,将被迫出售部份债券使得损失浮上台面,保险公司的净值立即大幅缩水。
因此保险公司在面临债券价格下跌,净值大幅缩水(目前确有许多业者是如此),同时市场费率又低到不合理时,通常有两种选择,一种是告诉核保部门,必须坚守费率底限,保费绝对不可以低于预估损失成本加上营业费用。
这种选择的结果相当明确: (a)由于大部份的业务都是每年更新且对价格都相当敏感,所以很多保单在到期后都会流到竞争对手那边(b)随着保费收入大幅缩水,相对应的负债科目也会慢慢减少(未到期保费及应付理赔款)(c)资产(债券)必须跟着出售,以因应负债的减少(d)原先台面下的未实现损失,将被迫认列在保险业者的财务报表之上(当然要看出售的多寡)。
此种令人沮丧的动作,对于净值影响程度不一,有些公司在(c)阶段的反应是出售成本与市价相当的股票,或是新进投资损失较小的债券,出售好的投资,留下烂的部份的这种驼鸟心态,短期间或许较不觉得痛,但对于公司与产业长远的发展皆会产生重大的伤害。
第二种选择比较简单,那就是不管保费水准有多低,将来要赔多少钱,都照单全收以维持现有保费收入水准,然后暗地里祈祷不要发生什么重大意外,或是期待债券价格早日回升,对于这样的做法,外界一直有相当大的批评。
当然各位都晓得我们应该采取那一种做法,而且产业的趋势也很明确,那就是只要大部份的保险公司都被迫采取第二种做法,那么保险市场就不会有好转的一天,因为如果大部份的业者,不论费率是否合理,都以微持保费收入水准为第一优先,那么市场价格就一定不会好转,除了本身发生财务问题之外,我们最不愿意见到的就是市场上大部份的同业都因为财务问题而纷纷采取流血式的杀价竞争。
我们之前也曾提到,任何一家保险公司因为种种理由,诸如顾及公众反应、企业自尊心或是怕伤害到净值等原因,而不愿认赔出售债券者,终将发现自己被债券长期套牢而无法进行其它投资,而我们之前也提到,问题还不止于此,除了投资的选择被迫牺牲,甚至于连是否接受保单的选择也都荡然无存。
至于我们本身采取的立场就相当令人安心,我们相信自己的净值相对于保费收入水准,依所有业者债券采摊销成本制,是所有大型产险业者中最强的,甚至当债券价值以市价计时,我们的竞争优势更加明显,(当然在吹嘘自夸的同时,我们还是必须提醒自己资产与负债部位的到期日仍不相称,而且本人也因为无法剑及履及的执行,而使得我们在债券方面的投资损失了不少钱)。
伯克希尔充足的资金与弹性的投资操作,将使得我们在面对市场不当定价的恶性竞争环境时,还能游刃有余,但是产业的问题就是我们的问题,我们坚强的财务实力,依旧无法使我们免于产业的杀价竞争,我们只不过是多了些持久力以及可供选择的空间。
保险业营运
今年由 Phil Liesche 所领导的国家产险公司在核保部门 Roland 以及理赔部门 Bill Lyons 的协助下,不断地超越自我,虽然保费收入持平,但核保的利润率却创同业新高,虽然我们预期明年保费收入将减少,但身为总部的我们不会有任何的抱怨而他们的薪资考绩也不会受影响,对于公司创办人所定下的核保准则我们信奉不渝,而且相当清楚一旦失去就永难再回复。
John Seward 领导的家庭与汽车险公司则小有进展,我们将较不具竞争力的小额一般责任险转为金额较大的汽车保险,同时随着核保绩效的改进,营运规模,不论是在地区或是产品线,也在缓步提升中。
再保业务部份由于进入障碍较小,还是持续受到供过于求的局面,加上初级保险业者面临的问题,事前可先收取钜额保费,但灾害真正发生与理赔时程却拉得很长,这种感觉有点像青少年第一次拥有自己的信用卡一样。
致命的吸引力使得大笔的资金拥入这个行业,目前的高利率环境更加深这样的现象,导致的结果是若某一年未发生大灾难,则往后几年的核保绩效便会变得很差,相反的,若有大灾难发生,则更大的灾难将会降临在保险公司身上,因为有些同业可能无法履行与客户当初签订的合约,而我们在这一行的表现一向是一流的,在加计投资收益后,仍能微持合理的获利,我们将继续留在再保市场,但在可预见的未来,保费收入将很难有大幅的成长。
在 Homestate 家计保险业务方面,我们持续面临重大的问题,除了 Kansas 的 Floyd Taylor 外,其余的核保表现均在同业水准之下,其中 Iowa 保险,自 1973年成立以来,每年皆发生钜额损失,直到去年我们决定结束该州的业务,并将之并入Cornhusker产险,家计保险概念其实也很大的潜力,但还需要很多努力才有办法实现它。
我们的劳工退休金业务在去年痛失英才,37 岁的Frank 不幸去世,他天生就是个保险专家,积极进取,努力上进,在短短时间内便改正在国家产业退休金业务部门的缺失,当初介绍 Frank 加入的 Dan 立即接手其原有工作,并伯克希尔以另一家子公司 Redwood 火险为主体,承接业务。
至于由 Milt 所领导的 Cypress 保险公司一直是我们在这项业务的主力,且表现一直相当优异,与 Phil Liesche 一样,广为同业所仰慕与模仿,但其优秀的表现却是同业无法比拟的。
总之保险业务量在 1981 年将大幅下滑,整体核保表现也不会太好,虽然我们预期自己的绩效应该会比同业好许多,但其它同业也都这样认为,最后肯定有人会大失所望。
纺织业及零售业营运
去年我们缩减在纺织业的营运规模,虽然不愿意但却不得不关闭 Waumbec 工厂,除了少数设备转移至 New Bedford 外,其余设备连同厂房都将处份掉,我本人由于无法早日面对事实而犯了重大的错误。
而在 New Bedford 我们也淘汰了将近三分之一的织布机,保留适合少量多样型的机台,而即使一切顺利(这种情况很少),这些生产线仍不具投资效益,就产业循环而言,损失将无可避免。
剩下的纺织事业,规模还不算小,将划分为制造与销售两部门,各自独立运作,两者才不致于绑在一起,由于新购进中古 130 吋针式织布机,将使得我们目前最具获利能力产品线的产能增加一倍,情势告诉我们纺织业又将面临艰困的一年,所幸我们在这一行所投入的资本已大幅减少。
Ben 在联合零售商店的表现持续令我们惊艳,在零售业普遍惨淡的一年,该公司盈余表现仍佳,且大部份皆为现金收入,而明年联合零售将迈入第五十个年头,而连同前任者 Simon(1931-1966),两人合计经营这家公司整整有五十年了。
伊利诺国家银行及 Rockford 信托处分案
1980 年底,我们终于完成了以伯克希尔约当的股份交换41,086股Rockford Bancorp(其持有 97.7% 伊利诺国家银行股份)的动作。交换的方式准许伯克希尔股东维持各自在该银行的权益(除了我本人仅能维持原来的 80%),如此他们将可确保在该银行的权益与传统的分割方式一样受到保障,总计有 24 位股东(目前股东总人数为 1,300 人)选择了这种对等方式。
另外股东们也可要求增加其在该银行的权益(相对地,其在伯克希尔的权益将减少),所有提出此项要求的股东皆如愿拿到股票,因为这 39 位股东需求的股份数量刚好略低于其它 1,200 多位选择全数保留伯克希尔股份所释出的银行股份,剩下的中间差额则由本人承受(约占Bancorp 3%的股份),在加计先前基本 80%的分配额度后,最后的结果,本人在银行的权益稍微减少,而在伯克希尔的权益则略微增加。
银行的经营团队对于这样的结果感到满意,Bancorp 将成为一个只有 65 位股东,组织单纯且不复杂的控股公司。
财务
8 月份,我们发行了12.75%,25 年期(2005 年到期),金额6,000 万美元的公司债,依合约规定我们将于1991年开始提存备偿基金。这项融资案的主要承销商 Donaldson 自始至终皆提供我们一流的服务。
不像大部份的公司,伯克希尔并不会为了一些特定的短期资金需求而去融资,我们借钱反而是因为当我们觉得在一定期间内(约略短于融资年限)将有许多好的投资机会出现,最佳的投资机会大多是出现在市场银根最紧的时候,那时候你一定希望拥有庞大的火力。
对于购并的对象,我们偏爱那些会“产生现金”而非“消化现金”的公司。由于高通货膨涨的影响,越来越多的公司发现它们必须将所赚得的每一块钱再投入才能维持其原有的营运规模,就算这些公司帐面数字再好看,除非看到白花花的现金,我们对之仍保持高度警戒。
符合我们标准的公司并不容易发现,(每年我们研就上百件的购并案,其中仅有少数能引起我们的兴趣),所以要让我们规模合理稳定扩充的想法并不容易落实,但我们仍将持续多方尝试以保持伯克希尔的成长。
无论如何,我们皆希望能够保持适当的流动性,负债比例与结构适当并保留充裕的资本实力,虽然这种保守的态度将使得我们的投资报酬率因此打了点折扣,但这也是惟一能让我们感到安心的一种方式。
\* \* \* \* \* \* \* \* \* \* \* \*\* \* \* \* \* \* \* \* \* \* \* \*
Gene Abegg 我们长期投资的Rockford 银行创办人,于七月二日逝世,享年八十二岁,身为一位挚友、银行家与杰出公民,他是无可超越的。
当你向某个人买下一家公司时,你对这个人有了更多的了解,之后你又请他以伙计而非老板的身份继续经营这家公司。在买卖开始前,他对这家公司了若指掌,而你却一无所知,卖方有太多机会可以欺骗买方,而当交易完成后,微妙(但又不那么微妙)的态度开始改变而模糊的认知也会发酵,就像是求婚的过程一般,失望总是难免的。
而当我们第一次碰面,Gene 百分之百坦诚,就像是其为人一般,谈判的开始,他把公司所有负面的因素摊开在桌上,另一方面,在交易完成数年后,他还会定期地告知你当初交易时未讨论到的地方。
而就算是当他把银行卖给我们时已高龄 71 岁,Gene 仍然兴勤工作更甚于以往,虽然极少发生问题,但一有问题便立刻报告毫不迟疑,你还能对这样的人多要求些什么呢?(早在1933年该银行所持有的现金便足以立即清偿所有存款),他永远记得他是在处理别人的钱财,虽然这种正直不阿的态度将永远安息,但他杰出的管理能力将使银行在全美获利能力的表现上继续名列前茅。
Gene 负责伊利诺国家银行的营运将近 50 年,约当美国历史的四分之一,当初是一位工业巨子 George Mead 从芝加哥把他找来 Rockford 开设银行,Mead 先生负责出钱,Gene 则负责出力,他的领导才能立即在地区各种社交活动中展现出来。
许多 Rockford 的居民告诉我这些年来 Gene 给予他们很多帮助,有时是金钱上的,但更多时候包含的是智能、同情与友谊,而我本身也从他身上获得许多,因为个别年纪与工作上的关系,我们益师益友,不论如何,这种关系相当特殊,我永远怀念他。
沃伦·巴菲特
董事会主席
1981年2月27日
## 1981年巴菲特致股东的信
致伯克希尔·哈撒韦公司的全体股东:
1981年的营业利益约为四千万美元,较1980年的四千二百万减少,期初股东权益报酬率(持有股权投资以原始成本计)亦从去年的17.8%滑落至15.2%。我们的新计划是让所有股东皆能指定各自所要捐赠的机关单位,(详如后述),今年度盈余减少90万美元,往后将视我们公司所得税负状况决定金额。
无控制权之盈余(Non-controlled Ownership Earnings)
去年我们曾详细的讨论无控制权盈余的观念,亦即那些我们无法控制或影响其盈余分配的一些被投资公司(我们很乐意与新股东或潜在股东讨论这项话题),而这部份的盈余完全未显现在波克夏的帐面之上,然而我们深信未分配且未记录的盈余仍将与那些我们控制的公司所赚的盈余一样转化成波克夏的价值,虽然它们是以波克夏不规则的已实现或未实现利得的方式呈现,但就长期而言,市场价格终将会与企业价值同步发展。整体而言,我们在无控制权公司的经济竞争力反而比具控制权公司的公司来得佳,可能的原因是在股票市场上我们可以合理的价格买到部份优秀企业的股权,而若要透过购并谈判的方式买下整家公司,其平均价格可能远高于市价。
我们的历史显示,我们对于拥有整家公司或仅持有部份股权,并无特殊偏好,而事实上我们持续投资大笔资金于其上(我们尽量避免小额投资,因为若一件事一点也不值得去作,那就算是把它作得再好也没有用),而经营保险公司与礼券事业也必须保持流动性。我们购并的决策着重于把实质的经济利益而非管理版图或会计数字极大化,(长期而言,若管理当局过度注重会计数字而乎略经济实质的话,通常最后两者都顾不好),不管对帐面盈余有何影响,我们宁愿以X 价格买下一家好公司10% 股权,而非以2X 价格买下那家好公司100%股权,但大部份的公司经营阶层偏好后者,而且对此行为总是找得到借口。对于这种行为,我们归纳出三种动机(通常是心照不宣)
(1)领导阶层很少有缺少动物天性的,且时时散发出过动与战斗的意念。相对地在波克夏,即使是购并成功在望,你们的管理当局心跳也不会加快一下。
(2)大部份的公司或企业与其经营阶层,多以「规模」而非「获利」,作为衡量自己或别人的标准(问问那些名列Fortune 500 大企业的负责人,他们可能从来都不知道他们的公司若以获利能力来排的话,会落在第几位)
(3)大部份的经营阶层很明显的过度沉浸于小时候所听到的,一个变成蟾蜍的王子因美丽的公主深深一吻而被救的童话故事,而认为只要被他们优异的管理能力一吻,被购并的公司便能脱胎换骨。
如此的乐观是必要的,否则公司的股东怎么会甘心以二倍的价钱买下那家好公司,而非以一倍的价格自己从市场上买进。换言之,投资人永远可以以蟾蜍的价格买到蟾蜍,而若投资人愿意用双倍的代价资助公主去亲吻蟾蜍的话,最好保佑奇迹会发生,许多公主依然坚信她们的吻有使蟾蜍变成王子的魔力,即使在她的后院早已养满了一大堆的蟾蜍。尽管如此,平心而论仍然有两种情况的购并是会成功的:
(1)第一类是你买到的(不管是有意或无意的)是那种特别能够适应通货膨胀的公司,通常它们又具备了两种特征,一是很容易去调涨价格(即使是当产品需求平缓而产能未充份利用也一样)且不怕会失去市场占有率或销货量;一种是只要增加额外少量的资本支出,便可以使营业额大幅增加(虽然增加的原因大部份是因为通货膨胀而非实际增加产出的缘故),近十几年来,只要符合以上两种条件,虽然这种情况不多,即使是能力普通的经理人也能使这项购并案圆满成功。
(2)第二类是那些经营奇才,他们具有洞悉少数裹着蟾蜍外衣的王子,并且有能力让它们脱去伪装,我们尤其要向Capital City 的Tom Murphy致敬,他是那种能将购并目标锁定在第一类的公司,而本身具有的管理长才又使他成为第二类的佼佼者。直接或间接的经验使我们体认,要达到像他们那样成就的困难性(当然也因为如此,近几年来真正成功的个案并不多,且会发现到头来利用公司资金买回自家股份是最实在的方法),而很不幸的,你们的董事长并不属于第二类的人,且尽管已充份体认到须将重点摆在第一类的公司,但真正命中的机率却是少之又少,我们讲得比较得好听(我们忘了诺亚的叮咛: 能预测什么时候下大雨没有用,必须要能建造方舟才算。我们曾用划算的价钱买下不少蟾蜍,过去的报告多已提及,很明显的我们的吻表现平平,我们有遇到几个王子级的公司,但是早在我们买下时他们就已是王子了,而至少我们的吻没让他们变回蟾蜍,而最后我们偶尔也曾成功地以蟾蜍般的价格买到部份王子级公司的部份股权。
我们会持续地以合理的价钱买下整个公司,即使那家公司未来的发展与过去一般;我们也愿意以不错的价钱买下第一类的公司,若我们可以合理的相信他们就是;但我们通常不会去买那些我们必须替其作许多改变的公司,因为我们发现我们所作的改变不见得是好的。今年我们曾经几乎谈成一笔大买卖,那家公司与其经营阶层都是我们所喜爱的,但就是价钱谈不陇,若坚持买下的结果,股东的利益不见得会比买之前更好。整个波克夏帝国版图可能会变大,但人民素质反而会变差。尽管1981年我们并没有成功的个案,但我们预计未来仍能买到100% 符合我们标准的公司,此外我们有期望能有像后面报告所述Pinkerton这样投资大量无投票权的股权的例子,在身为次要的大股东的我们可获得可观的经济利益的同时,亦能帮助公司原有的经营阶层实现其长期的目标。我们也发现很容易从市场买到一些由有能力且正直的人经营的公司的部份股权,而事实上我们也从未打算自己去经营这些公司,但我们的确想要从这些公司上获利。而我们也预期这些公司的未分配盈余将会百分之百回报给波克夏及其股东,若最后没有,可能是出了以下几种差错:
(1)我们所指派的经营阶层有问题(2)公司的前景有问题(3)我们付的价格有问题,而事实上,我们不论在买进具控制权或不具控制权的股权时,皆曾犯了许多错误,其中以第二类误判的情况最常见,当然要翻开我们投资的历史才能找到类似的案例(可能至少要回溯至少二、三个月以上吧…),例如去年你们的董事长发表便看好铝业发展的前景,只是到后来陆续经过些微的调整,最后的结论却是一百八十度的转弯。然而基于个人与客观的原因,通常我们改正在对不具控制权的股权投资的错误要比对具控制权的来得容易许多,这时候缺少控制权,反而成为一种优点。而就像去年我曾提到的,我们在不具控制权的股权投资已经大到其依投资比例应分得之未分配盈余甚至超越公司整体的帐面盈余,且我们预期这种情况将会持续下去,1982年光是其中四家(GEICO、General Foods、R.J.Reynolds 及华盛顿邮报)加起来就超过三千五百万美元,由于会计原则使得我们在计算帐面股东权益报酬与单一年度获利表现时,无法将这些未分配盈余记入。
在衡量一家公司长期的经济表现时,我们保险子公司所持有的股票会以市价(扣除假设真的实现须付的所得税),而若我们前面所作的推论正确的话,那些不具控制权的股权其未分配盈余,虽然不规则但最后终究会反映在我们公司帐上,至少到目前为止确是如此。当然若严格一点的话,还必须把债券投资及非保险子公司所持的股票以市价计算才更准确,然而GAAP(一般公认会计原则)并未如此规定,而且这样做对我们来说其实影响不大,而当其影响大到一定程度时,我一定会向各位报告。在GAAP的基础下,公司的帐面价值,自现今经营阶层接手的十七年以来,已从19.46美元增加到如今的526.02美元,约以年复合成长率21.1%增加,只是这个比率在未来将会逐年下滑,但我们期望它至少会高于一般美国大企业的平均水准。在1981年净值增加的约一亿二千多万美元中,约有一半要归功于GEICO一家公司,总得来说,今年我们投资股票市值的增加要比其背后实际代表的经济价值增加数要大得多,而要注意股票市值却不会永远朝好的方向走。
去年我们曾解释通货膨胀是如何使我们的帐面表现比经济实质要好看的多,我们对Fed(联邦储备理事会)主席 Volcker先生所作的努力使得现在所有的物价指数能温和的成长表示感谢,尽管如此,我们仍对未来的通胀趋势感到悲观,就像是童真一样,稳定的物价只能维持现状,却没有办法使其恢复原状。尽管通胀对投资来讲实在是太重要了,但我不会再折磨你们而把我们的观点在复述一遍,通胀本身对大家的折磨已足够了(若谁有被虐狂可向我索取复本),但由于通胀间断不止的使货币贬值,公司可能尽力的使你的皮夹满满,更胜于填饱你的肚子。
另外一项因素可能会对公司报酬率的热情再浇上一盆冷水,人们为什么要投资公司股权而非固定收益债券的理由,系在于公司经营阶层可运用这笔资金来创造比固定利息收入更高的盈余,故人们会愿意承担万一发生损失的风险,所以额外的风险贴水是理所当然的。但事实真是如此吗?? 过去数十年来,一家公司的股东权益报酬率只要超过10%,便能被归类为一家优良企业,所以当我们把一块钱投入到这家公司,其将来能产生的经济效益将会大于一块钱,(考量到当时长期债券利率约为5%,而免税公债则约3%),即使加计税负的话,实际到投资人手中仍能有6%-8%。股票市场认同这种道理,在过去的一段时间,一家股东权益报酬率达到11%的公司,其市价可以涨到约净值的一点五倍,而这些公司所产生的附加价值相当可观,然而那一切已成过去,但过去所得到的经验法则却很难拋弃,「当投资大众与经营阶层一脚踏进未来,他们的脑子与神经系统却还深陷于过去。」投资大众惯于利用历史的本益比而经营阶层则习惯用传统企业评价标准,但却不去深思其前提是否早已改变,若改变是缓慢的,那么持续的再思考便变得必要,若变化很大,则习于昨日的假设可能会付出极大的代价,而经济步调的变动是会令人窒息的。
去年长期债券利率超过16%,而免税公债则约为14%,而这些收入直接落入投资人的口袋,在此同时,美国企业的股东权益报酬率约为14%,而且尚未考量落入投资人口袋前所须支付的税负(视被投资公司的股利政策与投资人适用的所得税率而定)因此以1981年的标准而言,投资一家美国公司一块钱所产生的经济价值还低于一块钱,(当然若投资人是免税的慈善机构,则情况可能会好一点),假设投资人系适用于50%税率,而公司把所有盈余皆发放出来,则股东的投资报酬率约略等于投资7%的免税债券,而这种情况若一直持续下去,等于是套牢于一长期7%的免税债券一样,而它真正的价值可能连其原始投资额的一半还不到。但如果把所有盈余都保留起来,而报酬率维持不变,则盈余每年会以14%的速度增加,又假设本益比不动,则公司的股价每年也会以14%的比例增加,但增加的部份不算是已落入股东的口袋,因为收回去的话需要付最高约20%的资本利得税,所以不管怎么说,还是比最基本的免税公债14%低。除非基本报酬率降低,即使公司盈余每年以14% 成长,却从未能收到半毛钱股利,对投资人而言,等于是一无所获,这对股东与经营阶层都是不怎么愉快的经验,而更是后者希望掩饰过去的,但不论如何,事实就是事实。大部份的美国公司把大部份的盈余分配出去,所以算是介于两个极端的例子之间,而大部份的美国公司的税后投资报酬率可能比投资免税债券还差,当然也有少数例外,但如今总的来说,美国公司的资本对投资人来说无任何附加的价值。但要强调的是,我并不是说所有的美国公司表现的比以往差,事实上,反而是比以前还好一点,只是最低门槛比以前提高了许多,主要的原因(但非惟一)是过去的通膨经验与对未来通膨的预期,而遗憾的是产业的前景很难提高本身的表现,而只能转而寄望门槛能够降低一点。而如果对于通膨的形成原因能有效抑制,门槛自然会降低,而美国企业的经济价值也能大幅改善,由不良的企业转为优良的企业。
当然有人会说若这家公司报酬率相对较高,那么把盈余留在公司继续投资下去有道理,但若这家公司报酬率差,为何不把赚的盈余分配给股东,让股东自己去寻找其它报酬率较高投资机会呢??(古经文亦赞同:有个三个仆人的寓言,老天爷让其中二个会赚钱的仆人,保留他们所赚的钱并鼓励他们扩大营业,而另外一个懒惰不会赚钱的仆人,则被严厉得逞罚并叫他把钱交给前面二个仆人管理/马修第25章。但通膨就像叫我们透过窥镜看爱丽丝梦游仙境一样,当通膨恃虐时,不良的企业被迫保留它所有的每一分钱,才能辛苦地维持它过去拥有的生产能力,实在是情非得已。通膨就像是寄生在企业体内巨大的条虫,不管被它寄生的主人身体状况如何,还是拼命的从他身上吸取养份,所以不管公司的获利到底有多少(就算没有也一样),帐上总是会有越来越多的应收帐款、存货与固定资产以维持以往的生意规模,主人的身体越差,就表示有越多比例的养份被寄生虫吸走。以目前的情况来讲,一家公司若只赚到8% 或10% 的话,根本不够拿来用于扩张、还债或发放实在的股利,通胀这条寄生虫早就把盘子清光光了,(而事实上,通常利用许多方法将无法发放股利的窘境掩饰住,例如常常提出盈余转投资计划,强迫股东再投资,或是发行新股,拿张三的钱发放给李四,要小心这种必须要另外找到金主才能发放的股利)。反观波克夏通常会因积极而非被动的理由而保流盈余再投资,当然我们也不能免除前述通膨的威胁,我们历史累计的报酬率21%扣除潜在的资本利得税后,持续地跨过那最低的门槛,但只能算是低空掠过,而只要在出一些差错,便可能使我们面临无法跨过门槛的窘境。
下表显示波克夏依照各个公司持股比例来列示帐面盈余的主要来源,而各个公司资本利得损失并不包含在内而是汇总于下表最后「已实现出售证券利得」一栏,虽然本表列示的方式与一般公认会计原则不尽相同但最后的损益数字却是一致的: 其中波克夏拥有Blue Chips Stamps 60%的股权,而后者又拥有Wesco 财务公司 80% 的股权。
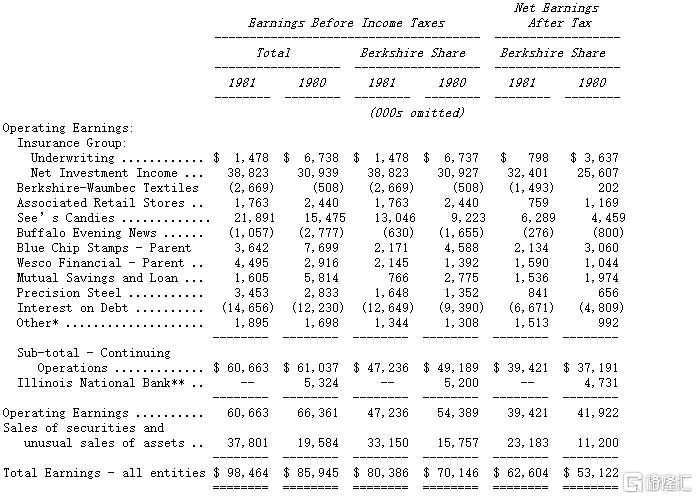
\*1、包含购并企业商誉的摊销(如喜斯糖果、Mutual、布法罗晚报等)
\*2、伊利诺伊国家银行已于1980.12.31从伯克希尔脱离出去
Blue Chip 及Wesco 两家公司因为本身是公开发行公司以规定编有自己的年报,我建议大家仔细阅读。
就像先前我们所提到的,不具控制权的股权投资其已分配的盈余已列示于保险事业的投资收益之中,但未分配盈余占本公司的重要性已不下于前面表列的帐面盈余,下表列示的是那些我们不具控制权的股权投资的持股:
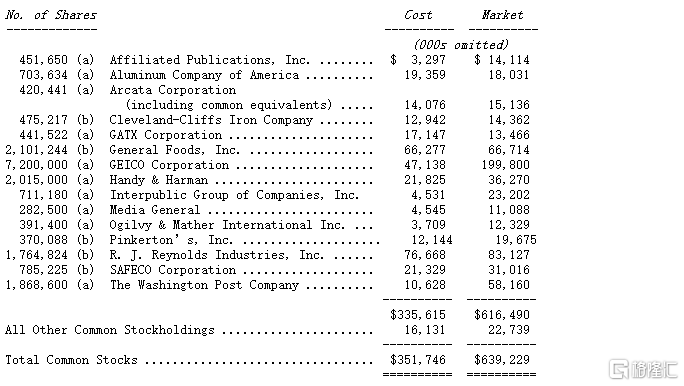
(a)代表全部股权由波克夏及其子公司所持有
(b)代表由波克夏子公司Blue Chip与Wesco 所持有,依波克夏持股比例换算得来
由于我们具控制权与不具控制权的企业经营遍布各行各业,所以恕我无法在此赘述,但无论如何,集团的重点一定是摆在产险/意外险之上,所以有必要对其产业未来发展加以说明。
「预测」如同Sam Goldwyn 所说的是相当危险的,尤其是那些有关对未来的预测,(波克夏的股东在过去几年的年报中读到你们的董事长对纺织业未来的分析后,可能也会深有同感),但若预测1982年的保险业承销会很惨,那就不会有什么好怕的了,因为结果已经由目前同业的杀价行为加上保险契约的先天性质获得了印证。当许多汽车保险保单以六个月为期来定价并发售,而许多产物保险以三年为期,而意外保险同业一般流通的期间则略低于十二个月,当然价格在保险有效的期间内是固定的,因此今年销售的合约(业内的说法,称之为保费收入)大概会决定明年保费收入的一半,而另外一半则由明年签下的保险契约来决定,因此获利的情况自然而然会递延,也就是说若你在定价上犯了错误,那你所受的痛苦可能会持续一阵子。注意下表所列为每年保费收入成长率与其对当年与隔年度获利的影响,而结果正如同你所预期的一样,当保费收入以二位数成长,则当年与隔年的获利数字就会很好看,但若保费收入仅能以个位数成长,则表示承销结果就会变得很差。
下表反映一般同业所面临的情势,Combined Ratio 表示所有营运成本加上理赔损失占保费收入的比率,百分之一百以下表示有承保利益,反之则表示有损失:
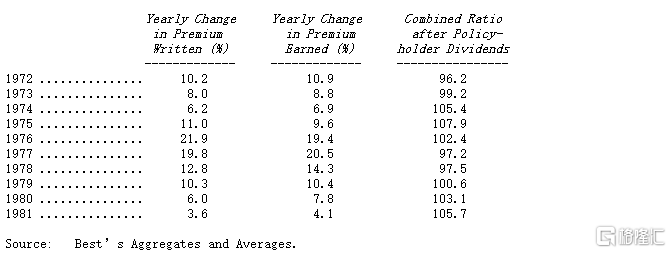
诚如Pogo 所说:「未来与决不会与过去相同」。现在的订价习惯已注定日后悲惨的结果,尤其若因近几年无重大灾难所和得的喘息机会结束时。保险承保的情况会因大家运气好(而非运气坏)而变差,近几年来飓风大多仅停留在海上,同时摩托车骑士较少在路上跑,但他们不会永远都那么守规矩。
当然货币与社会(法院与陪审团对保险投保范围认定超越合约与判例的扩张)的双重通货膨胀是无法抵档的,财产的修补与人身的医疗等这些被视为保险公司的当然责任,所引发的成本将会无止尽的扩张。若没遇上什么倒霉事(如大灾难或驾驶行为增加等)同业保费收入平均至少要增加十个百分点才能使1982年的承销比率不会再恶化(大部份同业估计承担损失每年以十个百分点成长,当然大家都期望自己公司成长较少)。
去年年报我们曾经提到许多保险公司因投资不当使得其公司财务变得不健全,迫使他们放弃原有承保原则,不惜以低价承接保单以维持既有流动性。很明显的帐上持有不合理高估的债券的同业,为了现金周转而以明显不合理的低价大量卖出保单,他们害怕保单收入的减少更甚于承保所可能增加的损失。然而不幸的是所有的同业皆因此受波及,因为你的价格不可能与竞争同业差得太远,这种压力未曾稍减,并迫使愈来愈多的同业跟进,盲目追求量的成长而非质的增加,害怕失去的市场占有率永远无法回复。即使大家一致认同费率极不合理,我们认为没有一家保险业者,能够承受现金极度流出的情况下不接任何保单,而只要这种心态存在,则保单价格将持续面临调降压力。对于专家一再认定保险产业的循环具规则性且长期而言承销损益接近两平,我们则抱持不同的看法,我们相信承保面临巨额损失(虽然程度不一)将成为保险业界的常态,未来十年内最好的表现在以往仅能算得上是普通而已。虽然面临持续恶化的未来,波克夏的保险事业并无任何良方,但我们经营阶层却已尽力力争上游,虽然承保数量减少了,但承保损益相较于同业仍显优越。展望未来,波克夏将维持低保单的现状,我们的财务实力使我们能保持最大的弹性,这在同业间并不多见。而将来总有一天,当同业保单接到怕之时,波克夏财务实力将成为营运发展最有利的后盾。其中GEICO我们不具控制权的主要股权投资更是个中翘楚,它堪称企业理念的最佳实践典范。
我们让使得所有股东皆能指定其个别捐赠单位的新计划受到广大回响,在932,206张有效股份中(即在本公司股份系由本人登记者),有95.6%回复,而在即使不包含本人股份的情况下,也有超过90%的成绩。此外有3%的股东主动写信来支持本计划,而股东参与的热烈与提供的意见,也是我们前所未见,这种自动自发的态度说明了本计划成功与否,也可看出波克夏股东的天性。很明显的,他们不但希望能拥有且能自由掌控其所欲捐赠金钱的去向,教授父权式的管理学院可能会惊讶的发现,没有一位股东表示希望由波克夏的经营阶层来帮他们作决定或是依董监事捐赠比例行事(这是目前一般美国大企业普遍的作法)除了由波克夏及其子公司经营阶层决定的捐献外,总计1,783,655美元的股东指定捐赠款共分配给675个慈善机关团体。往后几年波克夏将会因这项捐款计划获得些许的税负抵减,而每年十月十日以前,我们将会通知股东每股可捐赠的金额,你有三个礼拜的时间可以作决定,为免丧失资格,股份须确实由你本人名义登记,对于去年这项计划我们惟一感到遗憾的是,有些股东虽然不是因为本身的错误,而无法参加,由于税务单位的解释令于十月初才下来,并规定股份若由代理人或经纪人名义登记者不适用,由于时间紧迫,再加上联络前述股东仍须透过其代理人,使得部份股东没能参加,在此我们强烈呼吁那些股票经纪人尽速通知其客户,以免股东的权利被剥夺,其中有家证券经纪商代表六十位股东(约占4%强股权)很明显地在接到邮件三个礼拜后,才将之转到客户的手上。讽刺的是,该公司并非所有部门皆如此懒散,转寄邮件的帐单在六天内就送到波克夏公司。
我们之所以告诉大家这件事有两个理由(1)若你希望参加这项股东指定捐赠计划的话,请务必将你的股份在九月底以前改登记在自己的名下(2)就算你不想参加,最好还是至少将一股登记在自己的名下,如此才能确保你与其它股东一样在第一时间知道有关公司的重大消息。
最后包含这项股东指定捐赠计划在内的许多很好的idea,都是由波克夏公司的副董事长兼Blue Chip的董事长Charlie Minger所构思,不管职称为何,Charlie 跟我皆以执行合伙人的心态管理所有事业,而各位股东就像是我们一般的合伙人一样。
沃伦·巴菲特
董事会主席
1982年2月26日
## 1982年巴菲特致股东的信
致伯克希尔·哈撒韦公司的全体股东:
今年的营业利益约为三千一百万美元,期初股东权益报酬率(持有股权投资以原始成本计)仅约9.8%,较去年1979年的15.2%下滑,亦远低于1978年近年度的新高19.4%,主要的原因包括:
(1)保险承销成绩大幅恶化。
(2)股权资本大幅扩张的同时,由我们直接控制的事业并未同步成长。
(3)我们持续增加对不具控制权股权投资的投入,但我们依比例可分得的盈余照会计原则却不能认列在帐面上。
几年前我曾经说过营业利益占股权资本的比率(再加上一些调整)是衡量企业单一年度经营绩效的最佳方法,虽然我们仍坚信这套标准仍适用于绝大部份的企业,但是我必须说明这套标准对伯克夏的适用性却已大不如前,或许你会怀疑这样的说法,认为当数字好看时很少有人会将标准舍弃,但是将结果变得很糟糕时,经理人通常倾向将衡量标准而非自己给换掉。当成绩恶化时,自然就会有另一套标准跑出来解释原因,就像是射箭手先将箭射在空白的标靶上,然后再小心的将红心画在箭的周围一样,但基于前述原因(3)的重要性日益增加(详如后述),我们确信移动红心的举动是具有正当理由的。
后附财务报表所反映的帐面盈余一般已将我们持股超过20%的股权投资依持股比例认列其损益,然而低于20%的股权投资却只能认列实际有收到的现金股利,至于未发放的盈余则完全不列入计算。(当然也有少数例外,譬如我们持有35%的GEICO保险公司便因为我们已将投票权委托出去给别人,故在1982年仅能以成本法认列实际收到的现金股利350万美元,至于剩下的2,300万未分配的部份则完全不列入计算;而假设GEICO当年度赚的比原本的少但却多发100万,则伯克夏的帐面反而变得更好看,很明显的会计原则有时会扭曲经济现实)。所以我们比较认同将所有未分配盈余皆计入而不管持股比例的经济盈余概念,我们认为一家公司其所赚得的盈余对股东的价值在于公司是否将其在运用于有效的用途之上,而非分配与否或是持股比例,如果你拥有伯克夏万分之一的股权,在过去十几年来你一定拥有并实际感受到公司盈余的成长,不管你采用的是何种会计原则。同样的,你也可能100%拥有一家资本密集的公司,即使每年皆能完全认列公司的损益,却毫无得到实质经济利益成长的喜悦。这不是在批评会计原则,而我们也没有能力再建立一套更好的制度,只是要告诉所有的经营阶层与投资大众,会计数字只是企业评价的起点而非终点。在大部份的公司,20%的股权可能不算重大,而前面我们所提到的经济与帐面利益的差异并不大,但我们的情况却非如此,相反地,他们的重要性与成长性,反而使得我们原来帐列的盈余数字显得微不足到。
在1981年的年报,我们曾预测我们四个主要不具控制权的股权投资,依持股比例可分得的未分配盈余高达三千五百万,而今年在其中三个持股比例未变(包括GEICO、General Foods与Washington Post),另一家R.J.Reynolds大幅增加的情况下,可分得的未分配盈余超过四千万美金,这个数字完全未显现在帐上,已超过伯克夏帐列盈余数(其中包含前述四家公司所发放的一千四百万现金股利),这还不包括其它未计入的不具控制权的股权投资部份。我们说明这些数字只是要强调它们的重要性,但基于税务考量却不一定要他们完全显现出来,而同时这些盈余将透过其本身股价不定期且不规则的反映出来,而这种特性却提供那些价值型的投资人投资机会,他们可以从各式各样的美国企业中挑选价廉物美的公司部份股权,并从一群投资行为有如惊慌失措的旅鼠手中捡到便宜货。在这个巨大的拍卖市场中,我们的工作就是去挑选那些能将所赚的钱再利用并产生大于原本的经济效益的公司,尽管曾经犯了不少错误,目前为止仍算达成目标,有时某些公司所保留的盈余并未增加其经济效益,但有时却高达二、三倍,到目前为止,表现好的多过表现差的,若我们能继续保持下去,不管对帐面盈余有任何影响,将可使伯克夏经济盈余极大化。
虽然我们对于买进部份股权的方式感到满意,但真正会令我们雀跃的却是能以合理的价格100%地买下一家优良企业,我们偶尔会缔造如此佳绩(也希望能够再次做到),这是一件相当困难的工作,比买进部份股权要困难得多。当我们在观察1982年的几件大额购并案,我们的反应并不是忌妒,反而庆幸我们并非其中一员。因为在这些购并案中,管理当局的冲动战胜其理智,追逐的刺激过程使得追求者变得盲目,Pascal的观察非常恰当:「它使我想到所有的不幸皆归究于大家无法安静的待在一个房间内」(你们的董事长去年也曾数度离开那个房间,且差点成为那场闹剧的主角),回想起来,去年我们最大的成就是试图大幅购买那些我们先前已投入许多的公司的股权但由于某些无法控制的原因却无法执行,倘若真的成功了,这宗交易必定会耗尽我们所有的时间与精神,但却不一定会获得回报。若我们将去年的报告作成图表介绍本公司的发展,你将会发现有两页空白的跨页插图用来描述这宗告吹的交易。
我们投资部份股权的作法惟有当我们可以以合理的价格买到吸引人的企业才行得通,同时也需要温和的股票市场作配合,而市场就像老天爷一样,帮助那些自己帮助自己的人,但与老天爷不一样的地方是祂不会原谅那些不知道自己在做什么的人。对投资人来说,买进的价格太高将抵销这家绩优企业未来十年亮丽的发展所带来的效应。所以当股票市场涨到一定的程度,将使我们有效地运用资金买进部份股权的能力大打折扣或甚至完全消失。这种情况会定期发生,就在十年前当股市到达狂热的高档时(由于高股东权益报酬股被机构投资人捧上天),伯克夏的保险子公司(不包括在Blue Chip Stamps部份)仅仅持有一千八百万市值的股票(相较于现在的80%),仅占保险公司投资总额的15% ,在1972年的当时有跟现在一样多的好公司,但他们当时的股价实在有点离谱。虽然股价高涨对公司短期的表现有所助益,但就长期而言却反而会影响企业的前景,而目前我们已观察到一些蛛丝马迹再度出现。
1982年伯克希尔净值的成长,(保险子公司持有的股票以市价计,扣除未实现资本利得的潜在税负)大约是二亿零八百万美金,相较于期初净值五亿一千九百万,约有40%的成长。在现今经营阶层接掌公司的十八年里,帐面价值由原先的每股19.46美元成长到现在的每股737.43美元,约当22.0%年复合成长率,可以确定的这个比率在未来将减少。伯克夏的经济目标是希望获得高于一般美国企业的长期报酬率,我们愿意以合理的价格购买全部或部份具竞争力的企业,有助于我们达成上述目标,再一次的我们不具控制权的股权投资其市值成长高于其实质经济利益的成长,举例来说,在二亿零八百万当中有七千九百万是由于GEICO市值的成长,这家公司持续表现优异,我们一再对该公司经营理念的实践与经营阶层的管理能力感到印象深刻(虽然不是名校出身,但让Jack试看看的结果,证实我们的眼光并成为我们企业的信念)。然而GEICO在市值的成长却远超过本身内含价值的成长,虽然后者一样令人印象深刻,而当投资大众逐渐认清现实状况时,我们相信市值将会反映其真正价值,而每年的差异变化不会永远都对我们有利,就算我们的部份公司每年都表现很好,也不一定保证在股市的表现一定很好,而那时伯克夏的净值便会大幅缩减,但我们不会感到沮丧,如果这家公司一直都是那么吸引人而我们手头上又刚好有现金,我们便会再逢低增加持股。
下表显示伯克夏依照各个公司持股比例来列示帐面盈余的主要来源,而各个公司资本利得损失并不包含在内而是汇总于下表最后「已实现出售证券利得」一栏,虽然本表列示的方式与一般公认会计原则不尽相同但最后的损益数字却是一致的: 其中伯克夏拥有Blue Chips Stamps 60%的股权,而后者又拥有Wesco 财务公司 80% 的股权。
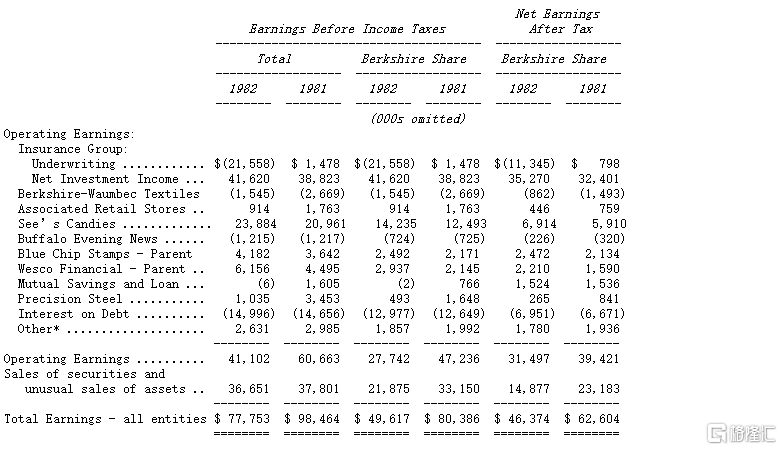
\*\*1包含购并企业商誉的摊销(如See's Candies;Mutual; Buffalio Evening News等)
本报告并附有Blue Chip 及Wesco 两家公司主要经营阶层对其1982 年公司经营作的一番叙述,其中我相信你会发现有关Blue Chip在Buffalo Evening News 的情况特别有意思,目前全美大约有十四个城市的日报业者其每周发行量超过Buffalo ,但真正的关键却在于星期天发行量的成长,六年前也就是在周日版尚未推出之前,原本在Buffalo 发行星期天报纸的 Courier-Express 约有27万份的发行量,而如今即使该地区家庭户数未见成长单单Buffalo News在周日便有36万份,约为35%的成长,就我们所知这是在全美其它地区所未见的,一切都要归功该报的管理阶层为我们所做的努力。
如同我们先前曾说明过的,不具控制权的股权投资未分配的盈余其重要性早以不下于前表所列公司帐面营业净利。在不具控制权的股权投资中已分配的盈余当然已反映在公司净投资收益(Net Investment Income)项下,而下表所列系我们在不具控制权的股权投资依持股比例所应有之权益:
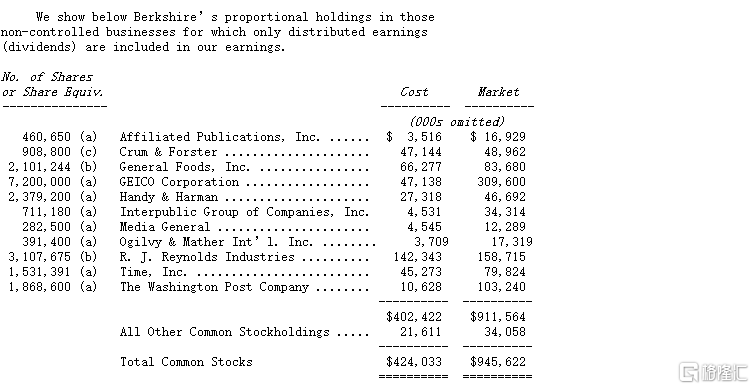
(a)代表全部股权由伯克夏及其子公司所持有
(b)代表由伯克夏子公司Blue Chip与Wesco 所持有,依伯克夏持股比例换算得来
(c)代表暂时持有作为现金的替代品
为免你未注意到,本表有个投资经验可与大家分享,念旧(Nostalgia)在我们投资选股时必须特别加以重视,我们投资组合中具有最大未实现利益的两家公司GEIGO与Washington Post,事实上本人早在13岁与20岁时便与它们结缘,但磋跎了二十几年,迟至1970年代我们才正式成为该公司的股东,但结果证明所谓:「迟到总比未到好。」
由于我们具控制权与不具控制权的股权投资经营的行业实在是相当广泛,若我一一详细介绍将会使得报告变得冗长,然而这其中不管是现在或是将来最主要的事业经营将会是摆在产险与意外险领域之上,因此我们有必要对保险产业现状予以详加说明:
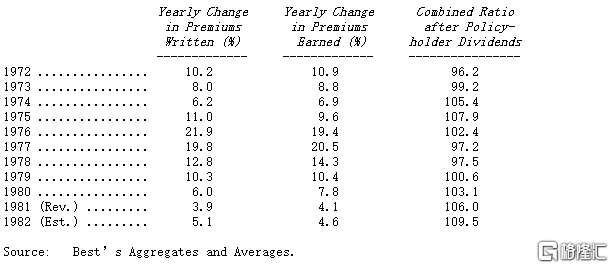
下表显示的是去年我们曾引用过,经过更新后的产业统计数字,其所传达的讯息相当明显,我们将不会对1983年的承保结果感到吃惊,数据正说明了目前整个所面临到的状况,Combined Ratio系表示经营成本加上理赔损失除以保费收入的比率,若比率小于100%则表示有承保利益,反之则有承保损失,就如同去年我们所说的一样,若承销保费年增率低于10%,你就会发现隔年的承保结果恶化,即使像通膨率相对较低的今日也是如此,随着保单日益成长,医疗费用上涨的速度远高于一般物价,加上保险责任日益扩大的影响,承保损失将很难压低到10%以下,大家必须有所认知1982年的Combined Ratio 109.5已是相当乐观的估计,在以前年代保险公司几乎可依自身喜好来调整年度获利,只要(1)承销长期保单(Long-tail)因为理赔成本多采用估计(2)以前年度提存有适当准备或(3)业务成长快速。
有迹象显示有几家大型保险公司倾向以模糊的会计与挪动准备的方式来掩饰其本业不佳的情况。保险业,跟其它行业一样,不良的经营阶层对不良的营运通常最直接的反应就是不良的帐务,俗语说:「你很难让一个空沙包站得直挺挺的」。当然大部份的经营阶层都尽力正正当当的游戏规则玩,但即使是正直的管理当局在面对获利不佳的情况时,下意识多多少少也不会愿意完全承认走下坡的窘境,产业统计资料指出在1982年对于提列损失准备方面有恶化迹象,而实际的Combined Ratio 可能会比表列数更差一点。
一般认为在1983或1984 年会到谷底,然后产业循环会如同过去经验一般缓步稳定地向上,但由于一项明显的改变(这种改变已许多年未见,而如今却重现)使我们抱持不同的看法。
对此我们必须探究几项影响企业获利的重要因素才能了解这种改变,一般来说若企业处在产业面临供给过剩且为产品一般商品化的情形(在整体表现、外观、售后服务等都无差异化)时,便极有可能发生获利警讯,当然若价格或成本在某些情况下(例如透过政府立法干预、非法勾结或国际性联合垄断如OPEC)能获得控制或可稍微免除自由市场竞争。否则若客户不在乎其所采用的产品或通路服务由谁提供,成本与价格系由完全竞争来决定,如此产业铁定会面临悲惨的下场,这也是为什么所有的厂商皆努力强调并建立本身产品或服务的差异性,这种作法在糖果有用(消费者会指明品牌)而砂糖却没有用(难道你听过有人会说:「我的咖啡要加奶精和某某牌的砂糖」),在许多产业就是无法作到差异化,有些生产者能因具成本优势而表现杰出,然在定义上这种情况极少或甚至不存在,所以对大部份销售已完全商品化的公司来说,不可避免的结局便是,持续的产能过剩无法控制价格滑落导致获利不佳,当然产能过剩会因产能缩减或需求增加而自我修正,而不幸的是这种修正的过程却是缓慢而痛苦的,当产业好不容易面临反弹时,却又是一窝蜂全面扩张的开始,不到几年又必须面对先前的窘况。而最后决定产业长期获利情况的是供给吃紧与供给过剩年度的比率,通常这种比率很小,(以我们在纺织业的经验来说,供给吃紧的情况要追溯到许多年以前,且大约仅维持不到一个早上的时间)。在某一些产业,供给吃紧的情况却可以维持上好一段期间,有时实际需求的成长甚至超过当初所预期,而要增加产能因涉及复杂的规划与建厂而须有相当的前置期。
回归正题谈到保险业,供给量能马上提高只要业者增加点资本(有些时候由于州政府立法保障保户免于保险公司倒闭风险,甚至可不需要增加资本),在绝大多数的情况下,(除了发生股市大崩盘或自然界的大天灾)保险业皆处于过度竞争的环境下经营,通常来说尽管勇于尝试多变化,业者所销售的保单多属于无差异化的一般商品(许多保户包含大公司的经理人在内,甚至不知道自己所投保的是那一家保险公司),所以保险业在教科书当中一般被归类为面临供给过剩且产品一般商品化死胡同的艰困行业。
那么为什么保险业即使在面临这种情况下,数十年来仍能有所获利?(在1950年到1970年间产业平均的Combined Ratio为99.0,使得公司获利除投资收益外,还外加1%的承销利益),答案在于传统的规范与行销方式,这个世纪以来整个产业系依照业者所掌控的近乎法定管制价格机制在运作,虽然竞价行为确实存在,但在大型保险业间却不普遍,主要的竞争系在争取经纪人方面,且多用各种与价格无关的方式去争取。而大型业者的费率主要系透过产业公会与州政府管制当局协调(或依照公司所建议)来订定,讨价还价是难免的,但那是业者与政府间,而不是业者与客户间的行为。当争论结束,公司甲的价格可能与公司乙的完全一致,而法律也禁止业者或经纪人再杀价竞争。业者与州政府协议订定的价格保障业者的获利而当资料显示现有价格不敷成本时,政府还会与业者协调共同努力改善损失的状况,故产业大部份定价的举动皆能确保公司有利可图,最重要的是不同于一般商业社会运作的习惯,保险公司即使在超额供给的情况下,仍能合法地调整价格以确保公司的获利。但好景不常,虽然旧有的制度仍在,但组织外的资金陆续投入市场,迫使所有的参与者,不论新旧皆被迫响应,新进者利用各种不同的行销管道且毫不犹豫地使用价格作为竞争的工具,而确实他们也善用这项武器,在过程中消费者了解到保险不再是不二价的行业,而关于这点他们永远记得。产业未来的获利性取决于现今而非过去竞争的特性,但许多经理人很难体认到这一点,不是只有将军才会战到最后一兵一卒,大部份的企业与投资分析都是后知后觉,但我们却看得很透澈,惟有一种情况才能改善保险业承保获利的状况,这和铝、铜或玉米生产业者相同,就是缩小供给与需求之间的差距,而不幸的是不像铝、铜,保单的需求不会因市场紧俏而一下子就大幅增加,所以相对的,须从紧缩供给面来下手,而所谓的供给实际上是偏向心理面而非实质面的,不须要关闭厂房或公司,只要业者克制一下签下保单的冲动即可。而这种抑制绝不会是因为获利不佳,因为不赚钱虽然会使业者犹豫再三但却不愿冒着丧失市场占有率与业界地位而放弃大笔的生意。反而是需要自然的或金融上的大风暴才会使业者大幅缩手,而这种情况或许明天就会发生,也或许要等上好几年,到时即使把投资收益列入考量,保险业也很难有获利的情况,当供给真正的紧缩时,大笔的业务将会捧上门给幸存的大型业者,他们有能力也有通路能够吃下所有生意,而我们的保险子公司已准备好这一天的到来。
在1982年我们的保险部门承销成绩恶化的比同业还严重,从获利优于同业滑落成同业平均之下,主要的变动在于National Indemnity传统的承保范围,我们以往获利颇佳的部份,价格下跌到保险公司铁定赔钱的惨况,而展望明年,我们预期表现将与同业水准相当,不过所谓的水准将会很惨。我们两位明星,Cypress的Milt Thornton 与Kansas的Floyd Taylor 表现持续看好,维持一惯的积极态度并建立在节省成本与客户至上的企业文化上,这明白显现在他们的得分记录上,在1982年母公司负责管理保险子公司的责任交给Mike Goldberg,自从Mike从我手中接棒后,不论在计划、招募与监控上皆也明显进步。
GEICO持续以追求效率与客户服务的热诚所管理,而这点也保证公司非凡的成功,Jack Byrne与 Bill Snyder成就人类最微妙的目标-让事情单纯化并牢记你所欲达成的目标,加上业界最优秀的投资经理人Lou Simpson,我们很满意这种最佳组合,GEICO是前面我们所提及过度供给的大众化商品高获利特殊情况的最佳典范,它是一家具有既深且广的成本优势的公司,我们在该公司35%的权益代表约二亿五千万的保费量,远大于我们直接取得的数量。
伯克夏与Blue Chip目前正考虑在1983年正式合并,若真的实现,将会以一致的评价模式进行股权的交换,伯克夏上一次大量发行新股是在1978年购并Diversified Retailing时。我们公司发行新股系遵循一项原则,那就是我们不轻易发行新股,除非我们所换得的内含企业价值与我们所付出的一样多,这种原则看似理所当然,你会问那有人会笨到以一块钱去交换五毛钱的呢?但不幸的是,有许多企业的经理人恰恰愿意如此作。他们在购并企业的第一选择是用现金或举债,但通常CEO的欲望超过现金与融资额度所能负担(我个人也是如此),尤其是他个人的持股市价远低于内含企业价值时更是如此,但事实仅维持一下子,然后就像Yogi Berra所说的:「光看你就能观察到许多东西」对股东而言,届时你就会发现公司经营阶层在乎的到底是企业版图的扩张或是股东权益的维护了。之所以需要在两者之间作选择的理由很简单,公司在股票市场上的价格通常低于其内含企业价值,但当股东会愿意将整间公司以协议的方式出售,必定想要且通常会取得相当于企业内含价值的回报,若收到的是现金,那么计算卖方取得的报酬是再容易不过了,若以买方的股票作交换,计算卖方取得的报酬还算简单,只要计算所取得的股票之市值即可,同时只要买方所用以交换的股票其市价接近内含企业价值便无太大问题,问题是假设若其股票市价仅及内含企业价值的一半,这时买方将会面临用贱卖自家股票的不愉快场面。
讽刺的是,假设当买方变成卖方时,他反而能透过谈判换取相当于本身内含企业价值的代价,但当买方仅卖出公司部份股权以购并卖方,它将无法以高于市场给它的价格出售之。最后不论如何,往前冲的买方结果是以本身低估的股票换取价值合理的资产,等于是以一块钱价值的股票换到仅值五毛钱的东西,在这种情况下,以合理的价格买下不错的公司将会变成很不划算的买卖,就像是把金或银以锡的价格换到金子一样。当然若购并者对于规模的渴望配合上积极的行动自然能够找到理由解释这种摧毁公司价值的发行新股行动,亲切的投资银行家会再三保证其动作的合理性(不要问理发师你是有应该理头发),通常公司经营阶层最常采用的理由有下列几项:
(a)我们现在要买下的这家公司未来潜力无穷,(假定他们要换走的原有公司股份可能也是如此,而未来的远景以企业评价的角度而言是诲暗不明的,若以二倍的东西换取一倍的东西,即使未来两者的企业价值皆倍增则此种差异将仍然存在)。
(b)我们必须成长(有人或许会问:「所谓的我们是指谁?」对现有的股东而言,事实是现有的企业价值将因发行新股而遭到稀释,假若明天伯克夏要发行新股以购并别人,伯克夏或许将拥有原有企业加上新购并的公司,但各位股东在那些无可取代的企业,诸如See’s Candy、National Indenmity等公司的权益将马上减少。就像你家里原有120亩的农场,结果你和拥有60亩农地的邻居合并经营而权益各半,最后虽然你实际管理的面积增加为180亩,但你实际可分得的权益将永远减少25%,那些想要牺牲老板权益以扩张个人版图的经营阶层最好考虑到政府机关做事)
(c)我们的股票受到低估,而在此项交易我们已尽量避免动用公司股份,但我们仍须给予卖方51%的股票与49%的现金,使得他们得以免税(这种论点无异承认买方应尽量少发行新股,我们认同。但若用100%的股票会损及原有股东权益,那么51%的股票也一样,卖方的期望并不是决定买方最佳利益的考量因素,若卖方坚持被购并的条件包含换掉公司CEO,那结果不知会如何?
有三种方法可以避免原有股东的股份价值遭到侵蚀,第一种是以合理的价格对合理的价格进行购并(就像是伯克夏与Blue Chip的合并案一样,试着用对双方都公平的方式进行,大家都收到与其付出一致的企业内含价值,Kraft与Nabisco的合并案也是如此,但他们是少数例外,不是因为购并者要回避这类交易,而是实际执行有困难)。
第二种方法发生在公司股票市价高于其实际企业内含价值,在这种情况下发行股票反而增进原有股东权益,在1965-69年间许多购并案属于这类,结果与1970年后的购并案完全相反,被购并的公司股东收到膨胀不实的股份(通常藉由可疑的会计与哄托的手法)成为该项交易的真正输家。而近年来在大型的公司变得相当少见,有些例外主要是那些具有美丽远景的公司使得市场暂时以高于其企业内含价值的价格予以评价。
第三种方法是购并者照样进行交易,但然后接着从市场买回与因购并所发行的股份数量相同的股票,如此一来,原本以股换股的交易会转变为以现金换股的交易,买回股份本身是一种修补损害的动作,正常的读者应该能正确的猜到我们宁愿以买回自家股份的方式直接增进原有股东权益,而不只是修补原先的损害,得分的达阵会比弥补失误更令人雀跃,但当失误真得发生了,弥补是很重要的,我们衷心建议弥补错误的买回自家股份动作能将一项不好的以股换股交易变为公平的以现金换股交易。
购并所用的语言通常会让事情搞混且鼓励经理人作出不合理的举动,例如股权稀释通常须经过仔细试算对帐面价值与每股获利能力的影响,而后者尤其受到重视,若计算结果对购并者为负面(即遭到稀释),则马上有人会提出合理解释说明在未来一定能够改善(实际交易不一定成功,但计划绝对不会有问题,若老板很明显的对于一项购并案保持高度兴趣,下面的部属与顾问一定能量身订作一套计划来证明交易价格的合理性),更别提若是试算结果为正面(即反稀释)一定不会有人再有任何意见。对于股权稀释与否的关心实在是有点过度,现在的每股盈余(甚至是未来几年的每股盈余)是企业评价的重要变量,但却不是绝对惟一的。有许多的合并案,即使未遭稀释,购并者本身的权益却马上遭到损害,而有些案子虽然现在或未来几年的每股盈余遭到稀释,但原有股东的权益却大大提高,真正重要的是一件购并案其企业内含价值是否有遭到稀释(而这需要考量许多项变量),我们坚信从这个角度去判断是绝对必要的(事实上也很难做到)。
第二个问题牵涉到交换的比例,若甲公司宣布要发行股票购并乙公司,通常大家都会把它解读成甲要取得乙或乙要卖给甲,但真正对这件事看得透澈的人却会直接但贴切的形容为甲卖掉部份股份以取得乙或乙股东得到部份甲的股份以换取乙全部的财产。在交易中,你给对方的跟对方给你的东西一样重要,即使要经过好一阵子才能知道你所给的是什么。后续不论是出售普通股或发行可转债以取得交易所需资金或恢复财报实力,皆必须仔细计算以评估原本这项购并案的影响,(若企业怀胎是企业结合的必然结果,那么在享乐之前便须面对现实)。
管理阶层必须仔细想清楚,他们会不会在像卖部份股权一样的情况下,把100%股权卖掉,若卖掉全部股权的作法不恰当,那么在同一基础下卖掉部份股权就合理吗?管理当局的小错误会慢慢累积成为一项大错误而非大胜利(拉斯维加斯就是建立在人们从事认为无伤大雅的资本交易所造成的财富移转之上)。
取舍之间的因素考量在投资公司间可以很容易的计算,假设投资公司甲其市价仅为其真正价值的一半,并打算购并投资公司乙,又假设投资公司甲决定发行相当市值的股份以换取投资公司乙全部的资产,在这种情况下等于是投资公司甲以二块钱的内含价值换取一块钱的内含价值,而马上会接到甲公司股东与证管会的异议,强调投资公司合并的公平性,所以这样的交易一定不被允许。然而对制造、服务、金融等公司而言,价值却不像投资公司那么容易计算,但我们也曾见过有些购并案像前面所提案例一样明显伤害原有股东的权益,而如果公司经营阶层能注重公平性,愿意用同样的标准来评估两家企业的话,这样的伤害便绝对不会发生。
最后我们对购并者原有股东因发行稀释股份的祸不单行表示点意见,在这种情况下,第一项打击是购并案本身所造成对内含价值的损害,第二项打击是在购并案后对企业评价的向下修正,因为包括现有与未来可能的股东会对管理当局这种损害股东权益的行为感到失望,而宁愿把钱交给真正重视股东权益的人手上,如此一来公司的本益比将向下修正,不管管理当局如何再三强调这种行为只是偶发性,就像是客人在餐厅的汤内发现一只蟑螂,生意马上受到影响,不管你换了厨师也一样,同理可证最高的本/内含价值比将会给那些不轻易发行股份稀释原有股东权益的经营阶层。
伯克夏或是其它由我们作决策的公司,包括Blue Chip及Wesco,惟有当我们所换得的企业价值跟我们所付出的一样多时,才考虑发行新股,我们绝不会将企业发展或企业规模与股东权益划上等号。
由于会有许多不同的读者看到这份报告,其中可能会有人对我们的购并计划有所帮助,我们对具以下条件的公司有兴趣:
(1)钜额交易(每年税后盈余至少有五百万美元)
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣)
(3)高股东报酬率(并甚少举债)
(4)具备管理阶层(我们无法提供)
(5)简单的企业(若牵涉到太多高科技,我们弄不懂)
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)
我们不会进行敌意购并,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,但若符合先前所提状况也会考虑发行股份。
今年的股东指定捐赠计划再度得到热烈回响,虽然每股仅分配1美元较去年的2美元少,仍有95.8%的有效票参与,若与Blue Chip的合并案成真,附代的好处是合并报税将使我们可捐赠的总额大幅增加,每位股东可分配的金额未来也会跟着增加。若你也想参加的话,我们强烈建议你赶快把股份从经纪人那儿改登记于自己的名下。
在一时冲动之下,我们将企业总部的面积增加252平方呎(约17%),恰巧碰上重新签订五年的租约,和我一同工作的五个人-Joan Atherton、Mike Goldberg、Gladys Kaiser、Verne McKenzie与Bill Scott等其生产力远超过企业集团,精简的组织使我们有更多的时间管理旗下公司而非互相管理。我的合伙人Charlie Munger将继续留在洛杉矶不管与Blue Chip的合并成功与否,Charlie 跟我在企业决策上是可以互相替代的,距离一点也不会阻碍我们,我们总是发现一通电话会比半天冗长的会议更有效率。
今年我们有两位经营明星退休,National Indemnity 65岁的Phil Liesche和Associated Retail 79岁的Ben Rosner,这两个人都让身为伯克夏股东的你更为富有,National Indemnity是支持伯克夏成长的重要力量。Phil和他的继任者Ringwalt是该公司成功主要的推动者,而Ben Rosner 在1967年将Associated Retail以现金卖给Diversified Retailing后,原本仅承诺继续待到当年度年底,结果在往后的十五年仍持续表现杰出。他们两人皆为伯克夏尽心尽力管理公司就好象是他们100%拥有这家公司一样,不须订定额外的规则来强迫他们,这种态度早在伯克夏加入前便已深植在他们的人格特质中,他们好的个性成就我们更多的财富,如果我们能持续吸引到像Ben 和Phil这样的人,你将可不必担心伯克夏的未来。
沃伦·巴菲特
董事长
1983年3月3日
## 1983年巴菲特致股东的信
致伯克希尔·哈撒韦公司的全体股东:
去年登记为伯克希尔的股东人数由1,900人增加到2,900人,主要是由于我们与Blue Chip的合并案,但也有一部份是因为自然增加的速度,就像几年前我们一举成长突破1,000大关一样。有了这么多新股东,有必要将有关经营者与所有者间关系方面的主要企业原则加以汇整说明:
尽管我们的组织登记为公司,但我们是以合伙的心态来经营(Although our orm is corporate, our attitude is partnership.)查理·芒格跟我视伯克夏的股东为合伙人,而我们两个人则为执行合伙人(而也由于我们持有股份比例的关系,也算是具控制权的合伙人)我们并不把公司视为企业资产的最终拥有人,实际上公司只要股东拥有资产的一个媒介而已。
对应前述所有权人导向,我们所有的董事都是伯克夏的大股东,五个董事中的四个,其家族财产有超过一半是伯克夏持股,简言之,我们自给自足(We eat our own cooking)。
我们长远的经济目标(附带后面所述的几个标准)是将每年平均每股内含价值的成长率极大化,我们不以伯克夏规模来作为衡量公司的重要性或表现,由于资本大幅提高,我们确定每股价值的年增率一定会下滑,但至少不能低于一般美国大企业平均数。
我们最希望能透过直接拥有会产生现金且具有稳定的高资本报酬率的各类公司来达到上述目的,否则退而求其次,是由我们的保险子公司在公开市场买进类似公司的部份股权,购并对象的价格与机会,保险公司资金的需求会决定年度资金的配置。
由于这种取得企业所有权的双向手法,及传统会计原则的限制,合并报告盈余无法完全反映公司的实际经济状况,查理跟我同时身为公司股东与经营者,实际上并不太理会这些数字,然而我们依旧会向大家报告公司每个主要经营行业的获利状况,那些我们认为重要的,这些数字再加上我们会提供个别企业的其它信息将有助于你对它们下判断。
会计数字并不会影响我们经营或资金配置的决策,当购并成本接近时,我们宁愿去买依会计原则不列示在帐面的两块钱盈余,而非那种完全列示在帐面的一块钱盈余,这也是我们当要购买整家企业(盈余可完全列示)的价格要比购买部份股权(盈余不可列示)贵上一倍而常常所须面临的选择一样类似,但就长期而言,我们却可期望这些不可列示的盈余透过长期资本利得反映在公司帐面之上。
我们很少大幅举债,而当我们真得如此做时,我们倾向把它们定在长期固定利率的基础之上,我们宁愿避免资产负债表过度融资而放弃许多吸引人的投资机会,虽然如此保守的作法有时使我们的绩效打了点折扣,但考量到对保户、存款人、借款人与全体股东将大部份财产托付给我们的责任时,这也是惟一令我们感到安心的作法。
管理当局的心愿不会靠股东的花费来实现,我们不会因为要任意的多角化而随便买下整家公司却忽略了股东长期的经济利益,我们会把你的钱当作就好象在用自己的钱一般地谨慎,就宛如你直接透过股票市场分散买进股票具备一样的价值。
我们认为应该定期检验结果,我们测试的标准是衡量保留下来的每一块钱是否能发挥至少一块钱的市场价值,而到目前为止,尚能达到标准,我们会以每五年一个循环,而随着净值的成长,这项目标将愈来愈难达成。
惟有在当收到跟付出一样多的经济价值时,我们才有考虑发行库藏股,这项原则适用于各种情况,不管是购并或公开市场收购,另外债务转股权、选择权与转换权都一样,我们绝不会违背股东权益的情况下,把公司的一部份卖掉(这正是发行新股背后代表的意义)。
你必须完全明了有一种查理跟我可能会损及绩效表现的态度,那就是:不论价格高低,我们绝不会出售伯克夏所拥有的好公司,只要我们预期它们能够产生一些现金流入,而我们也对该公司的经营阶层、劳资关系感到安心。我们希望不要重复犯下资金配置错误导致我们投入次级的产业,同时也对于那些只要投入大量资本支出便能改善获利状况的建议(预测通常很亮丽,支持的人也很诚恳,但到最后,额外的重大投资得到的结果就好象是在流沙上挣扎一般),尽管如此,打牌似的管理行为(每轮都把最好的牌丢出)并非我们行事风格,我们宁可整体的结果逊色一点也不愿意花大把银子处理它。
我们会以绝对真诚的态度对待大家,尤其是有关评估企业价值的各种利与弊方面。我们的原则是假设今天的位置对调时,我们希望你应该告知我们的所有事实,这是我们应该给你的,此外,由于伯克夏是一家具有媒体事业的集团,我们责无旁贷地须以同样客观正确的标准要求自己,就像是我们要求新闻同仁一般,我们深信坦白对身为经营者的我们来说是有益的,因为一个在对外欺骗别人的人最后一定会把自己也给骗了。
但坦白的原则也有限度,那就是我们仅在法令规定范围内讨论我们在股票上的进出,就像一件好产品或商业购并案一样,好的投资机会不多所以珍贵,且很容易被盗用,所以通常我们不会详细说明投资细节,这甚至包括已经出售的部份(因为我们很有可能会在买回来)与传言我们要买进的,若我们否认相关报导但说:「不予置评」,有时反而会被认为已经证实。
终于结束教条式的说明,接下来进行到1983年的重点,购并Nebraska Furniture主要股权以及我们与Rose Blumkin一家的交往过程
去年在提到许多经理人如何前扑后继追求一些愚蠢的购并案时,我们引用Pascal的话:「它使我想到所有的不幸皆归究于大家无法安静的待在一个房间内」,但今年我要说:「Pascal也会为了Blumkin太太离开那个房间」大约67年前,当Blumkin太太23岁时,靠她一张嘴说服边界警卫逃离俄国来到美国,从未接受过正式教育(连小学也没有),也不懂英文,许多年后靠着她的女儿每晚教她复习白天在学校所学的每一个字,她学会了英文,而后在卖了许多年二手衣后,在1937年靠着省吃简用存下的500美金她实现梦想开了一家家具店,参酌当时全美最大家具交易中心-芝加哥American Furniture Mart,她将之命名为Nebraska Furniture Mart,尔后她遭遇到你所能预期的各种困难(也包括你想不到的),以500美金起家没有任何产品或地缘优势地去对抗资金雄厚、经营已久的同业竞争,在早期当她有限的资源损耗怠尽时,B太太(这个个人商标在大Omaha地区与可口可乐齐名)甚至把家中所有值钱的东西变卖一空以维持信誉。
Omaha的零售商在发现到B太太可以给顾客更低的价格时,便联手向家具及地毯工厂施压不要供货给B太太,但靠着各种不同的方法,她还是取得货源并大幅降价,甚至因而被告到法院违反公平交易法,但最后不但赢得所有官司更大大打开了知名度,其中有一个案件,在法庭中为了证明即使以现行市价打一个大折扣后,她仍有所获利,结果她卖了一条地毯给法官。
今天Nebraska Furniture 一家20万平方呎的店面,年销售额却高达一亿美金,全美没有任何一家零售家具店可以比得上,它所卖的家具、地毯与家电用品比Omaha所有其它业者加起来还多。
当我们在评断一家公司的企业价值时,我常常会问自己一个问题:「假设我有足够的资金与人才时,我愿不愿意和这家公司竞争」,我宁愿和大灰熊摔角也不愿和B太太家族竞争,他们采购有一套,经营费用低到其竞争对手想都想不到的程度,然后再将所省下的每一分钱回馈给客人,这是一家理想中的企业,建立在为客户创造价值并转化为对所有者的经济利益的基础上。
B 太太凭借其高瞻远瞩与家族因素考量终于决定于去年出售公司给我们,我对这个家族与其事业已欣赏了数十年,所以整个交易很快便敲定,但B太太并没有马上回家休息如同她所说的失去斗志,相反的她仍持续担任公司的负责人,在每周七天都待在卖场,其中销售地毯更是她的擅长,一个人的业绩便足以打败所有其它零售业者。我们一共买下九成股权,剩下的一成由原有管理公司的家族成员拥有,另还预留一成的认购权给有潜力的年轻人。
遗传学家应好好研究Blumkin家族为何皆能成为优秀的经理人?Louie Blumkin- B太太的儿子担任Nebraska Furniture 的总经理已有好多年且被公认为最精明的家具与家电用品的最佳采购者,他说因为他有最好的老师,而B太太则说她有最优秀的学生,两者的说法完全正确,Louie 跟他三个儿子皆继承了Blumkin家族优秀的管理能力、勤奋工作与最重要的正直的人格特质,他们实在是不错的合伙人,很高兴能与他们一起合作。
1983年公司的净值由原来每股737美元增加成为975美元,约成长32%,但我们从未把单一年度的数字表现看得太认真,毕竟没有什么道理要把企业反映盈余的期间与地球绕行太阳公转的周期划上等号,反而我们建议至少以五年为一周期来评断企业整体的表现,若五年平均利得要比美国企业平均来得差时,便要开始注意了(就像Goethe所观察到的,到时要注意我们所提出的解释,万一要是失败了,解释的理由可能会有一大堆)
在现有经营阶层过去十九年的任期内,帐面价值由19美元增加成为975美元,约以22.6%年复合成长率成长,考量到我们现有的规模,未来可能无法支持这么高的成长率,不信的人最好选择去当业务员而非数学家。我们之所以选择帐面价值(虽然不是所有形况皆如此)是因为它是衡量内含价值成长(这是真正重要的)的一种保守但合理的替代方式,它的好处是很容易去计算且不牵涉主观去衡量内含价值,但仍需强调这两者事实上具有截然不同的意义。
帐面价值是会计名词,系记录资本与累积盈余的财务投入,内含价值则是经济名词,是估计未来现金流入的折现值,帐面价值能够告诉你已经投入的,内含价值则是预计你能从中所获得的。类似词能告诉你之间的不同,假设你花相同的钱供二个小孩读到大学,二个小孩的帐面价值即所花的学费是一样的,但未来所获得的回报(即内含价值)却不一而足,可能从零到所付出的好几倍,所以也有相同帐面价值的公司,却有截然不同的内含价值。
像伯克夏在1965年会计年度刚开始由现有经营阶层接管时,其帐面价值为每股19美金,明显高于其实际的内含价值,所谓的帐面价值主要系以那些无法赚取合理报酬的纺织设备为主,就好比是将教育经费摆在不会读书的孩子身上一样。
但如今我们的内含价值早已大幅超越帐面价值,主要的原因有两点:
(1)标准会计原则要求我们保险子公司所持有的股票以市价记录于帐面上,但其它公司部份却以成本与市价孰低法计算,到1983年底为止,后者的市价超过帐面价值有税前七千万美金或税后五千万美金之多,超过的部份属于内含价值的一部份,但不包含在计算帐面价值之内。
(2)更重要的是,我们所拥有的几家企业具有庞大的经济商誉(事实上是包含在内含价值之内的)且远大于记载在帐上的商誉。
商誉不管是经济上或是会计上的,是一项神秘的课题,实在需要比现在所报告还要更多的时间解释,本报告书的附录有关商誉及其摊销、规定与现实,将解释为何经济上与会计上的商誉事实上通常是大不相同。
虽然不用了解商誉及其摊销,你一样可以过得很好,但对于研究投资的学生或经理人也好,却有必要了解其间些微的不同,我现在的想法与35年前课堂所教要重视实质的资产并规避那些主要倚靠经济商誉的公司的作法已有明显的转变,当初的偏见虽然使我投入较少但也犯了许多投资上的疏乎。
凯恩斯发现问题所在,困难的地方不在于要有新观念,而是如何摆脱旧有的窠臼,我的反应比较慢,一方面是由于教我的老师一直以来皆让我受益良多,但从商的经历,直接或间接地让我对拥有商誉而仅须运用少量实质资产的公司大有好感。
我建议那些对会计专有名词不会觉得感冒且对商誉的经济价值有兴趣的人读读附录,而不论你看不看附录,Charlie跟我一致认为伯克夏拥有比帐面价值更高经济价值的商誉。
下表显示伯克夏依照各个公司持股比例来列示帐面盈余的主要来源,而各个公司资本利得损失并不包含在内而是汇总于下表最后「已实现出售证券利得」一栏(我们认为单一年度的出售证券利得并无太大意义,但每年加总累计的数字却相当重要),至于商誉的摊销则以单一字段另行列示,虽然本表列示的方式与一般公认会计原则不尽相同但最后的损益数字却是一致的: 其中在1982年伯克夏拥有Blue Chips Stamps 60%的股权,但到了1983年下半年这个比例增加到100%,而Blue Chips又拥有 Wesco 财务公司 80% 的股权,故伯克夏间接拥有Wesco的股权亦由48%增加到80%。
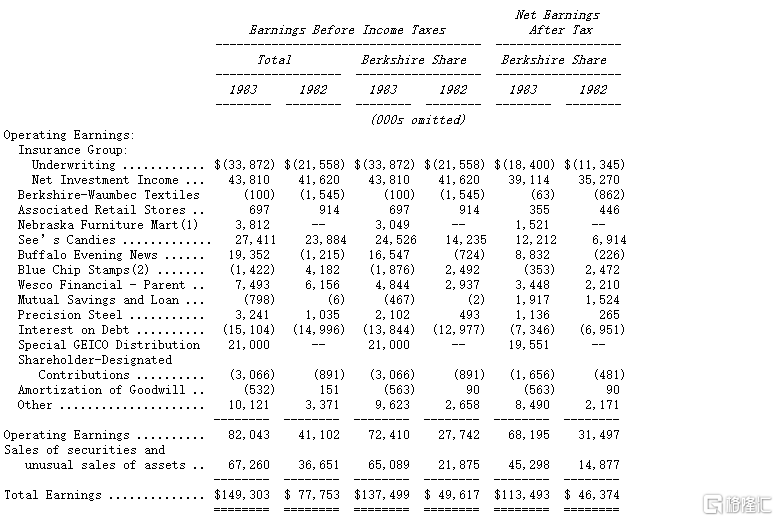
(1) October through December
(2) 1982 and 1983 are not comparable; major assets were transferred in the merger.
有关Wesco旗下事业会在Charlie的报告中讨论,他在1983年底接替Louie Vincenti成为Wesco的董事长,Louie由于身体健康的关系以77岁年纪退休,有时健康因素只是借口,但以Louie这次情况确是事实,他实在是一位杰出的经理人。
GEICO的特别股利系由于该公司自我们及其它股东手中买回自家股票,经过买回后我们持有的股权比例仍维持不变,整个卖回股权的过程其实等于是发放股利一样,不像个人,由于企业收到股利的实际联邦税率6.9%较资本利得税率28%低得许多,故前者可让公司股东获得更多实质收益。而即使把前述特别股利加入计算,我们在1983年从GEICO所收到的现金股利还是远低于我们依比例所赚到的盈余,因此不论从会计或经济的角度来说,将这项额外收入计入盈余当中是再适当也不过了,但由于金额过于庞大因此我们必需特别加以说明。
前表告诉大家我们盈余的来源,包括那些不具控制权的股权投资所收到的现金股利,但却不包括那些未予分配的盈余,就长期而言,这些盈余终将反映在公司的股票市价之上,而伯克夏的内含价值亦会跟随着增加,虽然我们的持股不一定表现一致,有时让我们失望,但有时却会让我们惊喜,到目前为止,情况比我们当初预期的还要好,总得来说,最后所产生的市场价值要比当初我们保留的每一块钱还要高。
下表显示在1983年底我们持有不具控制权的股权投资,所有的数字包含波克夏与80%Wesco的权益,剩下的20%已予以扣除:

(a) WESCO owns shares in these companies.
依照目前持股情况与股利发放率(扣除去年GEICO发放特别股利的特例)我们预期在1984年将收到约三千九百万美金的现金股利,而保留未予发放的盈余估计将达到六千五百万,虽然这些盈余对公司短期的股价将不会有太大影响,但长期来说终将显现出来。
水牛城晚报
首先我要澄清一点,我们公司的名称是水牛城晚报公司,但所发行的报纸名称,自从一年多以前开始发行早报开始,却是水牛城新闻。
1983年公司约略超过原先设定10%的税后纯益率,主要有两项原因:(1)州的所得税因前期亏损扣抵而变得很少(2)每吨新闻印刷成本突然降低(不过隔年情况可能完全相反)
虽然水牛城新闻的获利情况在一般新闻来说表现平平,但若考量到水牛城当地的经济与销售环境,这种表现却是不凡,由于重工业聚集,故最近的不景气确使当地的一部份经济活动受到重创,且复苏缓慢,一般民众大受其害,当地的报纸也无法幸免,发行量大幅滑落,许多业者被迫删减版面作为因应,在这种窘况下,水牛城新闻却拥有一项利器-大众对其的接受程度,即渗透率(指每天每个社区家庭购买该报的比率),我们的比率相当高,以1983年九月止的前半年,水牛城新闻高居全美一百份最大报纸的第一位(这项排名系由流通量调查局依照城市邮政编码所编撰)。
在解释所谓的排名之前,有一点必须要说明的是有许多大城市同时发行两份报纸,则其渗透率一定会比只发行一份的城市,如水牛城还低得许多,尽管如此,仍有许多名列一百大者拥有单一城市,而水牛城不但名列前茅,更远胜于许多全国赫赫有名的日报。
此外在周日版部份,水牛城的渗透率更挤进前三名,比某些大报还高上一到二十个百分点,而这并不是一开始就如此的,下表列示该报在1977前几年与现在发行量的比较,在水牛城所发行的周日报原来是Couier-express(当时水牛城日报还未发行周日报)而现在当然是水牛城日报了:
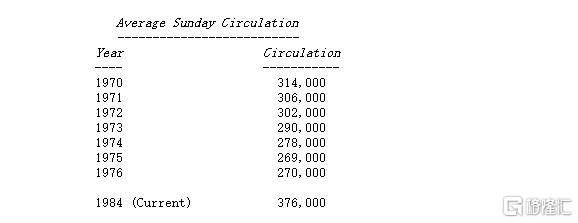
我们认为一份报纸的渗透率是该事业强弱的一项重要指针,广告主而言若一家报纸能在某一地区拥有极高渗透率的话,便能发挥极高的经济效益,相对的若渗透率很低则无法吸引太多的广告主。
而我们认为有三个原因使得水牛城日报广为当地民众所接受,其中第二与第三亦能解释为何水牛城周日报会比当时同时发行的Couier-express更受欢迎的原因:
(1)第一点与水牛城日报本身无关,水牛城居民的流动率相对较低,稳定的居民对于当地社区事务抱持着更多的关心,也因此对当地地区性报纸的在地新闻更感兴趣。
(2)该报长期由传奇人物Alfred Kirchhofer领导,以编辑品质与公正客观性著称,并由Murray Light继承并保存之,这对于我们能够成功战胜Courier-express的激烈竞争极为重要,若没有周日报,水牛城日报可能无法存活至今。
(3)水牛城日报就如其名一般,它刊载大量的新闻,在1983年我们的新闻版面(News Hole)即真正的新闻而非广告,约占超过一半(不包括夹报的部份),就我们所知在所有主宰当地地区的大报之中,只有一家的比例是超越我们的,虽然没有具体明确的数字,但一般估计的平均比例约为三十几,换言之,我们提供的新闻份量比其它同业还要多上25%,事实上丰富的新闻内容是经过精心安排的,有些出版业者为了提高获利,大幅删减新闻版面,但我们却不愿如此做并坚持至今,而我们相信只要好好地撰写与编辑提供丰富的新闻内容,将是对读者最大的服务,而读者对我们刊物的珍视也将转化成极高的渗透率。
仅管水牛城日报本身极具竞争力,但是ROP (报纸版面上的广告与夹报的广告量的比)却很难有再增加的空间,虽然我们在1983年有大幅成长,广告则数由九百多万增加为一千六百多万,营收则由360万成长至810万美元,增加幅度与全美其它地区差异不大,但以我们的Case来说考量到Courier-express同时关闭则视嫌高估。
平心而论,若广告由报纸版面移到夹报对我们来说有负面的经济影响,夹报的利润较低,且受限于其它相同传递方式的竞争,更甚者ROP则数的减少连带使的新闻版面亦跟着减少(因为新闻版面须维持一定比例),进而减少对读者的实用性。
Stan Lipsey在年中接替Henry Urban成为水牛城日报的发行人,Henry在日报因发行周日版而面对诉颂与损失的灰暗时期从未退缩,当时这项决定受到许多当地新闻同业质疑,但Henry仍受到水牛城日报所有员工,也包含我与Charlie的敬重,Stan跟Henry从1969年起便为伯克夏工作,它对于水牛城日报从编辑到发行的大小事务亲身参与,他的表现无与伦比。
喜斯糖果的经营表现依旧亮丽,它拥有可贵而稳固的客户基础与管理阶层,近年来喜斯遇到两个重大的难题,所幸其中至少有一个已找到解决的方法,这问题与成本有关,不过不是指原料成本,虽然我们跟竞争同业比原料成本较高,而若这种情况相反的会我们反而会不高兴,事实上原料成本是我们较无法控制的,因为不管价格如何变化,我们所使用皆属最上等的的原料,我们视产品品质为最重要的一点。 但在其它成本却是我们所可以控制的,不过问题却出在这身上,我们的成本(以每磅为基本单位,但不包括原料成本)增加的速度远高于一般物价水准,若要扭转现在的竞争劣势与获利危机,降低成本绝对有其必要性,所幸最近几个月,成本已受到有效控制,相信1984年的成本增加率将会低于通货膨胀,这自信源自于我们与Chuck多年来共事的经验,打从我们买下喜斯以来便由他负责,而他的表现就如同下表一样有目共睹:
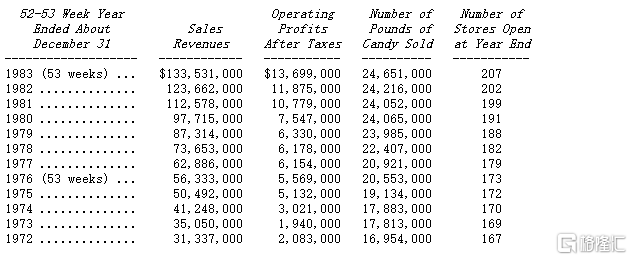
我们面临的另一个问题,如上表中可看到的是我们在实际售出的糖果磅数停滞不前,事实上这是这个行业普遍遇到的困难,只是过去我们的表现明显优于同业,不过现在却一样惨。过去四年来我们平均每家分店卖出的糖果数事实上无多大变化,尽管分店数有所增加(而销售费用有同样增加),当然营业额因我们大幅调涨售价而增加许多,但我们认为衡量一家店经营绩效的标准在于每家分店卖出糖果磅数而非销售额,1983年平均一家店的销售量减少了0.8%,不过这已是1979年来较好的表现了,累计的降幅约达8%,集体订购量(约占整体销售的25%)在经过1970年代成长高峰后已停滞不前。
我们不确定分店与集体订购的销售量无法增加主要是受到我们的订价策略还是景气萧条或是我们的市场占有率太高的影响,不过1984年我们调涨的幅度较以往几年温和,希望明年跟各位报告的销售量能因此增加,不过我们却无任何依据能保证这种情况一定发生。
除了销量的问题,喜斯具有多项且重要的竞争优势,在我们主要的销售地区-西部,我们的糖果为消费者所偏爱,他们甚至愿意用多花二三倍的价钱来享受(糖果就如同股票一样,价格与价值乃有所不同,价格是指你所付出的,而价值却是指你所得到的),我们全美直营店服务的品质跟我们的产品一样好,亲切贴心的服务人员就跟包装上的商标一样,以一家雇用二千名季节性员工的企业来说,可是不容易办到的,这都要归功于Chuck与所有同仁的努力。而由于我们在1984年仅微幅调整价格,所以预期明年度的获利只与今年相当。
我们本身除了经营保险业外,还在这项产业有庞大的投资部位,而这些由本人作决策的事业,其经营成果显而易见的很惨,所幸那些不受本人控制的部份,如GEICO表现杰出,才避免整个集团经营亮起红灯,没错你心里想的完全正确,几年前我犯下的错误如今已找上门来了。
整个产业如下表所示,已低迷了好几个年头:
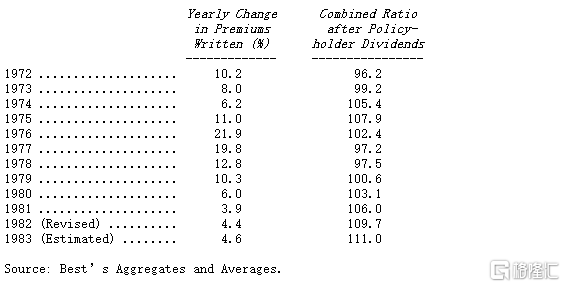
资料明白显示出目前整个产业,包括股市、共同基金与互助会所面临的惨况,Combined Ratio代表所有的保险成本(发生的理赔损失加上费用)占保费收入的比重,一百以下表示有承销利益,反之则发生亏损
如同去年我们所揭示的原因,我们认为1983年的惨况仍将持续好几个年头,(正如Yogi所说:又是déjà vu.)不过并不表示情况不会好转,事实上一定会,只是要未来几年的平均Combined Ratio明显低于前几年的水准将不太可能,基于对通货膨胀的预期,除非保费收入每年以超过10%成长,否则损失比率将很难压到比现在的水准还低。
我们自己的Combined Ratio是121,由于最近Mike Goldberg以接手负责保险事业的经营,所以这个烫手山竽交给他来解决,要比本人亲自处理要来得好得多了,然而不幸的是,保险这行业前置期很长,虽然企业政策与人员可随时改进,但其效果却须要相当长的一段时间才能显现,(事实上我们就靠这点在投资GEICO上,赚了很多钱,我们可以在公司营运效益真正显现之前,先一步预期),所以目前的窘境事实上是我两三年前直接负责营运时所捅下的偻子。所以尽管整体表现不佳,但其中仍有几位经理人表现杰出,Roland所领导的National Indemnity在同业对手一片惨泹时,一支独秀,而Tom在Colorado展露头角,我们可说是挖到宝了。
近来我们在再保险领域的表现极为活跃,而事实上我们希望能够再更活跃一些,在这行投保者相当注重承保者长期的债信以确保其对之多年后的承诺得以实现,这一点伯克夏所提供坚实的财务实力使我们成为客户倚赖的首选。这行生意的来源主要是终身赔偿(Structured Settlement)即损害请求者每月定期领取赔偿费直到终身而非一次给付,这对请求者来说可享受税赋上的优惠,也可避免一下子把赔偿款花得精光,通常这些被害人皆严重伤残,所以分次给付可确保其往后数十年的衣食无虞,而关于这点我们自认为可提供无与伦比的保障,没有其它再保业者,即使其资产再雄厚,有比我们更坚强的财务实力。
我们也想过或许靠着本身坚强的财务实力,可承受有意愿移转其损失赔偿准备的公司,在这类个案中,保险公司一次付给我们一大笔钱,以承担未来所有(或一大部份)须面临的损害赔偿,当然相对的受托人要让委托人对其未来年度的财务实力有信心,在这一点上我们的竞争力明显优于同业。
前述两项业务对我们而言极具潜力,且因为它们的规模与预计可产生的投资利益大到让我们特别将其承销成绩,包括Combined Ratio 另行列示,这两项业务皆由National Indemnity的Don 负责。
GEICO在1983年的表现之好,其程度跟我们自己掌管的保险事业差劲的程度一样,跟同业平均水准111相比,GEICO在加计预估分配给保户的股利后的数字为96,在这之前我从不认为它能够表现的如此之好,这都要归功于优异的企业策略与经营阶层。
Jack与Bill在承销部们一贯维持着良好的纪律(其中包含最重要的适当地损失准备提列)而他们的努力从新事业的开展有成获得了回报,加上投资部门的Lou Simpson,这三个人组成了保险业的梦幻队伍。
我们拥有GEICO大约三分之一的股权,依比例约拥有二亿七千万的保费收入量,约比我们本身所有的还多80%,所以可以这么说我们拥有的是全美最优质的保险业务,但这并不代表我们就不需改进自有的保险业务。 有人常问为什么伯克夏不分割它的股票,而这个问题通常是建立在这个动作将会对股东有利的假设基础之上,不过我们并不认同这点,让我告诉你为什么。
我们有一个目标是希望伯克夏的股价能与其本身拥有的内含价值成正相关(请注意是合理的正相关而非完全一致,因为如果一般绩优公司的股价远低于其真正价值的话,伯克夏也很难免除在外),而一个公司要维持合理的股价跟其所背后的股东有很大关系,若公司的股东与潜在的买家主要都是基于非理性或情绪性的投资该公司股票,则公司股票便会不时出现很离谱的价格,躁郁的人格会导致躁郁的价格,这种性格甚至有助于我们买卖其它公司的股票,但我们尽量避免这种情况跟伯克夏沾上边将会对身为股东的你我有利。
很难确保公司股东皆维持高水平,A太太可依自己喜好选择其个人的四百文件投资组合,任何人都可买任何股票,没有任何公司可依智力、情绪稳定度、道德感或衣着品味来筛选股东,所以股东优生学基本上是一项不可能的任务。
但大致而言,我们觉得可透过不断地沟通公司经营哲学以吸引并维持优质的股东群,以达到自我筛选的目的。例如一场标榜为歌剧的音乐会,跟另一场以摇滚乐为号召的演唱会,铁定会吸引不同的观众群来欣赏,虽然任何人皆可自由买票进场。相同地透过不断地宣传与沟通,我们希望能够吸引到认同我们经营理念与期望的股东(一样重要的是说服那些不认同的远离我们)我们希望那些倾向长期投资且把公司当成是自己事业一样看待的股东加入我们,大家重视的是公司的经营成果而非短期的股价波动。
具有这项特质的投资人属于极少数,但我们却拥有不少,我相信大概有90%(甚至可能超过95%)的股东已投资伯克夏或Blue Chips达五年以上,另外95%的股东,其持有的伯克夏股票价值比起其本身第二大持股超过两倍以上,在股东上千人,市值超过十亿的公司中,我敢保证伯克夏的股东与经营者的想法是最能契合的,我们很难再将我们股东的素质再加以提升。
如果我们将公司的股票分割,同时采行一些注重公司股价而非企业价值的动作,我们吸引到的新进股东其素质可能要比离开的股东差得多,当伯克夏的股价为1,300元时,很少有人负担得起,对于买得起一股的人来说,将股票分割为一百股对他来说并无任何影响,而那些认为有差别且真的因为我们股票分割而买进的人肯定会将我们现有的股东水准往下拉(难到我们牺牲到那些原有思想透澈换来一堆认为九张十元钞要比一张百元钞好的蛋头真得能够提升整个股东团队的素质吗?)人们若非基于价值而买进股票早晚也会基于相同原因卖掉股票,他们的加入只会使公司的股价偏离价值面而作不合理的波动。所以我们尽量避免那些会招来短期投机客的举动,而采取那些会吸引长线价值型投资者的政策,就像你在布满这类型投资者的股票市场中买进伯克夏的股票,你也可以在相同的市场中卖出,我们尽量维持这种理想的状态。
股票市场上讽刺的一点是太过于重视变动性,经纪商称之为流动性与变现性,对那些高周转率的公司大加赞扬(那些无法让你口袋麦可麦可的人,一定会让你的耳朵不得闲)但投资人必须有所认知,那就是凡事对庄家有利的一定对赌客不利,而过热的股市跟赌场没有两样。假设一家公司的股东权益报酬率为12%,而其股票年周转率为百分之百,又若买卖股票须抽1%的手续费(低价股的费率可能还更高)而公司股票以帐面净值进行交易,这样算下来光是每年股权移转的交易成本便占去净值的百分之二,且对公司的获利一点帮助都没有,(这还不包括选择权交易,后者将会使这项磨擦成本更上一层楼)玩这种大风吹的游戏实在是有点划不来,若是政府突然宣布调高企业或个人所得税16%时,相信大家一定都会跳起来,但过度重视变动性的结果便是要付出这样的代价。
过去在每天交易量约一亿股的年代(以今日的水准算是相当低的了),对所有权人来说是绝对是祸不是福,因为那代表大家要付出二倍于五千万股交易量的成本,又假设每买卖一股的交易成本为十五分钱,则一年累积下来约要花费75亿美金的代价,这相当于爱克森石油、通用动力、通用汽车与太古石油这四家全美最大企业的年度盈余加总,这些公司以1982年底计有750亿美元净值,约占财富杂志五百大企业净值与获利的12%,换句话说投资人只因为手痒而将手中股票换来换去的代价等于是耗去这些大企业辛苦一年的所得,若再加计约20亿投资管理费的话,更相当于全美前五大金融机构(花旗、美国银行、大通银行、汉华银行与摩根银行)获利的总和,这昂贵的游戏只是用来决定谁能吃这块饼,但没有一点办法让饼变得更大。(我知道有一种论点说这过程能使资金作更有效的配置,但我们却怀疑其可信度,相反的过热的股市反而妨碍的资金合理的配置,反而使饼变得更小。亚当史密斯说:自由市场中有一只看不见的大手能导引经济社会使其利益极大化,我们的看法是-赌场般的股市与神经质的投资行为仿佛是一只看不见的大脚碍手碍脚地拖累了经济社会向前发展。
与那些过热的股票相比,伯克夏目前的买卖价差约为30点,或大约2% ,依据交易量大小的不同,买卖双方所需支付的成本约略从4%(只买卖几股)递减至1 1/2 %(若量大的话可以议价方式降低差价与手续费),而伯克夏的股票交易单量通常较大,故平均成本不超过2%。同时伯克夏股票的周转率(扣除盘商间交易与亲属赠与)每年约仅3%,也就是说总的而言,伯克夏股东每年所付出的交易成本约占其市值的万分之六,粗估约为90万美金(这笔金额不少,但远低于市场平均),股票分割会增加交易成本,降低股东素质并鼓励公司股价与其内含价值悖离,我们想不到有任何一点好处。
去年这时我登了一小段广告寻求可能的购并对象,在我们的新闻事业我们告诉广告主重复刊登便会有结果(事实上是如此),所以今年我再复述一次我们购并的标准: 我们对具以下条件的公司有兴趣:
(1)钜额交易(每年税后盈余至少有五百万美元)
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣)
(3)高股东报酬率(并甚少举债)
(4)具备管理阶层(我们无法提供)
(5)简单的企业(若牵涉到太多高科技,我们弄不懂)
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)
我们不会进行敌意购并,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,除非我们所换得的内含价值跟我们付出的一样多,否则不考虑发行股份。我们欢迎可能的卖方与那些过去与我们合作过的对象打听,对于那些好的公司与好的经营阶层,我们可以提供一个好的归属。
\* \* \* \* \* \* \* \* \* \*
今年的股东指定捐赠计划约有96.4%的有效票参与,总计在1984年初(帐列1983年)捐出的款项分配给1,353家慈善机构,共计约三百万美元,虽然股东回复占股权的比率颇高,但占股东总数的比率却不甚理想,主要的原因可能是新购并进来的股东人数较多且不熟悉本计划的内容,我们建议新股东赶快阅读相关信息,若你也想参加的话,我们强烈建议你赶快把股份从经纪人那儿改登记于自己的名下。
Blue Chips与伯克夏的合并案顺利完成,仅有低于0.1%的股东表示反对,也没有人要求再评估,在1983年我们因而获得了一些租税上的优惠,我们预期往后几年能够再获得一些,此外整个合并案有个小插曲,相较于1965年现有经营阶层接手时的1,137,778股,伯克夏现今有1,146,909股流通在外,若你当初持有1%的股权约等于现在的0.99%股权,不过伯克夏的资产已从过去单纯的纺织机器设备厂房,增加为拥有新闻、糖果、家具与保险事业,外加13亿美金的有价证券。
我们欢迎原来是Blue Chips的股东加入我们,为了帮助你们对伯克夏有进一步的认识,只要来信索取我们很愿意将1977-1982的年报寄给各位。
沃伦·巴菲特
董事会主席
1984年3月14日
## 1984年巴菲特致股东的信
致Berkshire公司全体股东
1984年伯克希尔的净值约增加了一亿五千万美金,每股约等于133美金,这个数字看起来似乎还不错,不过若考虑所投入的资金,事实上只能算普通,二十年来我们的净值约以22.1%年复合成长率增加(从1965年的19.46到1984年的1,108.77),去年则只有13.6%。
如同我们去年曾提过的,真正重要的是每股内在价值的成长率,不过由于其涉及太多主观的意见而难以计算,所以以我们的情况,通常用账面价值当作代替(虽然通常是有点低估),我个人认为在1984年内在价值与账面价值增加的程度可谓相当。
过去个人以学术角度曾跟各位提到暴增的资本将会拖累资本报酬率,不幸的是今年我们以报导新闻的方式跟各位报告,过去动辄22%的成长率已成历史,在往后十年我们大约要赚到39亿美金,每年才能以15%成长(假设我们仍维持目前的股利政策,后面我会详加讨论),想要顺利达成目标,必须要有一些极棒的点子,我跟我的执行合伙人查理芒格目前并无任何够棒点子,不过我们的经验是有时它会突然冒出来。
下表显示伯克希尔账面盈余的来源,由于年中与蓝筹印花合并致使我们在一些长期投资的股权发生变动,
而各个公司资本利得损失并不包含在内,而是汇总于下表最后“已实现出售证券利得”一栏(我们认为单一年度的出售证券利得并无太大意义,但每年加总累计的数字却相当重要),至于商誉的摊销则以单一字段另行列示,虽然本表列示的方式与一般公认会计准则不尽相同但最后的损益数字却是一致的:
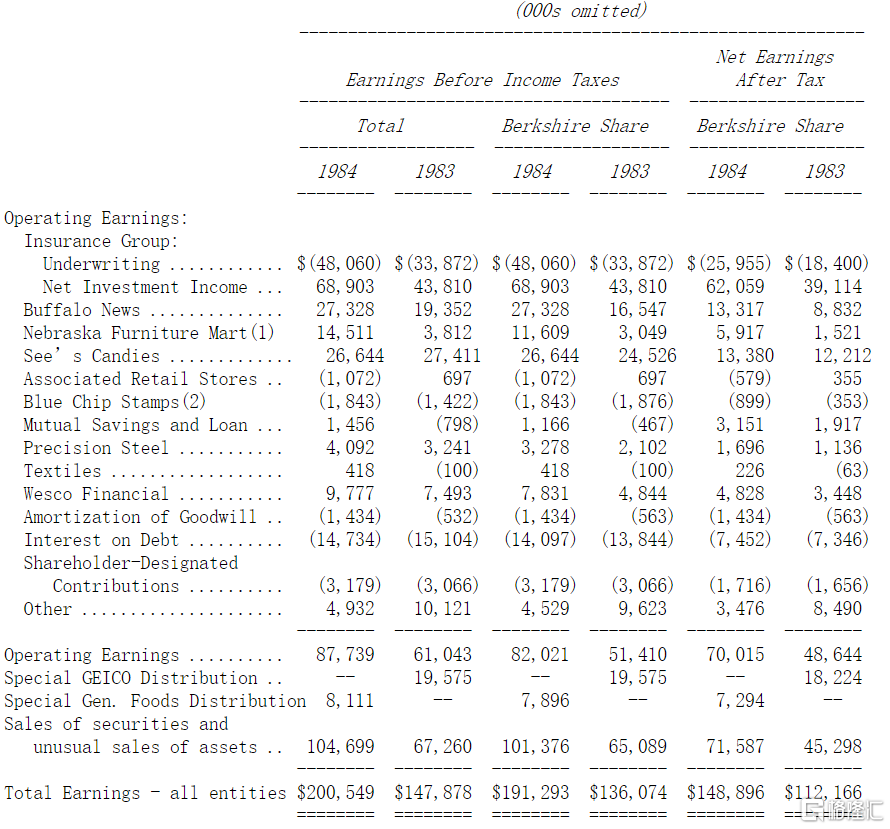
比较细心的股东可能会发现盖可保险特别股利的金额与其分类的位置有变动,虽然损益数字些微受到影响,但实质上并无太大差别,但背后的故事却相当有趣。
如同去年我报告过的,(1)1983年中盖可宣布实施股票回购(2)同时我们签署协议同意盖可自我们手中买回等比例的股份(3)总结最后我们卖还给盖可35万股,并收到2,100万现金,而我们在盖可的持股比例则维持不变(4)我们著名的律师事务所认可这整件交易为减资(5)依税法我们只要缴交6.9%的集团企业间股利税(6)最重要的是这2,100万现金比我们未确认的未分配盈余少得多,故本质而言,我们将之视为股利的分配。
但由于这种情况并不常见且金额又不小,所以在去年季报与年报中我们特别加以分别列示,并且经我们的本地签证会计师认可同意。
而1984年通用食品也发生同样的状况,只是后者是直接自公开市场中买回,所以我们每天卖出一点股份以使我们在该公司的持股比例维持不变,同样的双方在交易之前已签订好协议,且我们收到的现金比我们在该公司未确认的未分配盈余少得多,总计我们收到2,100万现金,而持股比例则维持在8.75%不变。
但这时签证会计师的纽约总部却跳出来讲话,否决其分所的结论,认定我们在盖可与通用食品之间的交易属于股权买卖而非股利分配,在这种情况下,我们所收到的现金被认定为出售股票收入,在扣除当初的原始投资成本后,应列示为资本利得,当然这只是会计上的处理与税务无关。
虽然我们并不认同纽约方面的看法,但为免会计师出具保留意见,我们仍勉强接收,并重编1983年的报表,尽管如此,公司实质上未受任何影响,我们在这两家公司的权益、账上的现金、所得税与持有股权的市值皆维持不变。
而今年我们又与通用食品签订类似的协议,为了确保在税法上得以认定为股利分配,我们仍将在该公司维持持有的股权比例不变,当然若后续还有类似的情况我们一定会跟所有的股东报告。而在参与过这么多次类似的交易后,我们觉得这种做法对不卖出股份的股东同样有利,当一家经营绩效良好且财务基础健全的公司发现自家的股价远低于其内在价值时,买回自家股票是保障股东权益最好的方法了。
但我必须说明我是指那些基于市盈率角度的买回,并不包括那种不道德的green-mail(在这类交易中,甲乙双方为自身私利协议剥削不知情的丙方,甲方-是指职业股东在刚买下股票后,便对公司经营阶层发出要钱或是要命的勒索,而乙方-是指息事宁人的公司经营阶层,愿意用高价买回,只要这个钱不要是他出的就好,丙方-就这样被牺牲,别人花钱他来买单,结果公司经营阶层还信誓旦旦的说要维持公司利益,而不知情的股东只能呆呆的被宰还不自知。
去年我们几个投资头寸较大的被投资公司只要其价格与价值差异颇大时,都努力买回自家股份,而对于身为股东的我们而言,有两点好处
第一点很明显,是一个简单的数学问题,透过买回公司的股票,等于只要花一块钱的代价便能够获得两块钱的价值,所以每股的内在价值可大大的提高,这比花大钱去并购别的公司效果要好得多。
第二点较不明显,且没有什么人知道,实际上也很难去衡量,但时间一长其效果越明显,那就是管理当局可透过买回自家的股票来对外宣示其重视股东权益的态度,而非一味的要扩张个人经营事业的版图,因为后者往往不但对股东没有帮助,甚至反而有害股东的利益。如此一来,原有的股东与有兴趣的投资人将会对公司的前景更具信心,而股价便会向上反应而与其本身的价值更为接近。
相对地那一些成天把维护股东权益的口号挂在嘴边,却对买回自家股票的建议置之不理的人,很难说服大家他不是口是心非,久而久之,他便会被市场投资人所离弃。
最近我们靠前三大持股-盖可、通用食品与华盛顿邮报大量买回自家股票(埃克森-我们的第四大持股也积极买回股票,只是因为我们是最近才建仓,所以影响不大),而大发利市,我们对于投资这种具竞争优势同时又真正注重股东权益的管理阶层感到相当安心。
下表显示我们在1984年底,主要的投资头寸(所有数字已扣除Wesco等公司的少数股权)
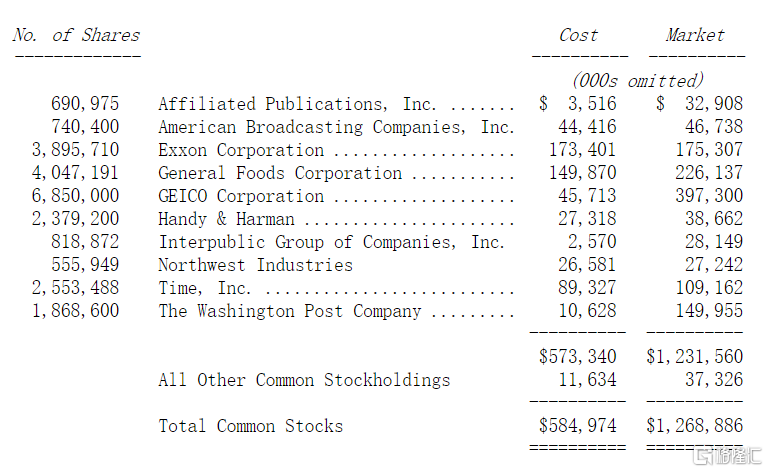
(a)代表全部股权由伯克希尔及其子公司所持有
(b)代表由伯克希尔子公司蓝筹印花与Wesco所持有,依伯克希尔持股比例换算得来。
最近十年来实在很难找得到同时能够符合我们质与量(价格与价值的差距)标准的投资标的,我们尽量避免降格以求,但你知道什么事都不做才是最困难的一件事(有一位英国政治家将该国十九世纪的伟大归功于统治者的无为而治,但历史学家可以随随便便就提议,不过后继统治者却很难真的做到)
除了先前曾提到的数字,有关Wesco的经营理念在查理芒格写的报告中会详加描述。
此外我们控股的企业,如内布拉斯加家具店、喜诗糖果、水牛城日报与保险事业集团的经营,将在稍后加以说明。
内布拉斯加家具店
去年我曾介绍过B太太跟她的家族的优异表现,不过事实上我还低估他们的管理才能与人格特质,B太太身为公司的负责人,现年九十一岁,当地的报纸曾形容她每天工作完便回家吃饭睡觉,每晚等不到天亮便急着要回店里头上班,每天从早到晚,每周工作七天,她一天所决定的事情可能比一家大公司总裁一年内决定的事还多(当然是指好的决策)。
今年五月B太太荣获纽约大学颁赠荣誉博士学位,(她是个跳级生,在她获得这个学位之前,从来没有到学校上过一天课),在她之前获颁这项殊荣的包括埃克森石油总裁、花旗银行总裁、IBM总裁与[通用汽车](https://xueqiu.com/S/GM?from=status_stock_match)总裁等杰出企业人士。
而B家族有其母必有其子,由他们的表现可以得知,Louie B太太的儿子跟他三个小孩,皆遗传到B太太的个性,去年NFM单店的营业额增加一千多万美金,成为一亿一千多万,是全美单店业绩最高的一家家具量贩店,事实上它的成功不是没有道理的,以下数字说明一切。
根据去年财报,全国最大的家具零售商-Levitz自夸其所卖价格要比当地所有传统家具店要便宜许多,而该公司的毛利率却高达44.4%(亦即消费者每付100元所买的货品,公司的成本只要55.6元)。而NFM的毛利却只有前者的一半,其所凭借的便是优异的效率(包含薪资、租金与广告费等成本只占营业额的16.5%),我们不是要批评Levitz,事实上该公司经营亦颇出色,只是NFM的表现实在是太好了(记着这一切的一切都是从B太太1937年的五百块本钱开始),靠着精打细算与大量采购的成本优势,NFM在供献股东盈余的同时,也替顾客节省了可观的采购预算,这一点也使得该公司的客户分布越来越广。
人们常常问我,B太太到底有什么经营诀窍,而其实说穿了也不是什么深奥的道理,他们整个家族(1)对事业保持的热情与冲劲会让富兰克林与Horatio Alger看起来像辍学生(2)脚踏实地的去落实并果断的决定要做的事情(3)不受外在对于公司竞争力没有帮助的诱惑(4)对待所有人皆能保持高尚的人格。
我们对于B太太家族的人格的信任可从以下交易过程看出,NFM从来未找会计师查核,我们也从未对存货进行盘点或核对应收账款或固定资产,我们便交给她一张五千五百万的支票,而她给我们的是一句口头的承诺。
我们很荣幸能与B太太合伙做生意。
喜诗糖果
下表是该公司自从被蓝筹印花买下后,对其表现的一段回顾:
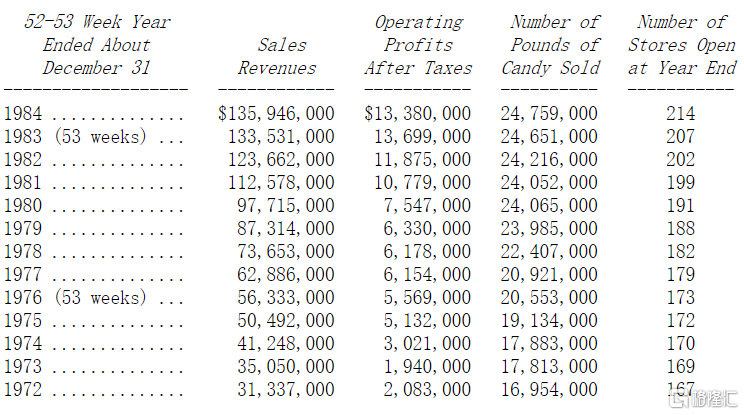
看得出其表现并非处于持续成长的状态,事实上盒装巧克力这行业的获利情况并不一定,有的品牌赔钱,但有的却颇有赚头,就我们所知只有一家竞争对手维持高获利,而喜诗的成功要归功于优秀的产品与杰出的经营人才-Chuck Huggins.
尽管在1984年我们产品价格的涨幅不若以往,大约1.4%,不过还好我们在过去几年一直困扰我们的成本控制问题上大有进展,除了我们无法控制原料成本外,其它费用仅较去年增加2.2%。过去我们由于单店销售数量(指重量,而非金额)略微下滑,整体销量只能靠增加门市来扩张,当然使得销售成本恶化,1984年单店销量减少1.1%,但整体销量因扩张门店的关系成长0.6%(两者皆已将1983年53周的因素列入考虑)。
喜诗糖果的销售受到季节因素的影响越来越大,在圣诞节到来的前四周,其业绩与获利分别占全年的四成与七成五,此外复活节与情人节期间的业绩也特别好,至于平时的生意表现便平平,不过也因为如此使得管理部门与员工在忙季特别辛苦,需要特别的耐性来处理大量的订单。而即使如此服务态度与产品品质却一点也没有打折扣,至于其它同业我就不管保证,事实上有的为了降低成本增加保存期限而添加防腐剂或将成品加以冷冻,我们宁愿大家辛苦一点而拒绝这样的做法。
此外我们的店在非假日期间遭遇到一些新式食物与零食店的竞争,所幸在1984年我们推出六种新式糖果棒加以反击,其效果颇佳广为消费者所接受,目前我们正在研发新产品预计在不久的未来推出上市。
展望明年我们期望把成本增加幅度压得比通货膨胀率低,当然这必须要增加单店的销量来加以配合,预估平均售价将调涨6-7%,获利将稳定成长。
水牛城晚报
1984年该报的获利超过我们的预期,与喜诗糖果控制成本一样具成效,不包括编辑室,整体的工作时数减少约2.8%,由于生产力的增进,使得整体成本减少约4.9%,Stan Lipsey与其经营团队的表现为业界之最,但我们同时也面临一项不利的因素,在年中我们与工会签订一项数年的工作合约,使得工资大幅调涨,基于过去1977-1982年该报亏损时,工会与员工一致配合的态度,是使我们战胜Courier-express的关键因素,所以我们认为这种调整尚属合理,若非当时我们及时将成本降低,现在的结局可能完全相反,而由于这项调整案系分阶段进行,所以对1984年的影响有限,但到明年此时便会全数反应,虽然我们可以努力提高生产力作为因应,但不可避免的明年的单位劳动成本将大幅增加,而新闻印刷成本预估也将增加,由于这两项不利因素,明年毛利将略微下滑。
但另外有两点是对公司有利的:
(1)本报发行流通的范围是一个广告效用极高的地区,相对于一般地区性报纸对广告主的效益极为有限,一个几百英里远的订户对位于本地的杂货店来说一点效用也没有,对于一家报社来说,其开支主要取决于总发行量,而其广告收入(约占总营收的七到八成)却要依靠实际有效的发行量。
(2)水牛城报纸的零售业绩特别突出,广告主只要凭着这份报纸便能将信息传递到所有潜在的客户手中。
去年我曾告诉各位该报优异的读者接受度(在全美前一百大报纸中,我们在平日排名第一、而假日则排第三),最新的资料显示前者仍维持第一、而后者则跃居第二位(不过我们水牛城的订户数却减少,主要是在平日部分),而我们曾提到高接受度的原因是由于我们丰富的新闻内容(在相同规模的报纸中,我们提供的新闻量是最多的),1984年的比率是50.9%(相较于去年的50.4%多一点),远较一般的35%-40%高出许多,而我们也会继续维持在50%以上的比率,另外去年我们虽然减少一般部门的工作时数,但编辑部门的编制却维持不变,虽然编辑室的开支增加达9.1%,远较总成本增加4.9%为高。
在商业社会中,一家强势报纸的优势是极为明显的,老板通常相信惟有努力地推出最好的产品才能维持高获利,但是这种令人信服的理论却让无法令人信服的事实打破,当一流的报纸维持高获利时,三流报纸所赚得的钱却一点也不逊色有时甚至更多,只要你的报纸在当地够强势,当然产品的品质对于一家报纸提高市场占有率极为关键,而我们相信在水牛城也是如此,而且像Alfred这样的人能领先我们的最主要原因亦是如此。
一旦主宰当地市场,报纸本身而非市场将会决定这份报纸是好还是坏,不过好或坏,终将大发利市,在一般行业却不是这样,不良品质的产品它的生意一定不好,但即使是一份内容贫乏的报纸对一般民众来说仍具有布告栏的价值,其它条件相同时,一份烂报当然无法像一份一流报纸拥有广大的读者,但对一般市民却仍具用处,而间接使得广告主认同其存在的价值。
因为市场对于报纸品质的要求水准并不高,管理阶层便需自我要求,我们的报纸在量的方面具体地要求新闻成本需高于一般同业水准,而我们也有信心Stan Lipsey与Murray Light会继续在质的方面予以加强,查理与我皆相信报纸是社会中的一个特殊机构,我们相当引以为傲,也期待在往后的日子更将更上层楼。
保险业
整个产业如下表所示:
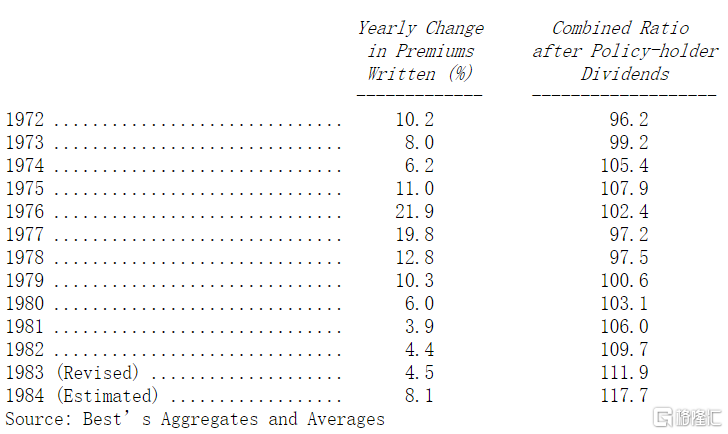
上表充分显示出整个产险业所面临到的状况,综合比率代表保险总成本(产生的损失与费用)占保费收入的比率,当它低于一百时表示有承保利益,反之则有承保损失,过去几年我一再强调公司每年惟有保持10%以上的保费成长速度方能确保此比率不变,这是基于费用占保费收入的比例不变,而理赔损失将因为单量、通胀与法院判决扩大理赔范围等原因,而每年成长百分之十的假设。而不幸的是,实际情况真如我所预言,总计从1979-1984年间保费收入约增加61%(平均年增率10%),而综合比率与1979年一样皆是100.6,相较之下,同业保费平均增加30%,综合比率则变成117.7,而到今天我们仍相信保费收入的年变动率是承保获利趋势的最佳指针。目前显示明年的保费年增率将超过10%,所以假设明年不会发生什么特别大的灾害,我们预期综合比率将往好的方向发展,然而若依照目前产业损失的估计(及年增率10%),保费收入必须连续五年成长15%,才能将综合比率降回到100,亦即代表到1989年时保费需要成长整整一倍,这似乎是不太可能的一件事,所以持平而言,我们预期保费每年将成长大约超过10%,而综合比率在产业竞争激烈的情况下,将维持在108-113之间。
我们自己在1984年的综合比率是可怜的134(在这里我不包括Structured Settlement在内)这是连续三年我们的表现比同业水准差,我们预期明年综合比率会变好,而且也会比同业表现的好,自从Mike从我手中接下保险业务后已改正了不少先前我所犯下的错误,而且过去几年我们的业务集中在一些表现不如预期的保单上,这种情况将有助于与我们竞争的同业退缩甚至出局,而当竞争局势打破后,我们就可以提高保费而不怕失去客户。过去几年我一再告诉各位总有一天我们坚强的财务实力将有助于我们取得保险营运的竞争优势,而这一天终将来临,无疑的我们是全美产险营运最佳,资金最雄厚的保险公司(甚至比一些有名规模又大的公司还要好),同样重要的是公司的政策便是要持续维持此优势,保单购买者用钱所换到的只是一纸承诺,而这纸承诺必须要经得起所有的逆境而非顺境的考验,最低限度,它必须要能够经得起低迷股市与特别不利的承保状况等双重考验,我们的保险子公司有意愿也有能力确保其承诺在任何状况下兑现,这是没有多少家保险公司能做得到的。
我们的财务实力对于去年曾提过的结构赔付(分阶段赔付)与损失准备计提业务上来说是一项很好用的利器,结构赔付的理赔申请户与申请再保的保险公司必须要百分之百确定在往后的几十年内能顺利获得支付,很少产险公司能够符合这种要求(事实上只有少数几家公司能让我们有信心将我们自己的风险再保出去),而我们在这方面的业务大有成长,我们持有用以弥补可能的负债的资金从一千六百万成长至三千万,我们预期这项业务将继续成长且成长速度更快,为此我们特地为执行该业务的哥伦比亚保险公司办理增资,虽然竞争颇为激烈但获利却也令人满意。
至于盖可保险的消息与往常一样大致上都不错,这家公司1984年在其主要业务的投保户大幅增加,而其投资部门的表现一样优异,虽然承销结果不尽理想,但仍较同业突出,截至去年底我们拥有该公司36%的权益,若以其产险总保费收入八亿八千万计,我们的部分约有三亿二千万左右,大约是我们自己承保量的二倍。
过去几年我一再提醒各位盖可的股价涨幅明显超越其本业的表现,虽然后者一样杰出,盖可在我们公司的账面价值成长幅度大于该公司本身内在价值的成长幅度,而我同时也警告各位这种情形不会年复一年地一再发生,总有一天其股价的表现将逊于本业,而这句话在1984年应验了,去年盖可在伯克希尔的账面价值没什么变动,不过其公司的内在价值却大幅增加,而由于盖可代表着伯克希尔27%的净值,当其市场价值迟滞不前,直接便影响到伯克希尔净值成长的表现,但我们对这样的结果并不会觉得有什么不好,我们宁愿要盖可的企业价值倍增而股价下跌,也不要公司内在价值减半而股价高涨,不仅是盖可,乃至于我们所有的投资,我们看的是公司本质的表现而非其股价的表现,如果我们对公司的看法正确,市场终将还它一个公道。
所有的伯克希尔股东皆由于盖可的经营团队,包括Jack Byrne、Bill Snyder与Lou Simpson而获益良多,在他们的核心事业-低成本的汽车与房屋住宅保险,盖可拥有显著且持续的竞争优势,这在一般业界并不多见,可谓投资人的稀世珍宝(盖可本身正说明的这一点,优秀的经营团队将所有的重心放在核心事业以维持高获利能力),盖可核心事业所产生的资金大部分皆交由Lou Simpson来投资,Lou是一个情绪与理性兼具的罕见人才,这项人格特色使其在长期投资方面有杰出表现,即使承受的较低的风险,其投资报酬却较同业表现要好的许多,我对以上三位杰出经理人表达赞赏与感谢之意。
我认为所有在产险业有重大投资的股东,对于这行业每年盈余报告的一项盲点要特别注意,Phil Graham在担任华盛顿邮报的发行人时曾说:“新闻日报是攥写历史的第一手草稿”,而很不幸的,产险从业者所提供的年度财务报告,也可称得上是该公司财务与经营状况的第一手草稿。
主要的问题在于成本,保险业最主要的成本是保户的理赔,而对于当年的收入会发生多少损失实在是很难以去估计,有时损失的发生与其程度要在好几十年之后才会明朗。一般来说,产险业当年度确认的损失主要包含有下列几项:(1)当年发生且支付的损失(2)对于已发生且提报但仍未解决案件的估计损失(3)对于已发生但尚未提报,亦即保险从业者尚不知情案件所作的损失估计数字(一般业界称之为IBNR-发生了但尚未提报)以及(4)对于以前年度对于前述(2)(3)项估计所作之调整。
虽然上述的调整时间可能会拉得很长,但不管怎样,先前在X年所估计数字与实际的差异,于以后年度不论是X+1或是X+10年,一定要修正回来,而这无可避免地,也将使得以后年度的损益数字遭到误导,举例来说,假设我们的一位保户在1979年受伤,而当时估计的理赔金额为一万美元,所以在当年度我们便会在账上计提一万美元的损失与准备,又若后来到了1984年商双方以十万美元合解,结果我们必须还要于1984年另行确认九万美元的损失,虽然我们明知道该项损失系属于1979年所发生的,又再假设那是我们在1979年所接惟一的个案,则公司的损益与股东的权益将明显遭到误导。
不管管理当局的意图如何地正当,由于需要广泛地应用“估计”来组合产险业财务报表上所有看似真确的损益数字,所以无可避免地其中一定隐含着某些错误。而为了减少这类错误,大部分的保险人运用各种不同的统计方法来调整其对成千上万的被保险人之损失估算,以作为加总估计所有应付义务的基础资料,而除此之外另外计提的特别准备则称之为补充准备,而调整的目的是要使得损失在真正确定支付金额之前,高估与低估的机率尽量接近百分之五十。
在伯克希尔我们已另加一项我们认为合理的损失准备,然而近年来它们却显得不太适当,而在此有必要让各位知道牵涉到这项损失准备计提错误的严重性,如此大家便可明了此计提过程是如何地不合理,从而判断公司的财务报表是否存在某些系统性的偏差。
下表显示近年来我们跟各位报告的保险承销成绩,同时并提供一年之后以“若当时我们知道则我们认为我们现在认为应该是如何”的基础下的计算数字,而所谓地“我们认为我们现在认为应该是如何”系因为这其中还包含许多对以前发生的损失所作的估计调整,然而这些损失却还没有作最后的确定,只是因为一年的经过使得整个估计过程较为准确而已。
(Structured Settlement与loss reserve assumption等保险业务不包括其中)
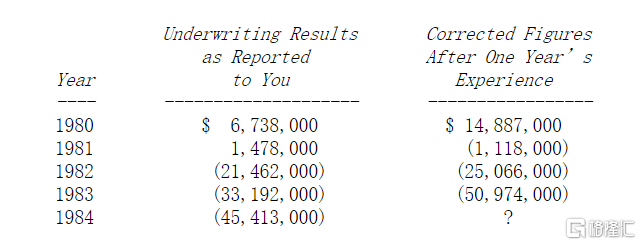
为了让各位近一步了解上表,让我们以1984年的数字加以解释,当年的税前承保损失为四千五百万(这其中包括二千七百万为当年度所发生的损失,加上前一年度一千七百万估计的差异数)
由此你可以发现,我跟各位报告的数字与实际所发生的数字有很大的出入,而且这几年的差异数越来越不利,这让我觉得非常地懊恼,因为(1)我一向自认说话算话(2)我和我的保险事业经理人若早发现事情的严重性一定不会坐视不管(3)我们少估计了损失,等于是多付给国库本来不需付的税金(虽然早晚会修正回来,只是时间拉得越长,我们损失的利息就越多)。
而由于我们将整个重心摆在意外险与再保险事业,比起其它产险从业者我们在估计损失这上头隐含更多问题(当你承保的一栋建筑物烧毁了,你可以很快地在损失成本上作反应,而如果向你投保的雇主发现他一名退休的员工,在几十年前因工作关系感染某种疾病,你反应则慢很多),即便如此,我仍对于所犯的错误感到不好意思,在直接投保部分,我们大大低估了法院及陪审团不顾事实真相与过去判例对损害赔偿的认定,而要求我们这些所谓富裕群体付钱的群起效应,我们也低估了一般大众对于受伤者应获得巨额补偿的传染效应。在再保险部分,既然我们自身已低估了应计提准备,向我们寻求再保的保险公司也犯了相同的错误,由于我们的损失系依据对方所提供的资料提存,所以他们犯的错也等于是我们犯的错一样。
最近我听到一则故事可以用来说明保险业目前所遇到的会计问题,有一位仁兄因公赴海外出差,有一天接到他姐姐来电表示父亲因意外身故,由于一时无法赶回国内参加丧礼,他便交待姐姐处理一切丧葬事宜并允诺负责所有费用,之后当他回国后不久便收到一张几百块美金的账单,他马上就把它给付掉,不过隔一阵子他又收到一张15元的账单,而他也付了,可是没想到一个月过后他再度收到类似15元的账单,他终于忍不住打电话给他姐姐问一问是怎么回事,只见他老姐在电话的另一头淡淡地表示:“噢!没什么,忘了告诉你,那是因为爸爸身上穿的那套西装是用租的”。
如果这几年你是从事保险业-尤其是再保险事业的话,这段故事听下来可能会让你很心痛,尽管我们已尽可能让所有类似前述的西装租金列入在当期的财务报表上,但过去这几年的结果却令我们感到汗颜,也足以引起各位的怀疑,在往后的年报中我会持续跟诸位报告每年浮现的差异,不论是有利或是不利的。
当然在产险业间,不是所有准备计提不当的错误都是无心之过,随着承保绩效持续恶化,加上管理当局在损失准备计提乃至于财务报表表达上有很大的裁量权,所以人性黑暗的一面便彰显出来,有些公司若真正认真去评估其可能发生的损失成本的话,他们可能早已不适合再继续经营下去,在这种情况下,有些被迫往特别乐观的方向去看待那些还未支付的潜在赔偿款,有些则从事一些可以将损失暂时隐藏起来的交易行为。当然这些行为可以撑过一阵子,外部独立的会计师也很难有效地对这类行为加以规范制止,当一家保险公司实际上的负债大于资产时,通常必须由公司本身宣告自己死亡,在这种强调自我诚信的制度下,尸体本身通常会一再给自己翻案复活的机会。
在大部分的公司,倒闭的原因是因为现今周转不灵,但保险公司的情况却不是如此,你挂掉时可能还脑满肠肥,因为保费是从保户一开始投保时便收到,但理赔款却是在损失发生之后许久才需支付,所以一家保险公司可能要在耗尽净值之后许久才会真正耗用完资金,而事实上这些所谓的活死人,通常更卯尽全力以任何价格承担任何风险来吸收保单,以始得现金持续流入,这种态度就好像一个亏空公款去赌博的职员,只能被迫继续挪用公司的钱再去赌,期望下一把能够幸运的捞回本钱以弥补以前的亏空,而即使不成功反正贪污一百万是死罪,贪污一千万也是死罪,只要在事情东窗事发之前,他们还是能够继续保有原来的职位与待遇。
别的产险公司所犯的错对伯克希尔来说,不仅只是听听而已,我们不但身受那些活死人削价竞争之痛,当他们真的倒闭时,我们也要跟着倒霉,因为许多州政府设立的偿债基金系依照保险业经营状况来征收,伯克希尔最后可能被迫要来分担这些损失,且由于通常要很晚才会发现,事件会远比想象中严重,而原本体质较弱但不致倒闭的公司可能因而倒闭,最后如滚雪球一般,一发不可收拾,当然如果管理当局发现的早而及时加以防范,强制那些烂公司结束经营,当可防止问题进一步扩大。
从1983年十月到1984年六月间,伯克希尔的保险子公司持续买进大笔的华盛顿公用电力供应系统的一、二、三期债券(WPPSS就是那家在1983年七月因无法履约偿还当初发行二十二亿美元债券用以兴建四、五期电厂计划(现已放弃)的公司,虽然这两种债券在义务人、承诺事项与抵押担保品上有极大不同,但四、五期问题的发生对于一、二、三期债券来说,已蒙上一层阴影,且有可能对后续发行债券产生重大问题,此外一、二、三期本身的一些问题也可能摧毁Bonneville所提供原先看起来颇具信用基础的保证。尽管有这些负面因素,但查理跟我评估以我们当初买进时所承担的风险与购买的价格(远低于现在的市价)来说,其预期报酬仍足以弥补所要承担的风险。
如你所知我们为保险子公司买进上市公司股票的标准与我们买下整家企业的标准并无二致,然而这种企业评价模式并未广为基金经理人所应用,甚至还遭到学术人士批评,尽管如此,对于那些追随者来说却颇为受用(对此有些学者会说,或许实际上真得可行,但理论上一定行不通,简单地说,若我们能以合理的价格买到代表一小部分优良企业的经济利益,且能累积一些这样的投资组合的话,对我们来说也是一件不错的事。而我们甚至把这种评价模式衍伸到像WPPSS这类的债券投资之上,我们比较在WPPSS的一亿四千万期末投资成本与同样金额的股权投资,前者可产生二千三百万的税后盈余(透过支付利息费用),且都是现金,只有少数企业每年可赚得16.3%的税后资本报酬率,就算有,其股票价格也高得吓人,以一般平均并购交易来说,一家无财务杠杆每年可赚得二千三百万的税后盈余(等于税前要赚四千五百万)的公司,大约要价二亿五到三亿美元(有时还更高),当然对于那种我们了解且特别偏爱的公司,或许真的下得了手,但那还是等于我们购买WPPSS价钱的两倍。
然而在WPPSS这个案子中,我们仍然认为存在有在一、二年内一文不值的些许潜在风险,同时可能也会有暂时付不出利息的风险存在,更重要的是我们所持有二亿美金面值(大约比我们持有成本高出48%)的债券。当然获利具有上限也是一大缺点,但各位必须了解,大部分的事业投资除非持续投入大量的资金,事实上所谓的获利上限的空间极为有限,这是因为大部分的企业无法有效地提高其股东权益报酬率-即使是原先一般认定可自动提高报酬率的高通胀环境也是如此。
让我们对这个把债券当作投资的个案进一步作说明,若你决定将每年12%报酬的债券利息收入继续买入更多的债券,它就好比你投资一些保留盈余继续再投资的一般企业一样,就前者而言,若今天你以一千万投资30年票面零利率的债券,则三十年后即2015年你约可得到三亿美元,至于后者,若你同样投资一千万,则三十年后一样公司市值可增加至三亿美元,两者在最后一年皆可赚得三千二百万美元。换句话说,我们投资债券就好像把它当成一种特殊的企业投资,它具备有利的特点,也有不利的特点,但我们相信若你以一般投资的角度来看待债券的话,将可避免一些头痛的问题。例如在1946年二十年期AAA级的免税债券其收益率约1%不到,事实上买进这些债券的投资人等于是投资一家每年赚不到一个百分点的烂企业,若这些投资人有一点商业头脑,面对这样的投资条件,他一定会大笑地摇头走开,当时有一些具有大好前景且每年可赚得税后10%、12%甚至15%的公司,却以账面价值进行交易,当时能以账面价值交易的公司大概没有人会怀疑它赚不到1%的报酬率,但当时习惯买卖债券的投资人仍努力地在这样的基准下进行交易,在往后的二十年间,虽然情况没有当初那么夸张,债券投资人持续地以从商业角度来看完全不合理的条件,签下长达二、三十年的约定,(在至今我个人认为最佳的投资教材-由格雷厄姆所写的《聪明的投资者》书中最后一段提到,最佳的投资是以商业角度来看的投资)
我们必须再次强调投资WPPSS一定具有相当风险,且很难加以具体衡量,但查理跟我一生若有五十次类似的投资机会,我想我们最后结算的成绩应该不赖,但我想我们一年大概遇不到五次以上相同的机会,虽然长期累积下来的成绩铁定会不错,但也难保有一年的结果会很惨(那也是为什么前面所有的句子开头不是查理跟我或是我们的原因)。
大部分的经理人没有太大的动机去做那些聪明但有时可能会变成白痴的决策,他们个人的得失利弊太明确不过了,若一个很棒的点子真的成功,上头可能拍拍他的肩膀以示鼓励,但万一要是失败,却可能要卷铺盖走路(依照老方法而失败是一条可行之路,就一整个团体而言,旅鼠可能身负臭名,但却没有一只单独的旅鼠会受到责难),但在伯克希尔却不同,拥有47%的股权,查理跟我不怕被炒鱿鱼,我们是以老板而非员工的身份支领报酬,所以我们把伯克希尔的钱当作自己的钱一样看待,这常使得我们在投资行为与管理风格上不遵循老路。
我们不墨守成规的做法表现在我们将保险事业的资金集中投资之上(包括WPPSS债券投资),而这种做法只有当像我们一样具备特别雄厚的财务实力方能成功,对其它保险公司来说,相同程度的集中持股可能完完全全不合适,因为它们的资金实力可能无法承受任何重大错误的发生,不管那个投资机会基于必须的分析看起来多么吸引人都一样。以我们的财务实力我们可以买下少数一大笔的我们想要买且用合理的价格投资的股票(Bill Rose形容过度分散投资的麻烦,若你拥有四十位妻妾,你一定没有办法对每一个女人认识透彻),长期下来我们集中持股的政策终会显现出它的优势,虽然多少会受到规模太大的拖累,而就算某一年度它们表现得特别糟,至少你还能够庆幸我们投入的资金比各位还多。
我们在WPPSS的债券投资分几个不同时点与价格买进,若我们决定要调节有关部分,可能要在变动结束后许久才会知会各位,(在你看到这篇年报时,我们可能已卖掉或加码相关部位),由于股票的买卖是属于竞争激烈的零和游戏,所以即使是加入一点竞争到任何一方,也会大大影响我们的获利,所以我们买进WPPSS的债券可以作为最佳范例,从1983年十月到1984年六月间,我们试着买进所有第一、二、三期的债券,但到最后我们只买到所有流通在外数量的百分之三,如果我们再碰到一个头脑清楚的投资人,知道我们要买入而跟着进场,结果可能是我们以更高的价格买到更少的债券(随便一个跟班可能要让我们多花五百万美金),基于这项理由,我们并不透露我们在股票市场上的进出,不论是对媒体,或是对股东,甚至对任何人,除非法令上特别要求。
最后我们对WPPSS的债券的最后心得是大部分情况下,我们不喜爱购买长期的债券,事实上近几年来也很少买进,那是因为债券就像美元一样稳固,而我们对于美元长期的前景看淡,我们相信高通货膨胀摆在眼前,虽然我们无法预测真正的数字,而且不排除完全失控的可能性。这听起来不大可能会发生,考虑到目前通胀已有下降的趋势,我们认为以目前的财政政策(特别是预算赤字)相当危险且很难加以改善(到目前为止两党的政治人物多听从Charlie Brown的建议,没有什么问题是无法加以控制的),但若不能加以改善,高通胀或许暂时不再发生(但却无法完全摆脱),而且一旦成形,可能会加快速度向上飙涨。当通胀维持在5%-10%之间,其实投资股票或债券并无太多分别,但在高通胀时代可就完全不是那么一回事了,在那种情况下,投资股票组合在实质上将会蒙受重大损失,但已流通在外的债券却可能更惨,所以我们认为所有目前流通在外的债券组合事实上隐含着极大的风险,所以我们对于债券投资特别谨慎,只有当某项债券比起其它投资机会明显有利时我们才会考虑,而事实上这种情况少之又少。
一般公司都会跟股东报告股利政策,但通常不会详加解释,有的公司会说我们的目标是发放40%-50%的盈余,同时以消费者物价指数增加的比率发放股利,就这样而已,没有任何分析解释为何这类的政策会对股东有利,然而资金的配置对于企业与投资管理来说是相当重要的一环,因此我们认为经理人与所有权人应该要好好想想在什么情况下,将盈余保留或加以分配会是对股东最为有利。
首先要了解的是,并非所有的盈余都会产生同样的成果,在许多企业尤其是那些资本密集(资产/获利比例高)的公司,通胀往往使得账面盈余变成人为的假象,这种受限制的盈余往往无法被当作真正的股利来发放,而必须加以保留再投资以维持原有的盈利状况,万一要是勉强发放,将会使得公司在以下几方面失去竞争力:(1)维持原有销售数量的能力(2)维持其长期竞争优势(3)维持其原有财务实力,所以不论其股利发放比率是如何保守,一家公司要是常此以往将会使得其注定面临淘汰,除非你一再投入更多资金。
对公司老板来说受限制的盈余也并非毫无价值,但它们的折现值通常少得可怜,事实上企业又非用它们不可,不管它们可产生的经济效益有多差,(这种不管前景多么不乐观一律保留的情况,在十年前由Consolidated Edison无意间所提出而后令人难以置信的广泛流传着,在当时一项惩罚性的规范政策是使得公司的股价以远低于账面价值的价格交易的主要原因,有时甚至以25%的账面值交易,亦即当每一块钱的盈余被予以保留再投资,市场预期其将来所可能产生的经济效益只有25分钱,讽刺的是尽管这种由金变成铜的现象一再发生,大部分的盈余还是持续的被保留下来再投资。在此同时,在纽约都会区的建筑工地逐渐树起了企业的标语写到:“我们还要继续挖下去吗?”
对于受限制的盈余我不再多谈,让我们将话题转到更有价值的不受限制的部分,所谓不受限制的盈余顾名思义可以加以保留,也可以予以分配,我们认为分配与否主要取决于管理当局判断何者对公司股东较为有利,当然这项原则并未广为大家所接受,基于某些理由管理当局往往偏好将盈余予以保留以扩大个人的企业版图,同时使公司的财务更为优良。但我们仍然相信将盈余保留只有一个理由,亦即所保留的每一块钱能发挥更大的效益,且必须要有过去的成绩佐证或是对未来有精辟的分析,确定要能够产生大于一般股东自行运用所生的效益。具体而言,假设有一位股东持有一种10%无风险永久债券,这种债券有一个特色,那就是投资人每年有权可选择领取10%的债息或将此10%继续买进同类型的债券,假设其中有一年当时长期无风险收益率为是5%,则投资人应当不会笨到选择领取现金而会将之继续买进同类型的债券,因为后者能够产生更高的价值,事实上若他真的需要现金的话,他大可以在买进债券后在市场上以更高的价格拋售变现,换句话说若市场上的投资人够聪明的话,是没有人会选择直接领取现金债息的。相反的若当时市场的收益率是15%,则情况将完全相反,没有人会笨到要去投资10%的债券,即使他手上的闲钱真得太多,他也会先选择领取现金之后再到市场上以较低的价格买进相同的债券。
同样的道理也可以运用在股东思考公司的盈余是否应该发放的问题之上,当然这时候的分析可能较为困难且容易出错,因为再投资所能赚得的报酬率不像债券那个案例是白纸黑字的数字,反而可能会变动不一,股东必须去判断在可见的未来其平均的报酬率是多少,而一旦数字订下来的话,之后的分析就简单多了,若预期报酬率高便可以再投资,反之则应要求加以分配。许多企业的经理人很理智地运用上述标准对待旗下子公司,但到了自己所掌管的母公司可就完全不是那么一回事了,他们很少会站在股东的立场为大家想,这种类似精神分裂症的经理人,一面要求每年只能产生5%报酬率的子公司甲将资金分配回母公司,然后转投资到每年可产生15%报酬率的子公司乙,这时他从不会忘记以前在商学院所学到的校训,但若母公司本身预期的报酬率只有5%(市场上的平均报酬率是10%),他顶多只会依循公司从前或同业平均的现金股利发放率来做而已,当他要求旗下子公司提出报告对其保留盈余的比例做出解释的同时,他却从来不会想到要对他公司背后的股东做出任何说明。
在判断是否应将盈余保留在公司,股东不应该只是单纯比较增加的资本所能增加的边际盈余,因为这种关系会被核心事业的现况所扭曲,在高通胀的时代,某些具特殊竞争力的核心事业能够运用少量的资金创造极高的报酬率(如同去年我们曾提过的经济商誉),除非是经历销售量的巨幅成长,否则一家好的企业定义上应该是指那些可以产生大量现金的公司,相对的如果一家公司将本来的资金投入低报酬的事业,那么即使它将增加的资本投入较高报酬的新事业,表面上看起来是不错,但实际上却不怎么样,就好比在高尔夫球配对赛中,虽然大部分的业余选手成绩一塌糊涂,但团体比赛只取最好的成绩却由于部分职业选手的精湛球技而显得出色。许多表面上持续取得好绩效的公司事实上把大部分的资金投资在不具竞争力的事业之上。只是前者掩盖住后者惨不忍睹(通常是用高价并购平庸的企业)的失败,而经营阶层也一再强调他们从前一次挫败中学到的经验,但同时马上物色下一次失败的机会。这种情况下,股东们最好把荷包看紧,只留下必要的资金以扩充高报酬的事业,剩下的部分要么就发还给股东,要么就用来回购股票(一种既可以增加股东权益,又可以避免公司乱搞的好方法)。
以上的讨论并不是说公司的股利要随着每季盈余或投资机会的些微差异便要跟着变来变去,上市公司的股东一般偏好公司有一贯稳定的股利政策,因此股利的发放应该要能够反应公司长期的盈余预期,因为公司的前景通常不会常常变化,股利政策也应该如此,但长期而言公司经营阶层应该要确保留下的每一块钱盈余发挥效用,若一旦发现盈余保留下来是错的,那么同样也代表现有经营阶层留下来是错的。
现在让我们回过头来检视伯克希尔本身的股利政策,过去记录显示伯克希尔的保留盈余可赚得较市场更高的报酬率,亦即每一美元留存收益可比市场平均水平创造更多的价值,在这种情况下,任何发放股利的动作可能都不利于所有伯克希尔的大小股东。事实上,以我们过去刚开始经营事业的经验显示,在公司的草创初期发放大量的现金股利并不是一件好的事情,当时查理跟我掌控三家企业-伯克希尔、多元零售与蓝筹邮票公司(现在已合并为一家公司),蓝筹邮票公司只发放一点股利而其余两家皆未发放,相反的若当时我们把所赚的钱统统发掉,我们现在可能赚不到什么钱,甚至连一点资本也没有,这三家公司当初各自靠一种事业起家(1)伯克希尔的纺织(2)多元零售的百货公司(3)蓝筹邮票的邮票买卖,这些基础事业(特别要提到的是,那些我跟查理再三斟酌敲定的一个形容词),目前已(1)幸存下来但赚不到什么钱(2)规模萎缩并发生大幅亏损(3)只剩当初入主时5%的营业额。所以只有将资金投入到更好的事业,我们才能克服先天上的劣势(就好像是在补救年轻时的荒诞),很明显的,多元化是对的。
我们将持续多元化并支持现有事业的成长,虽然我们一再强调,这些努力的报酬铁定比过去的成绩逊色,但只要被保留下来的每一块钱能够创造更大的利益,我们便会持续的这样做,而一旦我们评估留下的盈余无法达到前述的标准,我们一定会把所有多余的钱发还给股东,当然会同时权衡过去的记录与未来的前景,当然单一年度的变化颇大,基本上我们会以五年为期作为判断。
我们现今的计划是用保留的盈余来扩充保险事业,我们大部分的竞争对手财务状况比我们差而不愿大幅的扩充,但此刻正值保费收入大幅成长之际,比起1983年的50亿,预计1985年将成长至150亿,这正是我们大捞一笔的难得良机,当然没有什么事是百分之百确定的。
又到了每年我刊登小广告的时候了,去年John Loomis(我们一位特别有心的股东)跟我们提到一家完全符合我们标准的公司,我们马上加以锁定,只可惜最后因为一项无解的问题而功亏一篑,以下是跟去年一模一样的广告:
(1)巨额交易(每年税后盈余至少有五百万美元)
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣)
(3)高股东报酬率(并甚少举债)
(4)具备管理阶层(我们无法提供)
(5)简单的企业(若牵涉到太多高科技,我们弄不懂)
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)
我们不会进行敌意并购,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,除非我们所换得的内在价值跟我们付出的一样多,否则不考虑发行股份。我们欢迎可能的卖方与那些过去与我们合作过的对象打听,对于那些好的公司与好的经营阶层,我们可以提供一个好的归属。
今年破记录的有97.2%的有效股权参与1984年的股东指定捐赠计划,总计约三百多万美元捐出的款项分配给1,519家慈善机构,股东会的资料包含一个可以让你表达对这项计划的意见(例如是否继续、每一股应捐赠多少等等)你可能会有兴趣知道事实上在此之前从未有一家公司是以股东的立场来决定公司捐款的去向,经理人在信任资本主义的同时,好像不太相信资本家。
我们建议新股东赶快阅读相关信息,若你也想参加的话,我们强烈建议你赶快把股份从经纪人那儿改登记于自己的名下。
伯克希尔的股东年会预计于1985年五月二十一在奥马哈举行,我希望各位届时都能参加,大部分公司的股东年会都是在浪费股东与经营阶层的时间,有时是因为经营阶层不愿深入讨论公司的基本面,有时是因为有些股东只顾自己出锋头而未真正关心公司的事务,本来应该是经营事业的讨论会最后往往变成一场闹剧(这是件再划算不过的主意,只要买进一股,你就可以让一大群人坐着听你高谈阔论),最后往往是劣币驱逐良币,使得真正关心公司的股东避而远之,剩下一堆爱现的小丑。
伯克希尔的股东年会却完全不是那么一回事,虽然与会的股东一年比一年多,但至今我们却很少遇到什么蠢问题或是以自我为中心的言论,相反的,大家提出的都是一些有见地的商业问题,正因为大家开会的目的便是为此,因此不管要花多少时间我跟查理都很乐意为大家解答这类的问题,(然而很抱歉我们无法在其它的时候用书面或电话回答问题,因为以一家拥有三千名股东的公司,若一一回答的话实在是太没有效率了),而我们惟一无法回答的商业问题是正直要花多少代价去证明,尤其是我们在股票市场上的进出。
最后我通常要花一点时间来吹嘘我们公司的管理干部有多好,欢迎来参加年会,你就晓得为什么了,外县市来的可以考虑到内布拉斯家具店逛逛,若你决定买些东西,你会发现你所省下的钱足够支付你这趟的旅费,相信你一定会觉得不虚此行的。
期后事项,三月十八日在报告付梓的一周之后,我们协议以每股172.5美金买进三百万股资本城广播Capital Cities Communications,其中有一项附带条件是资本城必须要能够成功买下ABC美国广播公司,否则合约无效,在前几年中我们一再对资本城的领导阶层-包括Tom Murphy与Dan Burke表示推崇,原因很简单,因为他们不管在能力与人格方面,皆是一时之选,明年的年报我将会详加说明这项投资案的始末。
沃伦.巴菲特
董事会主席
## 1985年巴菲特致股东的信
致Berkshire公司全体股东:
各位可能还记得去年年报最后提到的那个爆炸性消息,平时表面上虽然没有什么征兆,但我们的经验显示偶尔也会有一些大动做出现,这种精心设计的企业策略终于在1985年有了结果,在今年报告的后半部将会讨论到(a)我们在资本城/ABC的重大投资头寸(b)我们对史考特费泽的并购(c)我们与消防人员保险基金的合约(d)我们卖出在通用食品的部位。
去年伯克希尔的净值约增加了六亿一千万美金,约相当于增加了48.2%,这比率就好比哈雷彗星造访一般,在我这辈子中再也看不到了,二十一年来我们的股价从19.46增加到1,643.71约为23.2%年复合成长率,这又是一项不可能再重现的比率。
有两个因素让这种比率在未来难以持续,一种因素属于暂时性-即与过去二十年相较,现在股市中缺乏合适的投资机会,如今我们已无法为我们的保险事业投资组合找到价值低估的股票,这种情况与十年前有180度的转变,当时惟一的问题是该挑那一个便宜货。市场的转变也对我们现有的投资组合产生不利的影响,在1974年的年报中,我可以说我们认为在投资组合中有几支重要个股有大幅成长的潜力,但现在我们说不出口,虽然我们保险公司的主要投资组合中,有许多公司如同过去一样拥有优秀经营团队也极具竞争优势,但目前市场上的股价已充分反映这项特点,这代表今后我们保险公司的投资绩效再也无法像过去那样优异。
第二项负面因素更显而易见的是我们的规模,目前我们在股票投入的资金是十年前的20倍,而市场的铁则是成长终将拖累竞争的优势,看看那些高报酬率的公司,一旦当他们的资本额超过十亿美金,没有一家在往后的十年能够靠再投资维持20%以上的报酬率,而仅能依赖大量配息或买回自家股份来维持,虽然前者能为股东带来更大的利益,但公司就是无法找到理想的投资机会。
而我们的问题就跟他们一样,去年我告诉各位在往后十年我们大约要赚到39亿美金,才能有15%的成长,今年同样的门槛提高到57亿美金(根据统记:扣除石油公司不算,只有15家公司在过去十年能够赚到57亿)。
我跟查理-经营伯克希尔事业的合伙人,对于伯克希尔能够保持比一般美国企业更高的盈利能力持乐观的态度,而只要盈利持续成长,身为股东的你也能保证因此受惠,(1)我们不必去担心每季或每年的账面盈利数字,相反地只要将注意力集中在长远的价值上即可(2)我们可以将事业版图扩大到任何有利可图的产业之上,而完全不受经验、组织或观念所限(3)我们喜爱我们的工作,这些都是关键因素,但即便如此我们仍必须要大赚一笔(比过去达到23.2%还要更多)才有办法使我们的平均报酬率维持15%。
另外我还必须特别提到一项投资项目,是与最近购买本公司股票的投资人有密切相关的,过去一直以来,伯克希尔的股票价格大约低于内在价值,维持在这样的水准,投资人可以确定(只要折价的幅度不再继续扩大)其个人的投资收益与该公司本身的表现维持一致,但到了最近,这种折价的状况不在了,甚至有时还会发生溢价,折价情况的消失代表着伯克希尔的市值增加的幅度高于内在价值增长的速度(虽然后者的表现也不错),当然这对于在此现象发生前便持有股份的人算是好消息,但对于新进者或即将加入者却是不利的,而若想要使后者的投资收益与公司的表现一致,则这种溢价现象便必须一直维持,然而管理当局无法控制股价,当然他可对外公布政策与情况,促使市场参与者的行为理性一点,而我个人偏好(可能你也猜得到)即期望公司股价的表现尽量与其企业本身价值接近,惟有维持这种关系,所有公司的股东在其拥有所有权期间皆能与公司共存共荣,股价剧幅的波动并无法使整体的股东受惠,到头来所有股东的盈利总和必定与公司的盈利一致,但公司的股价长时间偏离内在价值(不管是高估或低估)都将使得企业的盈利不平均的分配到各个股东之间,而其结果好坏完全取决于每个股东本身有多幸运、或是聪明愚笨,长久以来,伯克希尔本身的市场价值与内在价值一直存在着一种稳定的关系,这是在所有我熟悉的上市公司中少见的,这都要归功于所有伯克希尔的股东,因为大家都很理性、专注、以投资为导向,所以伯克希尔的股价一直很合理,这不凡的结果是靠一群不凡的股东来完成,几乎我们所有的股东都是个人而非法人机构,没有一家上市公司能够像我们一样。
或许你会认为法人机构,拥有高薪的职员与经验丰富的专业人员会成为金融市场稳定与理性的力量,那你就大错特错了,那些法人持股比重较重且持续受关注的股票,其价格通常都不合理。
我的老师格雷厄姆四十年前曾讲过一个故事说明为何专业的投资人员会是如此,一个老石油开发商蒙主宠召,在天堂的门口遇到了圣彼得,圣彼得告诉他一个好消息跟一个坏消息,好消息是他有资格进入天堂,但坏消息却是天堂里已没有位置可以容纳额外的石油开发商,老石油开发商想了一下,跟圣彼得说只要让他跟现有住户讲一句话就好,圣彼得觉得没什么大碍就答应了,只见老石油开发商对内大喊:“地狱里发现石油了”,不一会儿,只见天堂的门打开,所有的石油开发商争先恐后地往地狱奔去,圣彼得大开眼界地对老开发商说:“厉害!厉害!现在你可以进去了”,但只见老开发商顿了一下后,说到:“不!我还是跟他们一起去比较妥当,传言有可能是真的”。
下表显示伯克希尔账面盈余的主要来源,这些数字加上一些更详细的各部门信息是查理跟我注意的重点,反而我们不认为合并的总数对于管理与评估伯克希尔有什么帮助,事实上我们内部本身从来不会用到。
部门信息对于想要了解一家多元化公司的投资人来说同等重要,企业经理人在并购一家公司时通常也会坚持这一点,但最近这几年对于要决定买进卖出股权的投资人却要不到这样的信息,相反的当股东想要了解公司的经营情况而跟管理阶层要这样的信息时,他们通常以可能危害公司利益来响应,直到最后证监会下令公司需揭露才心甘情愿一五一十的报告出来,这种态度的转变让我想起Al Capone的比喻:拿着一只枪好好的说的效果,会比光是好好的说要好的多。
下表商誉的摊销以单一字段另行列示。
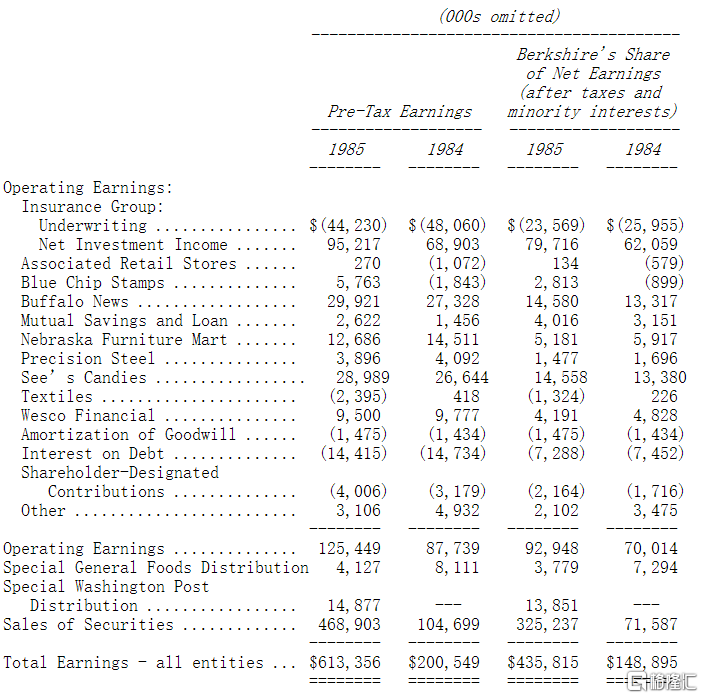
1985年出售证券的收益特别高,但事实上不代表今年就是丰收的一年(虽然事实上的确是),出售证券收益就好像大学生的毕业典礼一样,四年来所学的知识在一朝正式被认可,而事实上在当天你可能一点长进都没有,我们可能持有一支股票长达十年之久,而在这期间其价值与股价可能以稳定的步调增长,可是在我们真正出售的那一年其价值可能一点也没变,或甚至减少,但所有的账面利益却全反应在出售的那一年,(但是如果这支股票是由我们的保险子公司持有,其市价的变动将会按期反应在账面之上),总而言之,账面出售损益是没有什么意义的,根本无法反应我们在当年度的实际表现。
1985年大部分出售证券的收益约三亿四千万美金是缘于我们出售通用食品的股票,我们从1980年开始便持有大部分个股,我们当初以远低于我们认为合理的每股企业价值的价位买进,年复一年,Jim与Phil等管理阶层的优异表现大幅提升该公司的价值,一直到去年秋天,菲利普莫里斯对该公司提出并购的要求,使其价值显现出来,我们因四项因素而受惠(1)便宜的买进价格(2)一家优秀的公司(3)一群能干且注重股东权益的管理阶层(4)愿意出高价的买主,而最后一项因素是这项盈利能够一举浮现的惟一原因,但我们却认为前三项才是能为伯克希尔股东创造最大利益的原因。在选择股票时,我们专注于如何漂亮的买进,而全不考虑出售的可能性。
今年我们又再度收到被投资公司的特别股利,这次是华盛顿邮报以及通用食品,(通用的这笔交易很明显地是发生在菲利普莫里斯提出并购要求之前),这种特别股利的发生系由于公司在买回我们手中的股份的同时也从其它股东那里买回等比例的股份,合约中并明订我们在该公司所占的股权比例在买卖交易的前后维持不变,这类交易被IRS认定为类似股利的发放,因为身为一位股东即使在收到现金之后,在该公司的股权比例仍维持不变。这对我们来说较为有利,因为美国税法规定法人纳税义务人(不像个人),对于股利的所得税远低于长期投资的资本利得税(而其中的差异将会再扩大,若国会通过的法案正式成为法律:相关条款规定企业实现的资本利得所适用税率与一般所得相同),然而会计准则对于这类交易在财务报表上应如何处理却无统一看法,为与去年做法一致,在财务上我们仍将之视为资本利得。
虽然我们不刻意促成这类交易案,但当管理当局自动提出这种想法时,我们通常站在支持的立场,虽然每次我们都觉得选择不卖的股东(当然大家都有权利以我们收到的价格出售)将因公司以低于内在价值的价格买回而受惠,但税负上的优惠以及我们寄望与管理阶层维持合作的态度以增进所有股东权益,使得我们不得不接受卖回股份,但只有在我们的持股比例未减损的大原则之下进行。
通常讲到这里接下来要谈的是,我们经营的主要事业,在开始之前,先看看我们所属事业的一项失败,我们的副主席查理芒格,总是强调研究事业与人生各方面的失败要比研究成功重要的多,他这样的精神正如有人说:“我总是想要知道以后我会怎么死,然后尽量去避免这件事发生。”而你可能也看得出,我们两个可说是合作无间,他喜欢研究错误,而我总是能够确保他有足够的题材去做研究,尤其是在纺织与保险事业方面。
关闭纺织事业--七月时我们决定关闭我们在纺织事业的营运,而到年底之前这项令人不太愉快的工作也大致告一段落,而回顾纺织产业的历史深具启发性。
当巴菲特合伙事业(当时由我本人担任该合伙事业的执行合伙人)在二十一年前买下伯克希尔纺织公司的控制权时,公司的账面价值约为二千二百万美元,全部集中在纺织事业,然而当时由于公司无法赚得与账面价值相称的报酬,其内在价值却远低于此数,事实上,在此之前九年,(即伯克希尔与哈撒韦两家合并经营期间)合计总营收达五亿多美元,却发生一千万美金的亏损,虽然时有盈利,但总是进一步、退两步。
在我们买下该公司的当时,南方的纺织工厂由于不具工会组织而被公认为较具竞争优势,大部分北方的工厂皆已结束营运,而当时许多人认为我们也应该将该公司清算。然而我们觉得公司若能有一位长期稳定的管理者,营运将可改善,所以当时我们马上选中Ken Chase接手,有关这点我们倒是对的,Ken跟后来接替他的Garry作得非常好,一点也不输给我们其它盈利更高的事业经营者。
在1967年初我们利用纺织事业产生的大量现金进入保险事业买下国民保险,一部分资金来自于盈余,一部分则来自于减少纺织事业的存货、应收与固定资产的投资,这次撤退的决策事后证明完全正确,即使由于Ken的管理营运大为改善,但纺织事业从未赚到什么钱,即使是在景气高峰的时候。伯克希尔后来持续多元化,使得纺织业的不良对于公司整体的影响越来越轻微,而我们之所以继续留在纺织业的原因,我早在1978年便曾提过(后来也曾陆续提到)。
(1)该公司为当地非常重要的雇主
(2)管理当局坦诚面对困境并努力解决问题
(3)劳工认识困境并极力配合
(4)尚能产生稳定现金收入
我后来还说只要这些情况持续不变(我们也预期不会变),即使有更多更好的投资机会,我们仍会支持纺织事业坚持下去。
但事实证明第四点是错的,虽然隔年1979年的盈利状况还不错,但之后却耗用大量的资金,直到1985年中情况变得再明显不过了,若我们能够找到合适的买主,即使贱价出售我们也不愿意看到该事业被清算,但我们清楚这点,表示别人更清楚,没有人会有兴趣。
我们不会因为想要将企业的盈利数字增加一个百分点,便结束比较不赚钱的事业,但同时我们也觉得只因公司非常赚钱便无条件去支持一项完全不具前景投资的做法不太妥当,亚当·史密斯一定不赞同我第一项的看法,而卡尔·马克斯却又会反对我第二项见解,而采取中庸之道是惟一能让我感到安心的做法。
我必须还要再强调一次,Ken与Garry两个人都极具干劲与想象力,努力地想要使我们的纺织事业经营成功,为了使公司持续稳定盈利,他们重新规划产品线、生产流程与渠道商配置,同时也大手笔并购了同业Waumbec,期望能够发挥协同效应(一个企业合并广泛应用的名词,用来解释一些想不出有其它任何意义的并购案),但最后一点用都没有,而这一切都因我没有及早结束这项事业,最近商业周刊有一篇文章提到1980年以来一共有250家纺织业结束营运,这些工厂的老板所收到的所有信息我全都明了,只是他们能够更客观地看待事情,我忽略了Comte的建议:“智者应该是心灵的仆人,而非它的奴隶”,相信你所相信的。
国内的纺织业所面临的是全球产能过剩的商品化产品的激烈竞争,我们所面临的问题主要归因于直接或者是间接来自于国外低劳力成本的竞争。但关厂绝对不是本国劳工的错,事实上比起美国其它产业的劳工来说,纺织业的员工薪资水准低得可怜,在劳资协议时,工会的干部与成员充分认识到整个产业所面临的困境,从未做出不合理的调薪要求或不符生产效益的诉求,相反地,大家都努力的想要维持竞争力,而即使到了公司最后清算的时刻,他们仍极力配合,而讽刺的是,要是工会表现的过分一点,使我们早一点认识到这行不具前景而立刻关厂,我们的损失可能会少一点。
长年以来,我们一再面临投入大量的资本支出以降低变动成本的抉择,每次提出的企划案看起来都稳赚不赔,以标准的投资报酬率来看,甚至比起我们高盈利的糖果与新闻事业还好的许多,但这预期的报酬最后都证明只是一种幻象,因为我们许多竞争者,不管是国内或者是国外,全都勇于投入相同的资本支出,使得降低的成本被迫全数反应在售价之上,在个别公司看来,每家公司的资本支出计划看起来都再合理不过,在若整体观之,其效益完全被抵消掉而变得很不合理,就好比每个去看游行队伍的观众,以为自己只要垫垫脚就可以看得更清楚一样,每多投入一回合,所有的竞争者投注的金额就越高,但投资报酬却一点也不见起色。
结果是我们面对一个悲惨的抉择,大笔的资本支出虽然可以令我们的纺织事业得以存活,但其相对的投资报酬却是少得可怜,每次投入一笔资金,依然还是要面对国外低成本的强力竞争,若不再继续投资,将使我们更不具竞争力,即使是与国内同业相比,我总觉得自己就好像伍迪艾伦在他某一部电影中所形容的:“比起历史上的任何一刻,此时人类面临抉择的路口,一条通往绝望的深渊,而另一条则通往毁灭,请大家一起祈祷让我们有足够的智能去做正确的决定”。
想要对在商品化产业是否应继续投资做决定,看看Burlington工业-二十年来为美国最大的纺织公司,1964年该公司的营业额约为十二亿美元(伯克希尔则约五千万),他们在营销与生产上拥有我们无法比拟的优势,当然盈余数字也比我们要好看得多,当时它的股价为60块(伯克希尔则约13块)。之后Burlington决定固守纺织本业,直到1985年营业额达二十八亿美金,在此二十年间该公司总计投入约三十亿美金的资本支出,这数字远比其它同业高出许多,换算每股约为二百元,而我相信大部分的花费用于降低成本与扩张之上,以该公司决定固守本业的决定之上,这种投资决策绝对是合理的。
但尽管如此,比起二十年前该公司现在的实际销售数字与投资报酬却是大不如前,该公司现在的股价是34元,若考虑1965年每二股配一股计算在内,大大约高于当年的60元,而在此同时,消费者物价指数却早已增加三倍,因此每股大约仅剩下当初三分之一的购买力,虽然每年有固定的盈余发放,但它的购买力一样受到严重的减损。
这个对股东来说最悲惨的结局,说明了花费大量人力物力在错误的产业所可能导致的后果,这种情况有如山谬杰克森的那匹马,一只能数到十的马是只了不起的马,却不是了不起的数学家,同样的一家能够合理运用资金的纺织公司是一家了不起的纺织公司,但却不是什么了不起的企业。
从个人的经验与观察得到一个结论,那就是一项优异的记录背后(从投资报酬率的角度来衡量)你划的是一条怎样的船更胜于你怎样去划(虽然不管一家公司好或坏,努力与才能也很重要),几年前我曾说当一个以管理著名的专家遇到一家不具前景的公司时,通常是后者会占上风,如今我的看法一点也不变,当你遇到一艘总是会漏水的破船,与其不断白费力气去补破洞,还不如把精力放在如何换条好船之上。
有关我们在纺织业投资的“辉煌历史”还有一段后话,有些投资人在买卖股票时把账面价值看得很重(就像早期我的作风一样),也有些经济学者相信重置价值在计算一家公司的股价时极为重要,关于这两种说法在经过拍卖纺织机器设备后,让我好好地上了一课,卖掉的设备(包括部分先前已处分的)满满一工厂全为耐用品,原始成本为一千三百万美金(包括近几年投入的二百万),经过加速摊提折旧后,账面价值八十六万,虽然没有人会笨到再继续投资,但要买一套全新的设备也要花三、四千万美金。但你知道吗?整个机器处分只收到十六万,扣除掉处理所耗费的成本,最后一毛也不剩,我们在几年前买五千块一只的纺纱开价五十元还没人要,最后以几近下脚价格的二十六块卖掉,连付搬运的工资都不够。
想想看二家水牛城报摊或一家喜诗糖果店铺所能发挥的经济价值还比它高,而这些有形资产在几年之前,不同的经济环境之下,却能一口气雇用上千个人。
记得十二岁时我和爷爷一起住了大概有四个月,那时他开了一家杂货店,且用心写了一本书,每晚还指定几页要我读,书名不瞒你,叫“如何经营一家杂货店与我从钓鱼上学到的一些事”,我爷爷以为所有人对于这两件事一定都会感兴趣,且全世界一定都会看重他的想法,看完下面这一段后,你一定会觉得我的写作风格与内容(也包含个性)完全承袭了我爷爷。
我把内布拉斯家具店、喜诗糖果店与水牛城报纸摆在一起谈是因为我认为这几家企业的竞争优势、弱点与产业前景跟我一年前报告的一样,一点都没有改变,简短的叙述不代表它们占我们公司的重要性有丝毫的减损,1985年合计税前净利为七千二百万美元,在十五年前还未买下它们之前,此数字为八百万美元,从八百万到七千二百万,看起来好像很惊人(事实上也是),但你千万不要以来本来就是这样,首先你必须确定基期没有被低估,还要考虑所投入的资金,以及增加盈余所需再投入的资金。关于这几点,这三家公司完全经得起考验,第一,十五年前它们相对于其所耗用的资本,所产生的盈余颇为可观,第二,虽然增加了六千多万盈余,其额外投入的资本也不过只有四千万美金而已。公司运用少数额外资金便能大幅提高盈利能力的原因在于高通胀时代品牌商誉所能发挥的魔力,(我们在1983年报中有详细解释),这些公司的特性使得我们可以将他们所赚到的盈余用在别的用途之上,然而一般的美国企业就不是这么一回事,想要大幅提高盈利相对地往往也要再投入大量的资金,平均要每投入五块钱每年才能增加一块钱的盈利,等于要额外投入三亿美元,才能达到我们这三家公司的盈利水准。
当资本报酬率平平,这种大堆头式的赚钱方式跟本没什么了不起,你坐在摇椅上也能轻松达到这样的成绩,好比你存在银行户头里的钱,只要每年把利息继续存入,时间久了一样可以赚到加倍的利息,没有人会对这样的成果报以掌声,但通常我们在某位资深主管的退休仪式上,歌颂他在任内将公司的盈余数字提高数倍,却一点也不会去看看这些事实上是因为公司每年所累积盈余与复利所产生的效果。当然若那家公司在此期间以有限的资金赚取极高的报酬或是只增加一点资金便创造更多的盈余,则他所得到的掌声是名符其实,但若报酬率平平或只是用更多的资金堆积出来的结果,那么就应该把掌声收回,因为只要把存在银行所赚的8%利息再继续存着,18年后你的利息收入自然加倍。
这种简单的算术问题常常被公司所忽略而损及股东的权益,因为许多公司的奖励计划随随便便大方的犒赏公司主管,例如十年固定价格的认股权,事实上公司的盈余增加有许多只是单纯地因为盈余累积所产生的效果,有一个例子可以用来说明这其间的不合理性,假设你在银行有年利率8%定存十万元交由一位信托人士来保管,由他来决定你每年实际要领多少利息出来,未领出的利息则继续存在银行利滚利,再假设我们伟大的信托人将实领利息的比例定为四分之一,最后让我来看看十年之后你会得到什么,十年后你的户头会有179,084,此外在信托人的精心安排下,你每年所赚的利息会从8,000增加到13,515,实领的利息也从2,000增加到3,378,而最重要的是当每年你的信托人送交的你的年度报告时,你会发现图表中每一项数字都是一飞冲天。
现在让我们再作进一步假设,你与信托人签订的信托合约中有一项附予信托人十年固定价格的认股权的约定,到最后发现你的信托人会从你的口袋中大捞一笔,而且你会发现要是利息付现的比例越低,你付的就会越多。而你不要以为这跟你一点关系都没有,在现实社会中这样的情况比比皆是,这些公司主管只因公司盈余累积而非将公司资金管理得当便大捞一票,十个月我都觉得太长,更何况是长达十年以上。
而事实上,公司主管对于期权(扣除附认股权可让公司立即取得对价)这档子事具有双重标准,假设是对外发行这样的认股权,其价格一定会高得惊人,当然这种奖励方法有时也会用到那些有才能、对公司真正有贡献的人身上,(事实上,一家公司真正给有杰出表现的人往往给的不够多),不过通常只是碰巧,而这种期权一旦给了,便无法收回,无论这个人之后表现如何都不能取消(只要他老兄继续留在公司),一个庸才从期权赚到的跟真正的人才一样多,这实在是管理界的李伯大梦最好的去处了。
我忍不住要再提一下之前克来斯勒所给美国政府外部期权作为部分报酬以请求其为借款担保的案例,当后来这些期权变得价值不菲时,克来斯勒竭尽所能想要修改条件,声称这比真正应该给政府协助该公司东山再起的报酬多出太多,该公司认为政府所获得与付出不成正比,这种不满最后甚至演变成全国性的新闻,这种不平之鸣显得有点突兀,因为就我所知,没有一家公司的经理人会对本身在期权的不劳而获表示过任何异议。讽刺的是,大家一再发表“期权的实施有其必要,因为如此一来经理人与股东便能同舟共济”的论调,而事实上,两者的船是完全不同,所有股东皆必须负担资金成本,而经理人持有的固定价格期权却什么也不必承担,股东在期盼公司发达的同时还必须承受公司可能失败的风险,事实上一个你希望能享有认股权的投资计划往往是你不会想要投资的计划,(若有人要免费送我乐透彩券,我一定欣然接受,但若要我买一张则完全免谈)。
在股利政策方面亦然,凡事对持有期权的经理人最有利的对股东一定最不利,回到之前的银行存款上头,不领利息对于持有期权的受托人最有利,相反地,身为委托人应该要倾向把利息全领出来,免得让经理人利用利滚利占你便宜。
虽然有那么多缺点,期权在某些时后还是很好用,我批评的重点主要是它们被无限制地遭到滥用,这里我有三点要说明:
(1)由于期权与公司整体的表现息息相关,所以理论上它们应该用在负责公司全局的高阶主管身上,部门的主管则应视其负责部分的表现给予奖励,对于打击率高达三成五的球员来说,应该给予大幅的调薪,即使他待的是一支大烂队,相反地,对于打击率一成五的球员,就算他们那一队最后得到冠军也应该请他走路,只有负责全局的人,如总教练才应与球队整体战绩绑在一起。
(2)期权规划应当要非常慎重,除非有特殊原因,应该要把资金成本与保留盈余的影响列入考虑,价格也要合理的制定,当公司面临外部并购时,他们一定马上指出市价是如何地不合理,无法反应公司实际的价值,但是为何公司要以更低的价格贱卖公司部分股权给经理人呢?(他们甚至还会说,会尽量以最低的价格将股权卖给内部人,不管公司要负担多少税负)除非在非常特殊的情况,公司不管是将部分股权廉价卖给内部人或外部人,原来的股东权益一定受到损害,最后的结论是期权的认购价一定要与真实价值相当。
(3)我必须强调有一些我非常欣赏且经营绩效更甚于我的经理人,不认同我在固定价格期权的看法,他们建立了一套具个人管理风格的企业文化,而其中固定价格认股权是他们认为非常有用的一项工具,以他们个人的领导风格与示范并以认股权作为诱因,他们成功地引导部属以股东的心态来想事情,这种风格不多见,但若有我们也必须小心的加以维护,即使这样的做法会破坏公平性与效率,谚语有云:“东西若没坏,就不必修理”,这总比无可救药的完美主义好得多。
然而在伯克希尔我们采用的奖励计划系依每个人在其职权范围内的目标达成状况作为奖赏的依据,若喜诗糖果表现的好,则这与新闻事业部门一点关系都没有,反之亦然,而我们在发放奖金时与公司本身股价高低没有任何关联,我们认为表现好的单位,不管伯克希尔的股价是涨是跌,都应该奖励,同样的即使伯克希尔的股价飙涨,若员工表现平平也不应该大发奖金,而表现系依据各个公司本身竞争条件与环境列入考虑,有时只是运气好搭上顺风车一切平顺,有时只是运气差遇到逆境特别倒霉。即使是在这样的制度下,有时奖励也相当可观,在各个部门中,根据情况有人可以领到底薪五倍以上的奖金,以今年为例就有人会领到二百万以上的奖金,而事实上金额并没有上限,与阶级与年资也没有太大关联,若表现得好一个小单位的主管可能比一个大单位的主管领得多的多,只要打击率能超过三成,不管你是二十岁的菜鸟或是四十岁的老将,我们都一样重视。
而很显然的,伯克希尔各事业的经理人可以利用他们所领到的奖金(甚至去借钱)到股票市场上买进公司本身的股票,而事实上有许多人确实如此,而且持股比例甚高,与其它股东一样承担风险与资金成本,这些经理人确实与公司站在同一条阵线之上。
最后让我们回到主要的三项事业
在Nebraska家具店我们最具优势的竞争力在于低成本的营运,并提供客户最有质感的家具,身为全国同类型中规模最大的一家店,即使小镇的经济明显衰退,营收仍创新高,我也很高兴跟各位报告,家具店的负责人B太太虽然高龄92,每天仍以年轻人跟不上的步伐在店里忙碌着,坐在轮椅上,她一个礼拜工作七天,我希望当大家造访奥马哈时,能到店里看看她,相信你会与我一样精神一振。
在喜诗糖果我们与同业竞争对手相比,其单店销售量仍大幅领先,虽然我们广为消费大众所接受认同,整个产业表现并不好,单店糖果销售磅数持续下滑,这使得单位成本提高,而我们却只能稍微调涨价格,如此一来我们的毛利势必受到影响。
在新闻事业方面一样很难增加发行量,虽然广告量略增,但主要来自于夹报部分,ROP广告(报纸版面上的广告)却减少,前者的利润远比后者低,且竞争较激烈,所幸去年成本控制得宜而家庭订户数表现颇佳。
我们较不担心的是这三家都有优秀的管理阶层,在接手喜诗我们便一直有Chuck掌控大局,选上他是我们作得最对的决策之一,在新闻事业我们也有Stan Lipsey同样是狠角色,他跟我们在一起十七年了,每当我们复予他更多责任,他的才能表现便更上一层楼,在家具店不用说我们则有B太太家族,三代同堂可谓一门豪杰。
能够跟这一群优秀的专业经理人一起共事,我实在感到非常幸运,在专业上我佩服之至,在私人方面则是我的好朋友。
保险业
下表是年报中常见表格的更新,列示保险事业的主要两项数字:
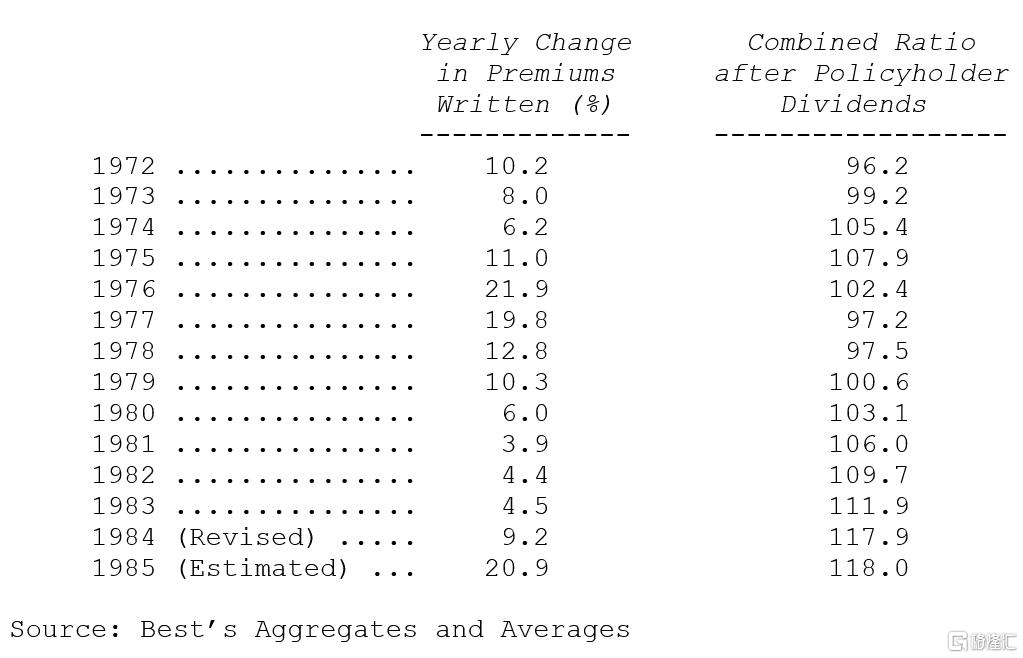
综合比率代表所有的保险成本(损失加上费用)占保费收入的比率,100以下表示有承保利益,反之100以上则表示有承保损失。
1985年产业整体的数字有点不寻常,保费收入大幅成长,而投保损失则与前几年一样以固定比率成长(约比通货膨胀率高几个百分点),结果两项因素加起来竟使得综合比率下降,只是损失不大配合,虽然通胀有趋缓的现象,理赔损失却成长惊人,相较于去年的16%,今年创新高的17%更显得惊人。
意外并不是损失成长的主因,虽然1985年确实有几次相当大的飓风发生,但所造成的损失仅占保费收入的2%,这比例不算异常,而且也不是投保汽车、房屋、员工或其它投保标的出险的爆增。
可能可以解释的原因是去年业界大幅计提损失准备,就像报告所显示的,这场景有点像检讨会议,保险事业经理人大家一窝蜂地承认前几年损失准备确实计提不足,而结果修正后的数字严重影响今年的损益。
另外一项更令人困扰的因素是社会或司法通胀成本的增加,保险从业者的赔偿能力已成为陪审团判决责任与损害成立与否的重要因素,越来越多人觊觎富裕钱包,不管保单上是怎么写、不管事实真相为何,也不管以前的判例。这成为保险业预测未来的最不确定的因素,尽管如此,短期间的影响尚属有限,只要保费成长的速度持续,不要发生什么特别大的灾难,明年产业整体的综合比率可望大幅下降。
不过盈利改善的情况无法持续太久,主要有两个原因,一是商业企业只有在价格稳定或供给短缺的情况下才能维持高盈利,一是公司必须在景气转佳之前先扩充产能并准备好资金。如同我在1982年年报跟各位报告过的,曾广泛地讨论商业企业的特点,一般的投保人不太在乎产品的差异而只注意价格,几十年来公会的垄断使得价格居高不下,但这种情况如今已不复见到,在自由市场中保单与其它商品一样地被自由定价,当供给吃紧,价格自然上升,反之就不会。
供给目前在许多险种有些吃紧,虽然保险业不像大部分的行业,所谓的产能只是心态上而非实质的,保险从业者可以接下无限量他认为适当的保单,这其间只受到主管当局与公会评比的压力,公司与主管当局在乎的是资本的适足性,越多的资本当然是越好,也代表可以签下更多的保单,在标准的商业企业,如钢铁或铝业,要增加产能还要一定的前置期间,而在保险业资金却是可以随时取得,因此供给不足的情况可能马上就会消失。这就是目前实际发生的状况,在去年总计有十五家从业者大约募集了三十亿的资金,使得他们可以吃下所有可能的生意,而且资金募集的速度越来越快。照这样下去不用多久马上会面临杀价竞争的情况,之后盈利也会跟着受影响。而这一切都要归咎于那些大幅增资的从业者(有人一定会批评,就像我们在纺织业一样,资本社会的动态变化,使得所有从业者做出那种个别看似合理,但就产业整体而言,弊多于利的结果。
以往年报我曾告诉过大家,伯克希尔雄厚的资本结构(堪称业界之最)有一天能让我们在保险业拥有独一无二的竞争力,随着市场的紧缩,这一天已到来,去年我们的保费收入在经过许多年的停滞之后,增加三倍以上,伯克希尔的财务实力(以及过去优异的记录)是我们争取业务最有用的利器。我们正确地预期到大客户对于品质的要求,在他们了解到保单也不过是一张借据,而许多借条在去年皆无法兑现。这些客户最后都被伯克希尔健全的资本结构吸引上门,而另外有一点是我们没有预期到的发展,那就是还有许多客户是因为我们能够承担巨额的风险而觉得我们与众不同。关于这点,你必须对巨额风险有一些认识,在以往有许多从业者都很愿意接下这种保单,但是他们会这样做的原因是透过再保险的安排,从业者只要保留一小部分的风险,而将大部分的风险移转给再保从业者,想想看例如经理人投保额二千五百万,透过与再保签约,保单发行公司可以只留下头一个一百万损失,超过的部分最高到二千四百万由再保公司负责,照业界的说法,其保险毛额很高,但净额却很少。
在任何的再保安排中,最重要的问题是保费收入要如何来分配,以我们的经理人经营保险为例,保险人必须要有足够的保费来弥补其承担第一个一百万损失的风险,而再保人必须要有足够的保费来弥补其承担一百万到二千五百万损失的风险。一种解决这种难题的方法叫做派翠克-亨利法则:系完全依照过去的经验,换句话说过去再保从业者需要多少保费来弥补其所承担的损失。但不幸的是过去的经验因为投保期间过长往往无法完全反映实际的情况,亦即要在许多年之后才能真正知道会发生多少损失,而且最近产业能见度不但越来越差,有时甚至还会误导,亦即法院不管以前判例倾向于给予巨额的赔偿,使得再保从业者过去推估的公式与结果相差太远而变成一场大灾难。派翠克-亨利不管用,换成Pogo所说:“未来与过去绝对不同。”
产业的不确定性加上许多经验不足的新进者,使得这几年保险从业者偏好维持低水准的保单净额,他们能够吃下比其所能承担的风险要大得多的保单量,这样的做法有时在保险与再保公司整体亏钱的情况下,本身甚至还能盈利,(这种结局并不是刻意的,通常保单发行公司对于较高阶的风险所生最后成本的了解的不一定比再保公司多),这种不合理的情况尤其会发生在环境变化快且成本高涨的时代,如执行业务不当、经理人保险与产品责任险等,在这些情况下,也难怪保险公司还会积极签发保单,即使保费毛额已相当不合理之时。最明显的例子是在1984年有一家大型的同业,在那一年那家公司一共签下六十亿元的保单,在保留其中的40%约二十五亿后,将剩下的三十五亿转给再保公司,结果保留部分理赔的损失最后只有不到二亿美元(算是不错的成绩),但是分保出去的部分却使再保从业者蒙受了十五亿美元的损失,使得保险公司的综合比率不到110,但再保公司却高达140,而这与天然灾害一点关系都没有,完全是从业者之间的(但发生的频率却相当高),虽然我尚未看到该公司今年的年报,但可想而知这种不平衡的情况一定还继续维持着。已有好几年一些反应较慢的再保从业者由于无法对保费作合理的分配,甚至是估计,使得权益因而受损,到最后再保从业者的行为有点像马克吐温的猫一样,“一旦被热炉子烫过一次,便不会再去碰任何炉子,即使是冷的炉子也一样”,再保从业者在长期的意外险方面有太多不愉快的经验,以至于到最后干脆放弃(有可能是正确地)该项业务,不管投保价格如何诱人,结果使得某些业务的供给量严重短缺。如此一来许多再保客户便着急了,他们不能够再像以前一样,动不动就将上千万的保单转给再保从业者,进而也没有能力与财力自行吃下大额的保单,有的从业者的承保毛额萎缩到与承保净额相当。
在伯克希尔我们从来不玩这类的游戏,直到最近这样的做法使我们在某些业务处于不利的竞争地位,不过现在整个局势已改变,我们拥有同业比不上的承保实力,只要我们认为价格合理,我们愿意签下其它大型从业者吃不下的保单,例如我们愿意承担一次可能损失一千万美元的风险,只要价格合理且其风险与我们已承保的风险无太大的相关。同业间连愿意承担前述一半的都不多见,尽管在不久之前,有再保从业者当靠山,许多从业者甚至愿意吃下十倍以上的保单。1985年我们旗下保险公司国民保险在保险杂志大幅刊登广告对外宣传愿意吃下超过百万美金的大额保单,结果总计收到高达六百封的回函,最后约有五千万美金的生意成交(先不要高兴太早,由于属于长期保单,至少要经过五年以上才能确定这次成功的营销也是成功的承保),现在一般的保险经纪人要接高额的保单第一个一定会想到我们的保险子公司。不过就像我说过的,供给吃紧的状况不会维持太久,大家最后还是会回到低价竞争的老路,不过一两年内,我们在几项业务方面还是有很好的发挥空间,Mike Goldberg在营运上作了许多的改进(本人先前的管理不当,提供他不少发挥的空间),尤其是最近几年他找了许多深具潜力的优秀人才进来,明年他们将更有机会一显才能。
综合比率方面也由去年的134进步到今年的111,只不过过去不良的影响还在,去年我曾告诉各位由于本人在损失准备的计提不当,我曾保证会定期跟各位报告,本来我是想说以后的记录应该会渐渐改善,不过到目前为止,好像并非如此,细节详后述,去年的损失准备计提与前几年一样还是明显不足。所幸不足的部分主要发生在再保部分,而许多保单已陆续到期,这种解释使我想起许多年前,通用再保的董事长告诉我的一个小故事,他说每年公司的经理人都告诉他“除了佛罗里达的飓风和中西部的龙卷风的话,今年的成绩一定很好”,到最后实在忍不住他召集所有干部开会并建议他们干脆另外成立一个新的部门,叫作“除了”部门,专门把他们后来不计入的业务塞在那里算了。不管是在保险或其它行业也好,应该把“除了”这个字眼从辞典里删除,如果你要参加比赛,就应该把对手所有的得分全部计入,任何一直把“除了”挂在嘴上的经理人,之后只会说又上了一课的人,真正应该上的课是应该要换掉演员而不是剧本。当然做生意往往不可避免的会出些差错,而聪明的经理人一定能从中记取教训,但这教训最好是从别人身上学来的,若过去习惯犯错表示未来还是会继续犯错。
伯克希尔持有38%股权的盖可保险公司,在保费收入成长与投资收益方面皆表现突出,但在承保结果与其过去高标准相较却表现平平,私家小客车与住宅房屋险是去年度恶化最厉害的险种,盖可也难逃一劫,虽然它的成绩比起其它主要的竞争对手要好得多。Jack在年中离开盖可去主持消防人员基金,留下Bill与Lou担任正副董事长,Jack之前挽救盖可免于破产的表现卓著,他的努力使得伯克希尔获益良多,我们欠他的实在是数不清。其中还包括吸引许多优秀的人才,他找到具有跟他一样特质的经营阶层来继承他,使得他对公司的贡献与影响力超过他实际的任期。
绝对不要轻易放弃任何一张饭票,结果我们跟着Jack加入由他担任控股公司董事长兼总经理的消防人员基金,1985年九月一日我们成为FFIC集团7%的参与者(不包括他们为不相关的公司所接的再保险保单),合约为期四年,合约期间的损失与成本依比例分摊,除非到期前予以展期,否则我们将不再继续参与,不过在可预见的未来我们仍需分摊FFIC在四年间发生的损失中的7%。合约签订后FFIC需立即将7%的保费汇给我们,而我们也必须马上支付其所发生的任何损失,预收的资金则用在投资之上,合约附带条件是本人必须随时提供一般投资咨询服务给FFIC,但我并不介入特定投资决策,而伯克希尔也不参与该公司任何的保险业务。目前FFIC的业务量约达三十亿美元,且当费率调涨后规模有可能再增加,该公司在1985年九月的未到期保费准备达十三亿美元,所以FFIC汇了其中的7%,相当于九千多万美金给我们,同时我们也支付了三千万美金给他们代表他们已预付的理赔费用,这部分的业务完全由国民保险承担,之后再将其中的七分之二转给Wesco的子公司。在保险部门我们特别新增一项主要分配合约,不过由于属于新业务,所有数字只能算是大概的估计。到了年底我们又取得一件新合约,明年度的金额大约为五千万美元,我们希望能够扩展这项业务,而产业环境也不错,许多公司产生超过其本身处理能力的业务,而我们坚强的财务实力正是他们希望合作的最好对象。
股票投资
我们显示的是1985年年底的股票净持有量。所有市值超过2500万美元的头寸都会列出,韦斯科和内布拉斯加家具市场小股东的权益不包括在内。
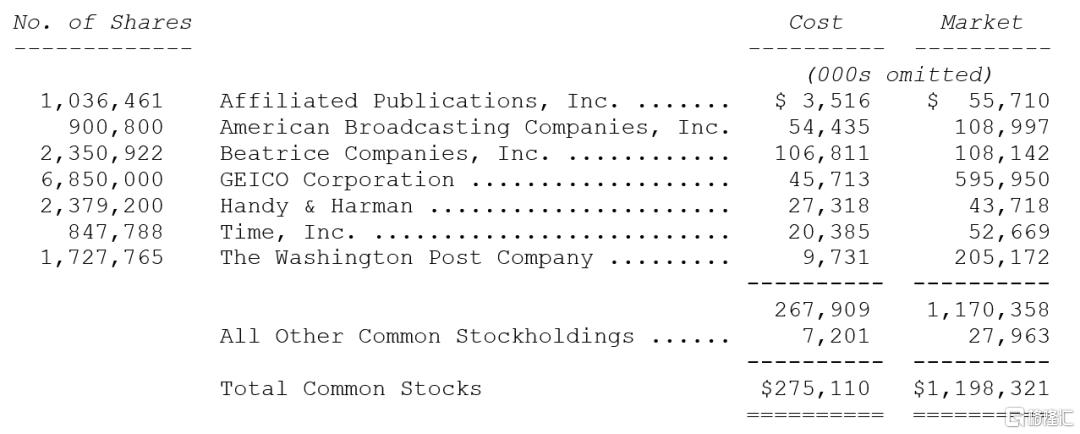
我们之前曾提到过去十年来投资环境已由过去完全不看重大企业的情况转变成适当的认同,华盛顿邮报就是一个最好的例子,我们在1973年中以不到当时内在价值四分之一的价格买进股权,计算价格/价值比并不需要有独到的眼光,大部分的证券分析师、经纪人与媒体经营者跟我们一样估计该公司的价值约在四亿到五亿美元之间,但当时其仅一亿的股票市值却是随处可见,只是我们具有的优势是态度,我们从格雷厄姆那里学到成功投资的关键是在买进好的公司股票在其股价相对于代表的实际价值被低估的时候。在70年代早期大部分的机构投资人却认为企业价值与他们考虑买进卖出的价格并无太大关联,现在看来当然令人难以置信,然而当时他们受到知名的商学院所提出的新理论所惑,“股票市场具有完全的效率,因此计算企业的价值对于投资活动一点也不重要”,事后想想我们实在欠这些学者太多了,在不管是桥牌、西洋棋或是选股等斗智的竞赛中,还有什么能让我们更有利的,当对手被告知思考是白费力气的一件事。
1973到1974年间华盛顿邮报表现依旧良好使得内在价值持续增加,尽管如此我们在该公司的持股市值却由原始成本的一千多万减少25%变成八百万美元,本来我们觉得已经够便宜的东西,没想到在一年之后具有无比大智能的市场又将它的标价又向下调整到至少比其实际价值少两成的地步。
美好的结局可以预知,Kay Graham-华盛顿邮报的总裁具有无比的智能与勇气除了拥有极佳的管理才能将公司的内在价值进一步提升之外,更大手笔地以便宜的价格大量买回公司的股份,在此同时投资人开始认识到公司特殊的竞争优势而使得公司股价回升到合理的价位。所以我们经历了三重享受,一来公司本身的价值提升,二来每股所代表的价值因公司实施库藏股又增加,三来随着折价幅度逐渐缩小,股价的表现超越公司价值实际增加。
除了1985年依持股比例卖回给公司的股份外,其它的持股皆未变动,年底持股的市值加上卖回股份所得的收入合计为二亿二千万美元。
假若在当初1973年中我们将一千万随便投资一家当时最热门的媒体事业,则到今年年底我们持股的市值大约会在四到六千万元之间,这结果显然比一般市场的平均表现高出许多,其原因在于媒体的特殊竞争力,至于再多出来的一亿六千万部分是因为华盛顿邮报的总裁Kay做出的决策优于其它媒体事业的经营者,虽然她惊人的事业成就并未有人大幅报导,但伯克希尔的所有股东却不能不加以珍惜。
由于我们买下资本城股份(后面会详描述)使得我必须在1986年被迫离开华盛顿邮报的董事会,但只要法令许可我们将无限期的持有华盛顿邮报的股份,我们期待该公司的价值持续稳定成长,我们也知道公司的管理阶层有才能且完全以股东的利益为导向,不过该公司的市值目前已增加为十八亿美元,公司的价值很难再以当初市值仅一亿美元时的速度成长,也由于我们其它主要的持股股价大多已反映,所以我们的投资组合很难再像过去一般具成长潜力。
或许你会发现年底我们有一大笔Beatrice公司的持股,这是属于短期的套利动作,算是闲置资金暂时的去处(虽然不是百分之百安全,因为交易有时也会发生问题导致重大的损失),但我们大多只参与已宣布的并购案,当然若能为这些资金找到更长期可靠的去处我们会更高兴,但现阶段却找不到任何合适的对象。
到年底为止,我们旗下保险子公司大约持有四亿美元的免税债券,其中大约有一半是WPPSS华盛顿公用电力供应系统发行的债券,该公司我已于去年详尽的说明同时也解释在事情尘埃落定之前我们为何不愿进一步说明公司的进出动作,就像我们投资股票时一样,到年底我们在该债券的未实现投资利益为六千二百万美元,三分之一的原因是由于债券价格普遍上涨,其余则是投资人对于WPPSS一、二、三期计划有较正面的看法,我们每年从该投资所获得的免税利益大约为三千万美元。
大约在年后,伯克希尔买进约三百万股的资本城/ABC股票,(每股价格172.5美元,我追踪该公司的管理绩效已有许多年,我认为他们是上市公司当中最优秀的,汤姆墨菲与丹柏克不但是最优秀的管理阶层,也是那种你会想把自己的女儿嫁给他的那一种人,跟他们一起合作实在是我的荣幸,也相当愉快,相信各位若认识他们应该也会有这种感觉。
我们的股权投资使得资本城能够取得三十五亿美元的资金用来并购美国广播公司ABC,虽然对资本城来说,或许ABC的效益无法在短暂几年内就立竿见影,但我们很有耐心一点也不心急,毕竟就算是才华与努力俱备,还是需要时间来发酵,就算你让九个女人同时怀孕,也不可能让小孩一个月就生出来。
为了展现我们的信心,我们特别与管理阶层签订了一项协议,在一定的期间内,我们的投票权将交给担任CEO的汤姆墨菲(或是接任的丹柏克)来处理。事实上这项提案是由我与查理主动提出,同时我们还自我限制了一些卖出股份的条件,这个动作主要是为了确保我们出售的股份不会落到未经现有管理阶层同意的人士身上,有点类似几年前我们与吉列刮胡刀与华盛顿邮报签订的协议。
由于有时巨额的股票交易可能必须要溢价,有些人可能认为这样的限制可能会损及伯克希尔股东的权益,不过我们的看法正好完全相反,身为公司的所有权人,我们认定这些企业的长期经济利益将因为这些限制而更加巩固,因为如此一来专业经理人便能全心全意的为公司打拼,进而为全体股东创造最大的利益,很显然的这比让一些经理人整天为了换不同的老板而分心,(当然有些经理人会把自己的利益摆在公司的利益之前,所以我们在投资时会尽量避开这类的经营阶层)。
今天企业的不稳定性是股权分散的必然结果,一家公司随时都会有大股东浮上台面,满口仁义道德但实际上却包藏祸心,我们常借由锁住自身持有的股权来宣示对公司稳定的支持,这种安定感加上好的经营阶层与企业型态,是让企业盈利丰收的沃土,这就是我们会这样安排的用意所在。
当然人性面也很重要,我们不希望我们欣赏与推崇的经理人,在欢迎我们的加入后,会担心一觉醒来,因为我们持有重要股权,所有事情一夜生变。我告诉他们绝对放心,我们一定说话算话,而且也包括伯克希尔公司的承诺,即使我个人发生了什么不幸(意思是指我本人活不到一百岁就挂了)。
当然我们投资资本城的这次交易并未占到什么便宜,这反应出近年来媒体事业的蓬勃发展(当然还比不上某些并购案的疯狂),事实上也没有多少讨价还价的余地,但重点是这项投资让我们能与这样杰出的人才与事业结合在一起,而且是相当庞大的规模。
至于有人可能会觉得很奇怪,为何同样一家公司,你们的董事长在五、六年前以43块的价钱卖掉,而现在却以172.5块的高价买回,有关这个问题,容我在多花一点时间,想一个漂亮一点的答案给各位。
同一期间我们还斥资三亿二千万美金并购了位于克里夫兰的史考特费泽,下一个段落我将会说明伯克希尔并购公司的一些标准,史考特费泽就是个典型的例子-易懂、够大、管理佳、很会赚钱。
该公司有17项事业,年营业额约七亿美金,很多都是该行的领导者,投资报酬率相当高,拥有许多知名品牌,如克比家护系统、空气压缩机、瓦斯炉等。另外著名的世界百科全书约占该公司销售额的四成,是主要的营业项目之一,其销售量比起其它四家同业的量还多。
查理和我对世界百科全书特别感兴趣,事实上我读他们的书已有25年的历史,现在连我自己的孙子都有一套,它被所有的老师、图书馆与读者评选为最有用的百科全书,而且它的售价比起同类型的书还便宜,这种物美价廉产品的结合使得我们愿意以该公司提出的价格进行投资,尽管直销业近几年来表现并不出色。
另外值得注意的是担任该公司总裁已九年的Ralph Schey,由于60年代的并购风潮,当他上任时,该公司共有多达31项的事业,他大刀阔斧将不合适或不赚钱的事业处置掉,他在资本分配上的功力相当杰出,我们很高兴能与他一起共事。
事实上并购史考特费泽的过程相当有趣,在我们介入之前还有段小插曲,早在1984年便传出该公司有意要出售,一家投资银行顾问花了好几个月编织了许多美丽的远景,以吸引一些买主上门,最后在1985年中一项具有员工认股计划特色的出售案为股东大会所通过,然而到了最后节骨眼却由于特定因素被搁置,我在报上看到这项消息,立刻写了一封简短的信给Ralph Schey,虽然我并不认识他本人,我说我们很欣赏公司过去的表现,不知道他有没有兴趣与我们谈一谈,不久我与查理便在芝加哥与Ralph碰面共进晚餐,并在隔周正式签订并购合约。
由于这项并购案与原本保险事业的大幅成长,将使明年公司的营收超越二十亿美元,大概是今年的两倍。
史[考特](https://xueqiu.com/S/COT?from=status_stock_match)费泽并购案充分说明了我们对于并购采取随性的态度,我们并没有任何特定的策略与计划,也没有专人来研究一些中介者提供的企划案,反而我们倾向一切顺其自然,反正时候到了,我们就会有所行动。
为了主动向命运招手,我们依惯例还是列出征求企业被并购的小广告,今年惟一的小变动是第一项盈利的标准略微提高,主要是因为我们期望并购能为伯克希尔带来明显的改变:
(1)巨额交易(每年税后盈余至少有一千万美元)
(2)持续稳定盈利(我们对有远景或具转机的公司没兴趣)
(3)高股东报酬率(并甚少举债)
(4)具备管理阶层(我们无法提供)
(5)简单的企业(若牵涉到太多高科技,我们弄不懂)
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)
我们不会进行敌意并购,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,除非我们所换得的内在价值跟我们付出的一样多,否则不考虑发行股份。我们欢迎可能的卖方与那些过去与我们合作过的对象打听,对于那些好的公司与好的经营阶层,我们可以提供一个好的归属。
另一方面我们也持续接到一些不符合我们条件的询问,包括新事业、转机股、拍卖案以及最常见的中介案(那些说你们要是能碰一下面,一定会感兴趣之类的)。在此重申我们对这些一点兴趣都没有。
除了以上买下整家公司的并购案外,我们也会考虑买进一大部分不具控制权的股份,就像我们在资本城这个案子一样,当然这要是我们对于该事业与经营阶层都感到认同时才有可能,而且是要大笔的交易,最少也要五千万美金以上,当然是越多越好。
今年破记录的有96.8%的有效股权参与1985年的股东指定捐赠计划,总计约四百多万美元捐出的款项分配给1,724家慈善机构,同时去年我们针对股东对于这项计划与股利政策的看法,进行全面性的公民投票,包含一个可以让你表达对这项计划的意见(例如应否继续、每一股应捐赠多少等等),你可能会有兴趣知道事实上在此之前从未有一家公司是以股东的立场来决定公司捐款的去向(为免划地自限,我们尽量将问题的措辞保持弹性),在股东会的资料中有相关的选票与结果,我们各位的响应对于本公司现行政策的执行具有重要的参考价值。
我们也建议新股东赶快阅读相关信息,若你也想参加的话,我们强烈建议你赶快把股份从经纪人那儿改登记于自己的名下。
五年前由于银行控股公司法的通过使得我们必须将旗下所有伊利诺银行的股权处理掉,当时我们的做法是相当特别的,我们宣布伯克希尔与洛克福银行集团(伊利诺银行的母公司)的换股比率,让除了我本人以外的所有股东自行决定是否将其所有或部分伯克希尔的股份转独立的洛克福银行集团股份,剩下的部分由我本人全数吸收,当时我曾说,这种分法是最古老且最有效分配一件东西的方法,就像是小时候大人会叫一个小孩切蛋糕,然后叫另一个小孩先选一块一样,由我先将公司切成两半,再让所有股东自由选择。
去年伊利诺银行正式出售,当洛克福银行集团清算结束,所有股东所收到的售股收入与每股伯克希尔的价值相当,我很高兴五年后看来当时那块蛋糕切的相当公平。
去年超过三千名的股东中大约有250名出席股东会,与会者的水准与去年相当,问的问题显示大家都是有智能且真正关心公司的股东,这在其它上市公司的股东会是很少见到的,麦达克思-在担任乔治亚州州长时曾批评当时糟糕透顶的狱政制度:“解决的方法其实很简单,我们要做的就是提升人犯的素质水准”,我想要提升股东会的水准也是一样的道理。
伯克希尔的股东年会预计于1986年五月二十在奥马哈举行,我希望各位届时都能参加,今年将会有一项改变,那就是经过48年的坚持,本人将进行一项前所未有的习惯改变,将平常喝的饮料改成新的樱桃[可口可乐](https://xueqiu.com/S/KO?from=status_stock_match),而它也将是本次伯克希尔-哈撒韦股东大会的指定饮料。
最后记得带钱来,B太太已经答应若股东在会议期间造访她的家具店将会有意想不到的折扣优惠!!
沃伦.巴菲特
董事长
1986年3月4日
## 1986年巴菲特致股东的信
**致伯克希尔·哈撒韦全体股东:**
我们在1986年的资产净值增加了4.925亿美元,为26.1%。在过去的22年里(也就是目前管理层接管以来),我们的每股账面价值从19.46美元增长到2073.06美元,年复合增长率为23.3%。分子和分母在每股账面价值的计算中都很重要:在这22年的时间里,我们的公司净值增长了10600%,而流通股的增幅不到1%。
在过去的年报中我已不只一次地提醒大家,多数公司的账面价值与其实际的内在价值其实存在有极大的差异(后者才是对股东真正要紧的),不过以我们公司本身的状况而言,过去十多年来账面价值在某种程度(从保守的角度),却颇能代表本公司实际的价值。意思是说伯克希尔企业的价值略微超越其账面价值,两者之间的比例一直维持着稳定的差距。
而现在跟各位报告的好消息是,在1986年本公司企业价值增加的幅度应该是超过账面价值增加的幅度,我说"应该是"是因为企业价值的判断较为弹性,以我们本身的例子来说,两个同样完全了解本公司的人所衡量出的价值,可以会差到10%以上。
本公司去年企业价值成长的原因,主要系归功于旗下主要企业经理人杰出的表现,包含the Blumkins,Mike Goldberg,the Heldmans,Chuck Huggins,Stan Lipsey与Ralph Schey等人,这些企业,除了保险业外,这几年来在没有耗费额外的资金的前提之下,还能稳定的提高公司的获利,这种成就塑造出我们所谓典型的经济价值或商誉,这虽然无法在公司的资产负债表上反映出来,但必须向各位报告,在1986年这种情况极为显著。
讲完了好消息,接下来的坏消息是本人的表现并不足以与这些优秀的经理人匹配,当他们在各自的岗位上努力经营事业,可是我却没能好好有效地利用他们所产生的资金。
查理芒格跟我平时主要只有两项工作,一个是吸引并维系优秀的经理人来经营我们的各种事业,这项工作并不太难,通常在我们买下一家企业时,其本来的经理人便早已在各种产业展现他们的长才,我们只要确定没有妨碍到他们即可,这点非常重要,如果我的工作是组织一支职业高尔夫球队,若尼克劳斯或阿诺帕玛愿意替我效力,我实在不必太费心去教他们如何挥杆。
其实我们一些经理人自己本身已经相当富有(当然我们希望所有的经理人都如此),但这一点都不影响他们继续为公司效力,他们之所以工作是因为乐在其中并散发出干劲,毫无疑问地他们皆站在老板的角度看事情,这是我们对这些经理人最高的恭维,而且你会为他们经营事业各方面成就所着迷。
这种职业病的典型,就像是一位天主教的裁缝省吃俭用了好几年,好不容易存了一笔钱到梵蒂冈朝圣,当他回来后,教友们特地集会争相想要了解他对教宗的第一手描述,赶快告诉我们,教宗到底是个怎么样的人,只见这位裁逢师,淡淡地说︰“四十四腰,中等身材。”查理跟我都知道,只要找到好球员,任何球队经理人都可以做的不错,就像是奥美广告创办人大卫奥美曾说︰“若我们雇用比我们矮小的人,那么我们会变成一群株孺,相反地若我们能找到一群比我们更高大的人,我们就是一群巨人。”
而这种企业文化也使得查理跟我可以很容易地去扩展伯克希尔的事业版图,我们看过许多企业规定一个主管只能管辖一定人数的人员,但这规定对我们来说一点意义都没有,当你手下有一群正直又能干的人才,在帮你经营一项他们深具感情的事业时,你大可以同时管理一打以上这样的人,而且还行有余力打个盹,相反地,若他们存心要欺骗你或是能力不够或是没有热情时,只要一个就够你操心的了,只要找对人,查理与我甚至可以同时管理比现在多一倍的经理人都没有问题。
我们将会继续维持这种与我们喜爱与崇敬的伙伴合作的原则,这种原则不但可以确保经营的绩效极大化,也可以让我们能享受愉快的时光。否则要是仅为了赚钱成天与一些会令你反胃的人为伍,这感觉就好象是当你本来就已经很有钱时,你还为了钱跟不喜欢的人结婚一样。
查理跟我的第二项工作是处理资金的分配,这在伯克希尔尤其重要,其主要原因有三,一是因为我们赚的钱比别人多,二是我们通常将所赚的钱保留下来,最后也最重要的是因为我们旗下的企业可以不需要太多的资金便能维持竞争力与成长性。的确一家每年能赚23%且全数保留盈余的公司,比起每年只赚10%,且只保留半数盈余的公司,前者资金分配的任务要繁重的多,所以将来若是我们运用盈余的方式不佳,或是旗下主要被投资公司,诸如盖可、美国广播公司等表现不好,则伯克希尔经营情况恶化的程度将会非常地快,假设公司净值以后每年只有5%的成长,则公司资金分配的工作虽然还是很重要,但体质改善的速度也会变慢许多。
事实上在1986年伯克希尔资金分配的工作并不好干,我们确实是完成了一项购并案-那就是买下费区-海默兄弟公司,后面我们还会有详细的描述,这家公司极具竞争力,而且是由那种我们喜欢打交道的人在经营,不过就是小了点,大概只运用伯克希尔不到百分之二净值的资金。
在此同时我们从市场直接买进股权这方面也没有太大的进展,相较几年前我们可以利用大笔资金以合理的价格买进许多不错的股票,而现在市场上这种机会却极少。所以最后我们只好将资金用来偿还负债并囤积银弹,虽然这比死掉还好一点,但却没有做到繁衍下一代的任务,若是查理跟我在往后的几年持续在资金分配这方面缴白券,伯克希尔净值的成长势必将会变缓许多。
我们会持续在市场上寻找符合我们标准的企业,我想要是运气好可能每几年就能够找到一家,但若想要对公司净值有明显助益,则其规模就必须够大,只是以目前的股票市场状况,我们实在很难为我们的保险公司找到合适的投资标的,当然市场终究会转变,总有一天会轮到我们站上打击位置,只不过我们不清楚何时能够换我们上场。
* ***账列盈余来源***
下表系伯克希尔账列盈余的主要来源,今年的表与前几年有几点不太一样的地方,首先由于新购事业史考特-费泽、费区-海默的加入,我们营业项目增加了史考特-费泽、寇比吸尘器、世界百科全书、费区-海默等四栏,同时也由于伯克希尔整体规模扩大了许多,我们也将几个较小的部门合并列示。
在表中,商誉摊销不计入具体业务,但由于我在1983年年度报告中信函附录中概述的原因,商誉摊销作为一个单独的项目汇总。由于斯科特·费策(Scott Fetzer)和费奇海默(Fechheimer)的收购都创造了会计商誉,使得1986年的商誉摊销费用增加许多。
另外史考特-费泽的购并案依一般公认会计原则采购买法处理,所以在本表也稍作调整,在合并财务报表上所显示的数字系依照一般公认会计原则所编制,但就我们本身的观点,这个数字对于经理人与投资人来说并不见得有意义,因此下表所显示的数字系扣除这些调整前的数字,事实上这才是这家公司原本的盈余状况,假设今天我们没有买下他们的话,(详细解释请参阅附录,不过若嫌内容不具吸引力,可以不看,当然我也知道在所有六千位股东当中,有许多对于我个人在会计方面的观点感到折服,希望你们都能好好地欣赏),同时我也强力推荐各位看看查理每年写给Wesco股东的年报,里头有该公司旗下事业的详细介绍。
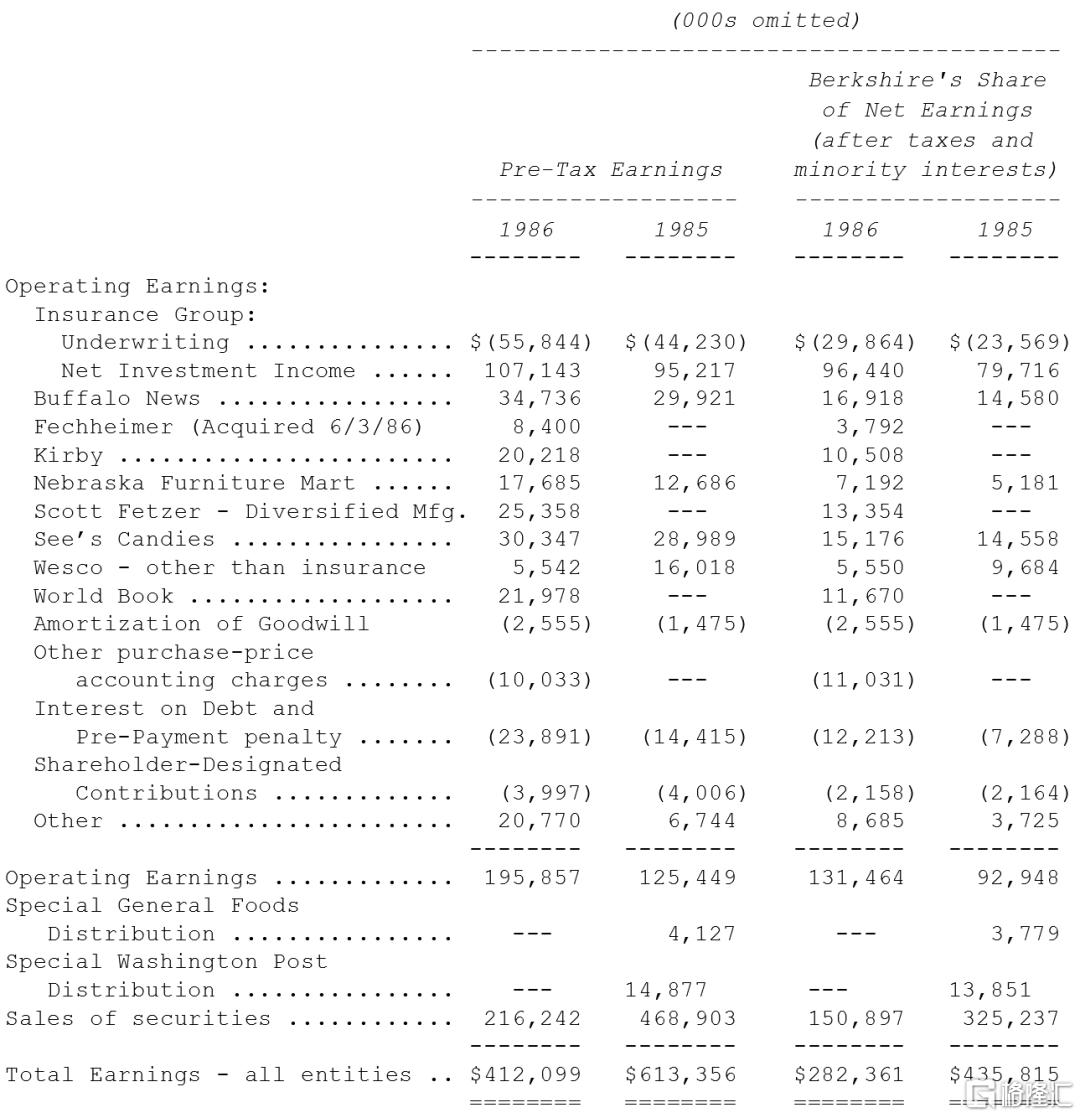
如你所见营业净利在1986年大幅改善,一方面是由于保险事业(这部分连同费区-海默公司会在稍候详细说明),一方面则是其它事业群的表现:
水牛城报纸在史坦-利普席的带领下持续表现优异,连续第三年每人工作时数皆大幅下绛,其它成本也控制得宜,即使该报的广告增加率远低于同业,营业毛利仍然大幅增加,同时控制成本并不代表我们在新闻品质上有所退让,我们的新闻量(新闻版面占整体版面的比例)持续维持在50%以上,这是现有相同或是更大规模的报纸中比例最高的,一般同业的水准约只有40%。
各位可不要小看这10%的差距,同样三十页的广告,40%约有二十页新闻,50%则代表会有三十页的新闻,一比一的新闻与广告量是我们坚持的原则,我们相信这也是为何水牛城报纸能在当地拥有全美最高渗透率的重要原因(订户数占当地家庭户数的比率),其中周日版的比率更令人印象深刻,十年前水牛城最主要的周日版报纸先锋报发行量为27万份,渗透率63%,大概与全美其它大城市相当,这在当时已被视为是很自然的上限,然而从1977年水牛城报纸开始发行周日版,虽然该地区人口数不增反减,到如今其渗透率已达83%,且发行量更高达37万份。
虽然拥有超高的市场接受度,却也代表营业利润已达顶峰,虽然去年年底新闻用纸价格调涨,同时1987年的广告比率增加量也比其它新闻同业来的少,但我们仍坚持过半的新闻量,即便如此会使得我们的利润下降也在所不惜。
屈指一算,今年已是我们买下水牛城报纸的第十个年头了,它带给我们的投资报酬远远超过我们的预期,还有精神上的收获也是如此,我们对于水牛城报纸及其经营者Murray Light的敬仰从买下它开始与日俱增,是他让这份报纸拥有超高的社区认同度,他们在水牛城报纸面临困难与诉讼之时所展现的耐力,并未随着日后公司迈入坦途就松卸,查理与我在此对他们表示由衷的感谢。
内布拉斯加家俱店NFM的布鲁金家族持续创造商业史上的奇迹,竞争者来来去去,但B太太跟她的家族却仍屹立不摇,去年该店业绩成长10%达到一亿三千万美金,是十年前的三倍,在当时该店便已独霸整个奥玛哈地区,若再考量本地缓慢的人口成长率与温和的通货膨胀率,这种成绩更是难能可贵,而惟一可以解释的理由就是随着NFM价廉物美、样式齐全的声名远播,其市场范围持续扩大,而为了应付日后的成长,该店已着手扩充仓库,高龄93岁的B太太技压群雄,展现超高的销售能力与耐力,一周工作七天,每天从开店到打烊,想要跟她竞争需要无比的勇气,大家可能很容易就忽略B太太传奇,不过没关系93岁的她,还未抵达巅峰,等到2024年伯克希尔股东会召开时,请大家拭目以待。
比起前几年来说喜诗糖果的销售磅数增加约2%,销售业绩略有成长,(若你是巧克力的爱好者,告诉你一个惊人的数字,我们一年的销售量是一万两千公吨),只是过去六年单店销售量持续下滑,使得我们只有靠增加店面来维持销售量不坠,但今年这数字大致维持不变,主要是拜圣诞节销售旺季特别旺所赐,而即便销售业绩迟滞不前,该公司仍然靠着成本控制维持利润空间,感谢Chuck Huggins在这方面为我们所做的努力。
喜诗糖果算是一种独一无二的个性化商品,甜美的糖果加上公道的价格,且该公司完全掌握销售管道并由店员提供贴心的服务,Chuck的成就反应在客户的满意度之上,并进而感染到整个公司,很少有销售公司能够持续维持客户导向的精神,这一切都要归功于他,展望未来喜诗的获利应该可以维持在现有状态,我们仍会持续调整价格,以反映增加的成本。
世界百科全书是1986年加入我们的史考特-飞兹所属十七个部门中最大的一个,去年我很高兴地跟各位介绍该公司的经营者与营运状况,一年后我更加开心地向大家报告,Ralph真是个优秀的经理人,圆满地达成目标,虽然要管理各式各样的产品,并面对不同的机会问题与挑战,Ralph却使得他的工作更加精彩更多元化,而且更重要的是我们合作愉快,看来我们的好运持续不断。
世界百科全书的销售量连续四年皆成长,儿童工艺套书也大幅成长,世界百科全书称霸于直销市场,不但编排精美,且平均每页不到五毛钱,可谓老少咸宜,有一数字相当有趣,那就是书中有高达四万多个困难字,入门部分由简单的生字组成,慢慢地加入难度更高的单字,如此使得年轻的读者能够循序渐进,最后轻易的便能运用大学程度以上的单字,推销百科全书是项神圣的天职,我们超过半数以上的销售人员是现职或是退休的老师,有些则是图书馆员,他们将自己视为教育工作者,而且做的有声有色,如果你家中还没有一套世界百科全书,那么我建议你赶快去买一套放在家里。
寇比吸尘器同样维持连续四年的成长,全球的销售数量共成长了33%,虽然其产品价格要比同类型吸尘器贵许多,但它的性能却将其它品牌远远拋在后面,有许多产品经过了三、四十年还很耐用,想要最好的,就买寇比!
许多靠直销销售其产品的公司,近年来纷纷倒闭,主要是由于上班族妇女越来越多所致,不过到目前为止,寇比吸尘器与世界百科全书的表现算是可圈可点,以上企业再加上保险事业,便构成我们的主要事业领域,简单地带过并不意味着它们对我们不具重要性,一方面是因为许多东西在过去的年报都已报告过,一方面是因为公司的股东结构非常稳定(每年约有98%的股东会选择继续投资本公司),所以我们不必花太多时间重复赘述一些事情,当然若是有什么重大的事件或任何影响公司营运的情况,我们一定会立即向各位股东报告,总的来说,前面所提的公司都有非常稳固的经营基础,投资报酬率也很高,同时也拥有优秀的经营阶层。
* ***费奇海默公司***
另外每一年我都会在公司年报上不厌其烦地,提及我们想要买下公司的条件,在今年终于有了具体的回报,去年的一月五日我收到一位资深股东Bob的一封信,他是费区-海默公司的董事长,在此之前我并不认识Bob或费区-海默公司,他在信中提到他经营的公司应该符合我们的条件,并提议大家碰个面,于是等到该公司年度报告出炉后我们相约在奥马哈。
他简单介绍一下公司的历史,这是一家专门制造与销售制服的老牌公司,成立于1842年,Bob的父亲-Warren于1941年接手,跟着Bob与现在担任总裁的弟弟George也加入该公司,在该家族的带领下,公司的业绩蒸蒸日上。
1981年该公司被一家专门从事融资购并(LBO)的投资集团买下,但现有经营阶层仍保有部分股权,只是这类型的公司在被购并后,一开始通常都须承担极高的负债比率,所幸由于公司营运稳健,等负债逐渐被清偿完毕后,公司的价值便立即显现出来,基于某些原因,当初投资的LBO集团想要把股权卖掉,这时Bob立刻就想到我们。
事实上费区-海默正是我们想要买的公司类型,它有悠久的历史,有才能的管理人员,品格高尚,乐在工作,且愿意与我们一起分享公司经营所带来的利益,所以我们很快地就决定以四千六百多万美元买下该公司84%的股权,这与我们当初买下内布拉斯加家具NFM的情况很类似,持有股权的大股东有资金上的需求,原有经营家族有意愿继续经营公司并持有部分股权,且希望买下公司股权的股东不要只为了价格便随便将公司股权出让,并确保股权交易完成后,公司的经营形态不受干扰,这两家公司真正是我门所想要投资的类型,而它们也确实适得其所。
说来你可能不敢相信,事实上我与查理甚至根本就从未去过费区-海默位于辛辛那提的企业总部,(另外还有像帮我们经营喜诗糖果十五年之久的Chuck,也从未来过奥玛哈伯克希尔的企业总部),所以说若伯克希尔的成功是建立在不断地视察工厂的话,现在我们可能早就要面临一大堆问题了,因此在从事购并公司时,我们试着去评估该公司的竞争能力,其优势与缺点,以及经营阶层的能力与水准,费区-海默在各方面都很杰出,而Bob与George正值六十多岁的壮年期(以我们的标准而言),且后继还有Gary等三位优秀的子弟继承衣钵,身为购并的最佳典型,该公司只有唯一一个小缺点,那就是它的规模不够大,我们希望下一次有机会能遇到各方面条件都与费区-海默一般,且规模至少要有它好几倍大的公司,目前我们对于购并对象年度税后获利的基本门槛已由每年的五百万美元,提高到一千万美元,
报告完毕后,最后还是重复一下我们的广告,假若你有一家公司符合以下我们所列的条件,请尽快与我们连络:
(1)钜额交易(每年税后盈余至少有一千万美元);
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣);
(3)高股东报酬率(并甚少举债);
(4)具备管理阶层(我们无法提供);
(5)简单的企业(若牵涉到太多高科技,我们弄不懂);
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)。
我们不会进行敌意购并,并承诺完全保密并尽快答复我们是否感兴趣(通常不超过五分钟),我们倾向采取现金交易,除非我们所换得的企业内含价值跟我们付出的一样多,否则绝不考虑发行股份。我们欢迎可能的卖方向那些过去与我们合作过的伙伴打听,对于那些好的公司与好的经营阶层,我们绝对可以提供一个好的归属。
当然我们也持续接到一些不符合我们条件的询问电话,包括新事业、转机股、拍卖案以及最常见的中介案(那些通常会说你们要是能过碰一下面,一定会感兴趣之类的)。在此重申我们对这类型案件一点兴趣都没有。
除了以上买下整家公司的购并案外,我们也会考虑买进一大部分不具控制权的股份,就像我们在资本城这个并购案一样,当然这需要我们对于该事业与经营阶层都感到认同时才有可能,而且是要够大笔的交易,我想最少也要在五千万美金以上,当然是越多越好。
* ***保险事业部门***
下表是我们固定提供的保险业统计数字,今年起多加了发生损失与GNP通膨指数两项,保费成长与损失比率与1986年差异,可用来解释为何整年度的承保表现能够大幅改善的原因。
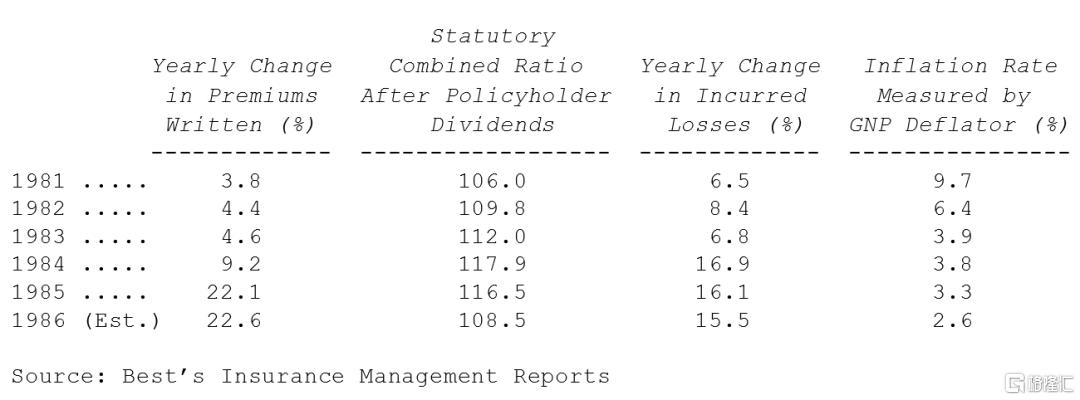
综合比率代表保险总成本(发生损失加上费用)占保费收入的比例,若比率低于一百,表示承保有利益,反之则会有损失,若将保险公司从保户那边收到的保费(又称浮存金),运用在投资所赚取的利益列入考虑后(扣除股东权益部分),比率在107-112间会是损益两平点。
保险事业经营的逻辑,若用以下列简表来说明,其实一点都不复杂,当保费收入年成长率只能在4%到5%游移时,承保损失一定会增加,这不是因为意外、火灾、暴风等意外灾害发生更频繁,也不是因为通货膨胀的关系,主要的祸首在于社会与司法成本的膨胀,一方面是因为司法诉讼案件大幅增加,一方面是因为法官与陪审团倾向超越原先保单上所订的条款,扩大保险理赔的范围,若这两种情况在未来没有好转,则可以预见的是,保费收入年成长必须达到10%以上才有可能损益两平,即使目前一般通货膨胀的水准维持在2%到4%之间也一样。
如表上所示,保险业保费收入成长的速度甚至高于理赔损失增加的速度,因此承保损失大幅下降,去年的年报我们就已预先报告可能会有这种情形发生,同时还判断这样的荣景只是短暂的,很不幸的再一次我们一语中的,今年保费成长的速度已大幅减缓,从第一季的27.1%一路下滑到第四季的18.7%,而且我们预期还会进一步下滑,最后很有可能会落到10%的损益两平点之下,但尽管如此,只要1987年没有发生什么重大的灾难,由于保费调整的递延性,承保结果还是能够改善,通常在保费调整的半年到一年后,效果会反应到公司的盈余之上,但好景通常不易维持,过不了多久一切又会回到原点。
保险商品的订价行为与一般商品的订价模式几乎一模一样,唯有在供给短缺时价格才会上来,但偏偏这种光景维持不了多久,当获利旭日东升时,马上就有人会进来泼冷水,增加投入资金抢食大饼,结果当然会埋下不少后遗症,供给增加,代表价格下跌,跟着获利剧减。
当保险业龙头在要求他们的同业在订价时要维持同行之谊,我们可以观察到一个有趣的现象,他们会问为什么我们不能从历史经验中学到教训,不管景气低潮或高峰,都能够合理的订价以维持适当的获利呢?他们当然希望保险费能够像华尔街日报一样,有一个好的开始,同时又能够每年持续稳定的调涨价格,但这种诉求得到的效果,就像内布拉斯加州种植玉米的农夫,要求全世界其它种植玉米的农夫一起遵守道德规范一样有限,事实上道德诉求的效果极其有限,重点是如何让玉米的产量变少,最近两年来保险同业从资本市场上所募集的资金,就好象是新进耕种的玉米田一样,结果是更多更多的玉米产量,只会使市场价格进一步滑落。
我们自己本身的保险事业在1986年的表现还算不错,展望明年一样乐观,虽然市场的状况让我们获益不少,但真正要感谢的却是旗下经理人优异的能力与表现,我们的综合比率从1985年的111减少到1986年的103,此外我们的保费成长率更是杰出,虽然最后的数字现在还无从得知,但我确信我们是前一百大保险公司中成长最快的,诚然有一部分的成长来自于我们与消防人员退休基金的合约,但即使在扣除这部分之后,我们仍然维持第一,有趣的是在1985年我们是所有保险业者中成长最慢的一家,事实上我们是不增反减,而只要市场情况不佳时,我们仍会维持这样的做法,我们保费收入忽上忽下并不代表我们在这个市场来来去去,事实上我们是这个市场最稳定的参与者,随时作好准备,只要价格合理,我们愿意不计上限签下任何高额的保单,不像其它业者一下子进入这个市场,一下子又退出。
所以当其它同业因资金不足或慑于巨大的损失退出市场时,保户会大量涌向我们,且会发现我们早已作好准备,反之当所有业者抢进市场,大幅杀价甚至低于合理成本时,客户又会受到便宜的价格所吸引,离开我们投入竞争对手的怀抱,我们对于价格的坚持,对客户来说一点困扰也没有,当他发现有更便宜的价格时,随时可以离去,同样地对我们的员工也不会造成困扰,我们不会因为景气循环一时的低潮就大幅裁员,奉行不裁员的政策,事实上这也是为了公司好,否则担心业务量减少而被裁员的员工可能会想尽办法弄一些有的没有的业务进来给公司,这在国民保险公司所从事的汽车保险与一般责任保险最可以看出,同业是如何一会儿贪生怕死,一会儿又勇往直前,在1984年的最后一季,该公司平均月保费收入是500万美元,大约维持在正常的水准,但到了1986年的第一季,却大幅攀升至3,500万美元,之后又很快地减少到每月2,000万元的水准,相信只要竞争者持续加入市场,并杀价竞争,该公司的业务量还会继续减少,讽刺的是部分新加入保险公司的经理人,就是几年前让原本几家旧有保险公司破产倒闭的那批原班人马,不可思议的是我们竟然还要透过政府强制的保证基金机制,来分摊他们部分的损失。
这种我们称之为高风险的险种在1986年大幅成长,且在未来也会扮演相当重要的角色,通常一次所收取的保费就可能超过百万美元,有的甚至还更高,当然承保最后的结果可能会两极化,不管是保费收入或是承保获利,但我们雄厚的财务实力与高度的承保意愿(只要价格合理)使我们在市场上相当有竞争力,另一方面,我们在结构清偿业务则因为现在的价格不理想而接近停摆,1986年损失准备的变动详附表,数字显示我们在1985年底所犯的估计错误,在今年已渐渐浮现,就像去年我提醒各位的,我们所提的负债准备与事实有很大的出入,而造成连续三年一连串的错误,若照木偶奇遇记的标准,我的鼻子可能早已能够吸引众人的目光。
当保险公司主管事后补提适当的损失准备,他们通常会解释成”加强”损失准备,以冠上合理的说法,理直气壮地好象的是真要在已经健全的财务报表上再多加一层保障,事实上并非如此,这只是修正以前所犯错误的婉转说法而已(虽然可能是无心的),在1986年我们特别花了一番功夫在这上面做调整,但只有时间能告诉我们先前所作的损失准备预测是否正确,而尽管在预测损失与产品行销上我们遭遇极大的挑战,我们仍乐观地预期我们的业务量能够成长并获取不少利润,只是前进的步伐可能会不太规则,甚至有时还会出现令人不太愉快的结果发生,这是一个变化多端的行业,所以必须更加小心谨慎,我们时时谨记伍迪艾伦所讲的,一只羊大可以躺在狮子的旁边,但你千万不要妄想好好地睡一觉,在保险业我们拥有的优势是我们的心态与资本,同时在人员素质上也渐入佳境,此外,利用收得保费加以好好运用,更是我们竞争的最大利基,在这个产业也唯有多方条件配合,才有机会成功。
由伯克希尔持有41%股权的盖可保险公司,在1986年表现相当突出,就整个产业而言,个人险种的承保表现一般来说不如商业险种,但以个人险种为主要业务的盖可其综合比率却降低到96.9,同时保费收入亦成长了16%,另外该公司也持续买回自家公司的股份,总计一年下来流通在外的股份减少了5.5%,我们依投资比例所分得的保费收入已超过五亿美元,大约较三年前增加一倍,盖可的帐是全世界保险公司中最好的,甚至比伯克希尔本身都还要好,盖可之所以能够成功的重要因素,在于该公司从头到脚彻底地精简营运成本,使得它把其它所有车险公司远远拋在脑后,该公司去年的费用损失占保费收入的比例只有23.5%,许多大公司的比例甚至比盖可还要多出15%,即使是像Allstate与StateFarm等车险直销业者成本也比盖可高出许多。
若说盖可是一座价值不菲且众所仰望的商业城堡,那么其与同业间的成本与费用差异就是它的护城河,没有人比Bill,也就是盖可的主席,更懂得如何去保护这座城堡,靠着持续降低成本开支,他不断地将这个护城河加大,使得这城堡更加稳固,过去两年间,盖可创造了23.5%超低成本率,展望未来,这项比率仍将持续下降,若能够同时再兼顾产品品质与客户服务的话,这家公司的前途将无可限量,另外盖可这一飞冲天的火箭,同时由负责投资部门的副主席Lou Simpson点燃第二节燃料仓,比起Lou Simpson于1979年接掌该公司投资部门后的绩效,身为母公司伯克希尔投资主管的我,实在觉得有点汗颜,而也因为我们拥有这家公司大部分的股权,使我在向各位报告以下数字时,能够稍微心安理得一些。
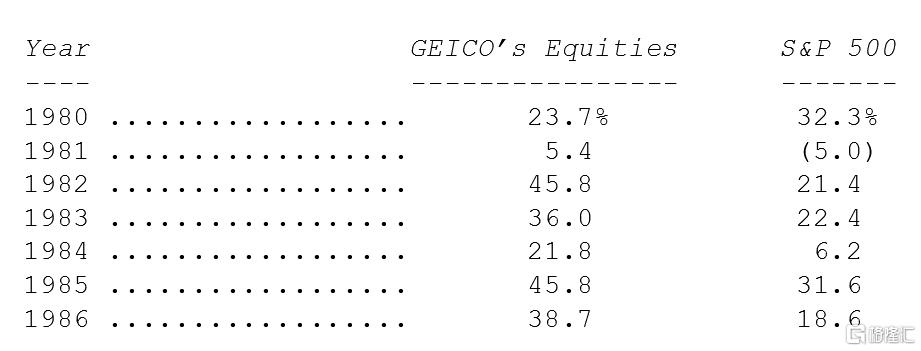
必须再次强调的是以上的数字不但是漂亮极了,更由于其稳定成长的态势,Lou能够不断地找到价值被低估的股票加以投资,所以风险相对很低,也很少会产生损失,总而言之盖可是一家由好的经理人经营的好公司,我们很容幸能与他们一起共事。
* ***有价证券***
在去年我们的保险公司总计买近了七亿美元的免税政府公债,到期日分别在八到十二年之间,或许你会觉得这样的投入表示我们对于债券情有独钟,不幸的是事实并非如此,债券充其量券只不过是个平庸的投资工具,它们不过是选择投资标的时看起来最不碍眼的投资替代品,虽然现在看起来也是,我突然发现我与MaeWest的喜好完全相反,她曾说:“我只爱两种男人,本国人或是外国人”,现在的我对股票与债券皆不感兴趣。
在保险公司随着资金持续涌入,我们当然必须将有价证券列入投资组合,一般来说我们只有五种选择:(1)长期股票投资;(2)长期固定收益债券;(3)中期固定收益债券;(4)短期约当现金;(5)短期套利交易。
在其中股票算是最有乐趣的,当状况好时,我是说找到经营得当,业绩蒸蒸日上但价值被低估的公司,很有机会你会挥出大满贯的全垒打,不过很不幸的是目前我们根本找不到类似这样的标的,这不代表我们要预测未来的股市,事实上我们从来就不知道股市接下来到底是会涨还是会跌,不过我们确定的是**贪婪与恐惧这两种传染病在股市投资世界里,会不断地反复上演,只是发生的时点很难准确预期**,而市场波动程度与状况一样不可捉摸,所以我们要做的事很简单:**在众人贪婪的时候变得恐惧,在众人恐惧的时候变得贪婪。**
而当我在写这段文章时,整个华尔街几乎嗅不到一丝的恐惧,反而到处充满了欢乐的气氛,没有理由不这样啊?有什么能够比在牛市中,股东因股票大涨赚取比公司本身获利更多的报酬而感到更高兴的事,只是我必须很不幸的说,股票的表现不可能永远超过公司本身的获利表现,反倒是股票频繁的交易成本与投资管理费用,将使得投资人所获得的报酬无可避免地远低于其所投资公司本身的获利,以美国企业来说,平均投资报酬率为12%,这表示其投资人平均所能获得的报酬将低于此数,牛市可以暂时模糊数学算术,但却无法推翻它。
第二种投资选择是长期债券,除非在特殊情况下,就像是我们在1984年年报曾提到的华盛顿公用电力系统所发行的公司债,(截至年底我们拥有该公司债券的未摊销成本为二亿一千万美元,市价则为三亿一千万美元),否则债券这种投资标的实在很难引起我们的兴趣。
我们对于长期债券没有兴趣的原因在于对于未来十几年通货膨胀可能再度肆虐的潜在恐惧,长期而言,汇率的演变将取决于立法者的态度,这会威胁到汇率的稳定,进而影响到长期债券投资人的利益。
我们持续将资金运用在套利之上,然而不像其它套利客,每年从事几十个案子,我们只锁定在少数几个个案,我们限制自己只专注在几个已经公布消息的大案子,避开尚未明朗化的,虽然这样会让我们的获利空间减小,但相对的只要运气不要太差,我们预期落空的机率也会减少许多。
到年底为止,手上只有一个案子Lear-Siegler,另外还有一笔一亿四千五百万的应收款项,这是联合利华用来买下庞氏欠我们的款项。套利是除了政府债券以外,短期资金运用的替代品,但风险与报酬相对都比较高,到目前为止,这些套利投资的报酬确实比政府债券要来的好的多,不过即便如此,一次惨痛的经历可能使总成绩猪羊变色。
另外虽然有些不情愿,我们也将目光摆在中期的免税债券之上,买下这类债券我们将承担钜额损失的风险,若可能的话我们在到期之前就会把它们卖掉,当然这样的风险也提供我们相对的报酬,到目前为止未实现的获利还是比短期债券要来的好的多,不过这种高报酬在扣除可能承担损失的风险与额外的税负,其实报酬好不了多少,更何况还有可能估计错误,不过即便我们真的发生损失,其程度还是比我们不断在短期债券上打滚来的好,考虑到目前的市场水平,我们对目前持有的股票和债券的预期报酬都不会太高。目前我们可以做的,顶多是认赔处分一些债券,然后重新将资金投入到未来可能好一点的股票投资上,债券会发生损失的原因在于利率高涨,当然这同样也会压缩股票的价格。
下表是我们截至1986年底金额超过二千五百万以上股票的投资组合,不包含Wesco与NFM在内。
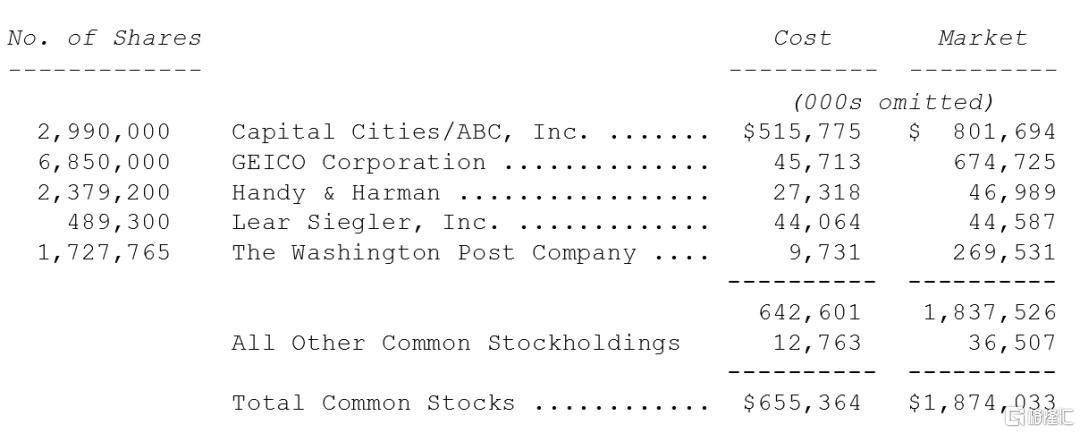
大家要特别注意的是我们会将三项投资列为永久的投资组合,分别是资本城/ABC、盖可保险与华盛顿邮报,即便这些股票目前的价格看起来有些高估,我们也不打算把它们卖掉,就像即使有人出再高的价格,我们也不打算卖喜诗糖果或水牛城报纸一样,这种态度现今看起来有点老套过时,现在当红的基金经理人所谓的企业组合,大多是为了迎合华尔街的喜好,列出适合再造的对象,(奇怪的是企业再造的定义范围却只限于拋弃被锁定的企业,但却不包含其经理人与负责人本身,憎恨罪恶却深爱犯罪者,这种理论在财富五百大企业流传地跟救世军一样普遍。)
基金经理人更是肾上腺素分泌过多,他们的行为在股票交易时间大声叫嚣让不断念经的苦行僧看起来显得安静许多,事实上机构投资人这个名词听起来,跟超级大虾米、女性泥巴摔角手、收费便宜的律师,同时并列自相矛盾的修饰名词。
尽管这种对于购并案的乐衷横扫整个美国金融界与企业界,但我们还是坚持这种至死不分离的政策,这是查理跟我唯一能够感到自在的方式,事实证明这种方式长期下来让我们有不错的获利,也让我们的经理人与被投资公司专注于本业之上而免于分心。
* ***NHP公司***
去年我们投资了2370万在NHP50%股权,这是一家房屋租赁发展与整合商,不过若所有主管股票认股权都行使的话,我们的权益大概会降到45%左右。
该公司有段非凡的历史血统,1967年美国总统詹森指定Kaiser带领一个由民间与企业领袖所组成特别小组,研究如何满足中低收入家庭市场的生活所需,最后有两个小组因此具体成形,而目前这两者皆由NHP所拥有,在其中有一条特殊的规定,那就是该公司有三席董事必须由总统指定,并经参议院同意,依法每年还须提供年度报告给总统。
超过260个美国大企业,非以营利为出发点,集资四千二百万成立两个合伙组织,透过与房屋使用者合伙形式,由政府补助租赁房屋,典型的合伙是持有一个房地产单位,附带一个抵押贷款,大部分的资金来源系由一群有租税减免需求的有限合伙人提供,NHP担任一般合伙人并买下所有合伙事业一小部分的出资权。
后来政府房屋计划政策有所转向,所以NHP有必要转型扩展在主流市场-即非补助房屋租赁,此外NHP的一个子公司也在华盛顿特区建造了一个单亲家庭之家,年营业收入五千万美元,NHP目前管理五百个合伙产业,遍布全美四十个州、哥伦比亚特区与波多黎各,总计有八万个家庭户数,这些产业的总值超过25亿美元,同时管理相当良好,NHP直接管理其中五万五千户,其余透过监督方式进行,公司管理的收入每年约一千六百万美元,而且还在持续成长中。
除了公司所投资的部分合伙事业的权益,NHP在产业处分后也可分得部分利益,虽然部分补助较多的产业无利可图,但有些的利润还不错,尤其当通货膨胀高张时,1986年通过的租税改革法案已使这些对于以租税由导向的投资人受到阻断,NHP目前的大方向是好好运用这些合伙权益与非补助租赁产业,强化其质与量,在这类计划中,NHP通常与大型的投资法人合作,NHP会持续寻求各种方法来发展中低收入房屋计划,当然除非政府政策修改,否则以目前情况很难真正成功。
除了我们之外,NHP的大股东是Weyerhauser(其持股约25%)和以NHP首席执行官罗德·海勒(Rod Heller)为首的管理集团。大约60家大公司也继续持有少量股份,没有一家超过2%。
* ***税负***
1986年通过的租税改革法案对我们旗下许多事业影响的层面非常的广,虽然整体而言我们对于这项法案褒多于贬,但实际上对于伯克希尔财务投资来说却是负面的,新税法将使得我们企业价值未来的成长率减少几个百分点,对于我们股东的负面影响更大,伯克希尔的价值每成长一美元,假设完全反应在公司的股票价格之上,股东在扣除相关税负后真正拿到手的,相较于旧制约有八十美分,新制可能只剩下七十二美分,主要是因为个人资本所得的上限税率由20%调高到28%的缘故。
兹将对伯克希尔所有影响列示如下:
企业一般收入的税率由46%减少到34%,这个变化对我们的影响颇为正面,同时包含几个主要的被投资事业资本城/ABC与华盛顿邮报在内。
会这样说是基于多年来一直存在在不同政党间,到底是企业或是消费者在支付所得税的争论,这种争论最后通常导致企业税负增加而不是减少,反对调涨税率的一派认为,不管税率有高,企业总是有办法将税负成本转嫁到消费者身上,导致产品价格调高,以弥补税负上的支出,反之调降税率并不会增加企业的获利,而是会使产品价格下跌。另一派则认为企业不但要支付税负,同时还要吸收调涨的税负成本,所以对消费者来说一点影响都没有。
事实到底是怎样呢?当企业税率减少,伯克希尔、华盛顿邮报或是资本城公司他们自己真的可能将所有获利放到自己口袋,或是将利益透过降价与客户一起分享吗?这对投资人、经理人或是政策制定者来说,都是一个很重要的问题。
最后我们自己得到的结论是部分企业会将减税的利益全部或是大部交到企业与其股东的手上,另一部分的企业则是将利益流到消费者或是客户的身上,主要的关键还在于企业本身的竞争优势与其获利能力是否受到政府管制等因素。
举例来说,当强势企业如电力事业,其获利程度受到法规管制,税率调降将直接立即反应在电力价格而非电力公司获利数字之上,反之亦然,虽然调涨的速度较慢,另外像价格竞争激烈的产业也会有同样的结果,这类型的企业通常竞争力薄弱,不得不透过自由竞争市场慢慢地反应到产品价格之上,这种价格反应机制与前面所提的公用电力事业相类似,税负减少对价格的影响,远大于对获利的影响。
不过另外一方面,在强势且较不受政府规范的企业,情况就完全相反了,企业与其背后的股东将会是最大的受益者,许多我们百分之百或部分持有的事业都属于此一类型,所有降税的好处最后都落到我们而非消费者的口袋里,虽然这样讲有点冒昧,却很难加以否认,若你一时无法接受这项事实,看看你周围那些名医或是名律师,难道你会认为这些专业人士(也算是个人强势的事业)会因为个人所得税率减少而调降其收费标准吗?不过大家不要高兴的太早,因为预计在1988年实施的减税方案对我们一点来说有点不太切实际,因为可以预期的是这些减税方案将会造成未来华府的财政困难,进而对物价稳定有严重影响,所以可预期的在未来五年之内,高税率或是高通膨将会再现,且很有可能两者都会同时发生。
企业资本利得税率从1987年起将从原来的28%调高到34%,这种改变对于伯克希尔来说将有重大影响,因为我们预期未来被投资企业的价值,如同过去一般会反应在企业的资本利得之上,例如我们主要的三大投资资本城、盖可与华盛顿邮报,目前总市值已高达17亿美元,约占伯克希尔净值的75%,但每年反应在公司账上的收益却只有900万美元,其余大部分的盈余都保留在公司,继续发挥其投资效益,最终为我们带来大量的资本利得。
新法案增加所有未来实现的资本利得税负,包含过去新法修正之前已存在的未实现利益,到年底为止,我们账上有高达12亿未实现股票投资利得,原来以28%估算预计应付所得税,不久之后,若改成34%的税率,将会使得公司净值减少七千三百万美元,直接加到应付政府的所得税之上。
保险事业收到的股利与利息收入的税负将比过去为重,首先企业从国内公司收到的股利税率将从15%增加到20%,第二是有关产物意外险业者剩下的80%的股利,若股票是在1986年八月以后取得的,还要再加课15%的所得税,第三也是与产物意外险业者相关,也就是在1986年八月以后取得的免税债券,将只有85%的比例可以免税。
后面两项的变动非常重要,代表我们在以后年度,投资所得将会比以前旧制来的少,我个人估计影响获利能力约有十个百分点。
新税法也会大幅影响产物意外险公司支付税负的时点,新规定要求我们在报税时将所提列的损失准备打折,此举将使得我们的课税所得增加,另外在未来六年内,要求我们将20%未赚取的保费列入课税所得中。
虽然两者并不影响报表中应付所得税的数字,但却都会大幅加速我们支付税金的时点,意谓过去不必马上支付的税负,现在却都有可能要面临缴纳,这对我们的获利将有相当大的影响,这好比当你21岁成年时,便被要求要对你一生所能赚得的收入预先课税,则你往后一辈子个人的财富与身家将会比原来你死时再课税要来的少的多细心的读者可能会发现一项与我们先前所说不一致的地方,刚刚提到在价格竞争激烈的产业,我们认为税负的增减,只会将变化移转到客户的身上,对公司的获利影响有限,不过以目前正处在激烈竞争的产物意外险业来说,税负的增加直接影响的却是公司的获利能力,主要原因在于并非所有的保险业者都适用同样的税法规定,由于一些公司先前账上有相当大的亏损可供往后年度的获利扣抵,有一些则因为并进亏损的非保险部门享有租税上优惠,使得不同产险公司的实际税率不一而足,这与其它价格竞争激烈的产业,诸如汽车、铝业、百货业,主要竞争对手税率差异不大的情况,完全不一样。
税负成本基础不一,导致差异无法完全反应到客户的身上,保险公司本身必须吸收部分的税务负担,另外部分负担可被"freshstart"所吸收,虽然当我们在1986年提列的损失准备,依照新税法规定,在1987年认列时将被打折,(当然在给各位的财务报告上的数字仍维持不变),不过由于重复扣抵的结果,将会使得净影响数较以前增加。
这项净值增加的影响尚未反应在年度的资产负债表上,依照现行的一般公认会计原则,这项影响数将会陆续反应在未来的损益表的减税利益上,我们预期这项重新的调整将会使得公司净值增加三、四千万美元,不过须特别注意的是,这种优惠只是一时的,不过其它不利的税负增加却是永久的。
公用事业原则在新税法实施后将被取消,意思是说在1987年以后,对于企业的清算其税负将加倍,一个是在企业阶段,一则是在股东个人阶段,在过去企业阶段的税负可透过适当方法予以规避,举例来说,假设今天我们把伯克希尔清算,(当然这是不可能的事),在新税法之下,公司股东所能收到的清算收入,将比过去旧税法时代少了很多,虽然这只是假设,但事实上却影响到许多准备清算的公司,同样也会影响我们对投资标的的评估,如石油业、媒体业、或不动产业等等,虽然公司实际经营状况并没有多大改变,但其处分价值却因税法的修订而有极大的变动。
个人认为一般投资人或基金经理人可能尚未完全了解其严重性,虽然我不爱提,但我还是必须向各位报告以上复杂难解的内容,总之我只能说新法对伯克希尔来说,绝对会有不利的影响,至于详细的数字是多少,以目前的情况实在很难详细的估算。
* ***其它事项***
去年公司新添购了一架飞机,没错一架对很少到远处旅行的我们来说,算是相当昂贵且豪华的飞机,这架飞机不仅所费不贷,还要花许多钱在保养之上,一架1,500万美元的新飞机,每年光是账上的资金成本与折旧提列就要三百万美金,比起先前那架85万美元二手飞机,每年只会产生二十万美元的费用,确实有极大的差别,虽然充分了解其中的差异,不幸的是你们的主席还是对于企业专用飞机发表了许多不当的言论,因此在购买之前,我不得已暂时变身成为伽利略,突然间得到一项反启示,原来旅行可以比过去来的容易多了,只是也变得比过去更贵了,到底伯克希尔会不会因为这架飞机而受益,目前尚无定论,但我个人一定会将部分企业的成功因素归诸于它(不管别人如何地怀疑),我很害怕富兰克林打电话告诉我说,没错!人类身为一种有理性的动物实在是太方便了,只要他想要做的,随时可以找一个理由来解释它。
大约有97%的股东参加了去年的股东指定捐赠计划,透过这项计划去年我们总共捐出了四百万美元给1,934个不同的慈善团体机构。
我们促请新加入的股东赶快看一看相关的计划,若你在未来年度也想要参加,务必确认将股份登记在自己而非信托公司的名下。
去年总计有450位股东参加年度的股东会,(前年约有250位,十年前则只有十几位),我很期望各位在五月十九日都能到奥玛哈来参加今年的股东会,查理与我会很乐意为各位回答所有有关公司经营的问题,去年所有股东总共提了65个问题,其中有许多相当好的意见,去年股东会结束后,两位分别来自纽泽西与纽约的股东到内布拉斯加家具店花了五千元向B太太各买了一套市价一万元的地毯,B太太相当高兴但却不甚满意,所以今年股东会后,B太太将在店内等待各位,希望各位能够打败去年的记录,否则我可能会有麻烦,所以各位请帮帮忙,不要忘了顺道去看看她。
沃伦.巴菲特
董事会主席
1987年2月27日
**附录**
**购进价格会计调整与“现金流量”谬误**
先来一个小测验:下表是两家公司1986年度的利润简表。哪一家公司更值钱?
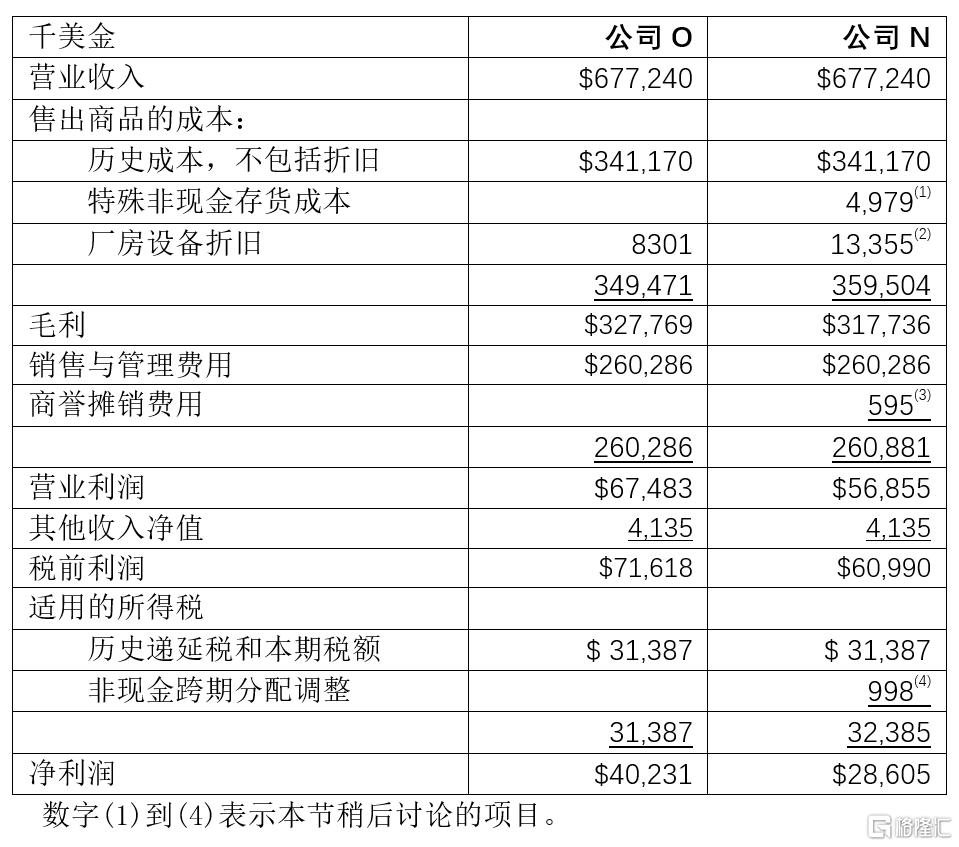
正如你已经猜到的那样,O公司和N公司是同一家企业——史考特—费泽。在“O”(表示“老公司”)栏中,我们给出了如果我们没有收购这家公司时它的GAAP收益;在“N”(表示“新公司”)栏中,我们给出了伯克希尔实际报告的史考特—费泽的GAAP收益。
必须强调的是,两栏描述的都是同一种经济状况——即相同的销售收入、工资、税金等等,而且两家公司都为投资创造了相同数量的现金,只有会计方法不同。
那么,经理和投资者应当关注哪组数字?
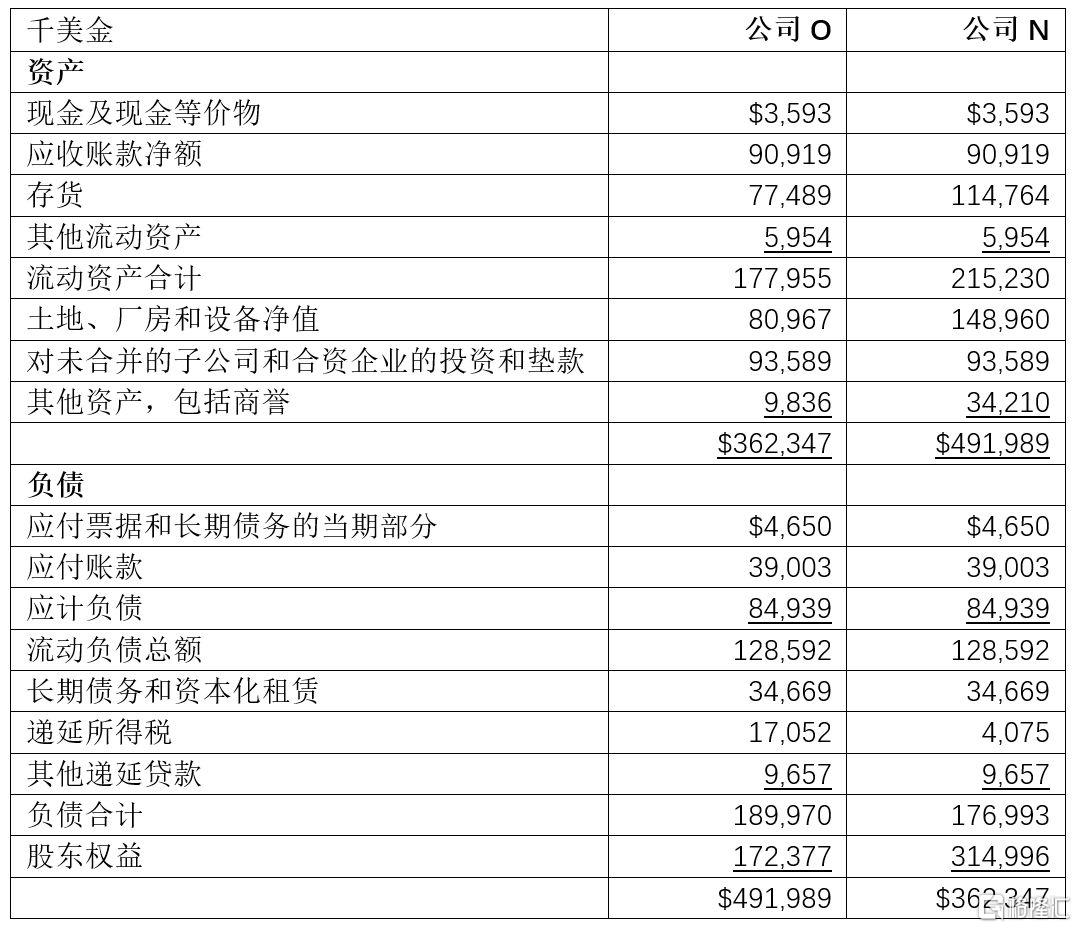
在解决这些问题之前,先让我们看看是什么导致了O公司和N公司间的这种差异。在某些方面,我们将简化相关的讨论,但这种化繁为简不应在分析或结论上产生偏差。
O公司和N公司之间的这种差异是因为我们为司考特—费泽支付了与它报表中的资产净值不同的价格。根据GAAP,这种差异(这种溢价或折扣)必须用“收购价格调整”解决,在司考特—费泽的案例中,我们为它账簿上记录的1.724亿美元净资产支付了3.15亿美元。这样,我们就付出了1.426亿美元的溢价。
对溢价进行会计处理的第一步,是将流动资产的置存价值调整为现值。在实际操作中,这个要求通常不会影响按现值例行入账的应收账款,但会影响存货。因为有2,290万美元的LIFO(Lastin,FirstOut.后进先出)准备金及其他会计杂项,史考特—费泽的存货账户与现值相比有3,730万美元的折扣。因此,我们用1.426亿美元溢价中的3,730万美元来增加存货的置存价值,作为我们的第一步会计行动。
在调整流动资产后若还有溢价剩余,那么下一步是按现值来调整固定资产。在我们的案例中,这种调整需要有几个与递延税额有关的会计技巧。既然是简化的讨论,我将跳过细节,直接向你们亮出底线:我们把6,800万美元加到固定资产中,再把1,300万美元从递延税额负债中消除。经过这8,100万美元的调整之后,我们还剩下2,430万美元的溢价要分配。如果需要,还要采取两个步骤:按公允现值调整除商誉以外的无形资产,以及按公允现值重新编制负债账户,后者通常仅影响长期负债和未备基金的养老基金负债。但是,在史考特—费泽的案例中,这两个步骤都没有必要。
在为所有的资产与负债记录了公允的市场价值之后,我们需要做的最后一项会计调整是将剩余的溢价划入商誉账户(技术上称为“成本超过所得净资产公允价值的部分”)。剩余的溢价总计有2,430万美元。因此,史考特—费泽在收购前的资产负债表(概括于O栏中)通过收购转变成了N栏中显示的资产负债表。实际上,这两张资产负债表都描绘了同样的资产与负债,但是,正如你们看到的那样,某些数字大不相同。
N栏中显示的较高的资产负债表数值导致前面损益表的N栏中较低的盈利数值,这是资产价值增记(write-up)以及某些价值被增记的资产必须折旧或摊销的结果。资产数值越高,每年从收益中扣减的折旧费用或摊销费用必定也越高,因为资产负债表的价值增记而流转入损益表中的费用已在前面列示的损益表中计算出来特殊:
(1)4,979,000美元的非现金存货成本主要是因为对史考特—费泽在1986年对存货的减值,在未来年度中,这种费用将逐渐变小,甚至不复存在;
(2)5,054,000美元的额外折旧费用归因于固定资产的价值增记,每年如此数额的费用还需再支付12年;
(3)595,000美元的商誉摊销费用,还需要再支付39年,而且数额会略增,这是由于我们的收购发生在1月6日,所以,1986年的数值仅是当年摊销费用的98%;
(4)998,000美元的递延税款技巧,超出了我简要说明(甚至是详细说明)的能力之外,每年大约同样数额的费用很可能会再支付12年。重要的是要理解这些新创造的会计成本(总计1,160万美元)中没有哪一项可以用来抵扣所得税。尽管“新”史考特—费泽与“老”史考特—费泽间的GAAP收益相去甚远,但这两个经济实体缴纳完全相同的税,而且就营业利润而言,将来也会如此。但是,如果出现史考特—费泽出售它拥有的一家企业这种不太可能出现的情况,那么,“新”公司和“老”公司的纳税影响可能会大相径庭。
到1986年年末,通过从“新”史考特—费泽的利润中额外扣减1,160万美元的费用,“新”、“老”经济实体资产净值间的差异已经从1.426亿美元缩小至1.310亿美元。随着时间的流逝,从利润中扣减相同的费用会使大部分溢价消失殆尽,而且两张资产负债表将汇聚到一点。但是,除非转让土地或者进一步降低存货水平,否则的话,新资产负债表中创造的较高的土地价值以及大部分较高的存货价值仍然会保留下来。
所有这些对所有者来说意味着什么?1986年,伯克希尔的股东购进的是一家盈利4,020万美元的企业,还是一家盈利2,860万美元的企业?这些1,160万美元的新费用对我们来说是一种真正的经济成本吗?相比N公司的股票,投资者应当为O公司的股票支付更多的钱吗?而且,如果一家企业值其盈利的好几倍,那么史考特-费泽在我们购买它之前比这之后值钱得多吗?
如果我们想通这些问题,就能领悟到什么才可称之为“所有者收益”。这些收益代表:(a)报告收益加上(b)折旧费用、折耗费用、摊销费用和某些其他非现金费用-如N公司的项目(1)和(4),减去(c)企业为维护其长期竞争地位和单位产量而用于厂房和设备的年平均资本化开支,等等。如果企业需要超额流动资金维护其长期竞争地位和单位产量,那么超额部分也必须包含在(c)中。但是,如果单位产量不变,采用LIFO存货法的企业通常不需要超额流动资金。
我们的所有者收益公式不能产生GAAP的欺骗性精确值,因为(c)必定是猜测-而且有时是一种极难作出的猜测。尽管存在这个问题,我们仍然认为所有者收益数值而不是GAAP数值,才是与估价目的的相关的项目-对正在购买股票的投资者和正在购买整个企业的经理们来说都是如此。我们赞同凯恩斯的观察结果:“我宁愿模糊地正确,也不愿精确地错误。”
我们已概括出来的这种方法与O公司和N公司产生的“所有者收益”完全一致,这意味着对两家公司的估价也完全一致,就像常识告诉你们应该是这种情况那样。得到这种结果是因为a与b之和在O栏和N栏中完全相同,以及c在两种情况下必定完全相同。
那么,作为所有者和经理,查理和我认为哪个才是史考特—费泽所有者收益的正确值呢?在目前的情况下,我们相信c非常接近于“老”公司b的830万美元,而大大低于“新”公司b的1,990万美元。因此,我们相信,相比N栏中的报告收益,O栏中的报告收益更能说明所有者收益。换言之,我们认为史考特—费泽的所有者收益比我们报告的GAAP数值大得多。
这显然是件喜事,但是这种计算通常不能提供这种令人高兴的消息。大多数经理很可能会承认,在更长的时期中他们需要在企业上投入比b更多的资金,这样做仅仅是为了维持企业的单位产量和竞争地位,如果有这种必要也就是如果c超过b,那么GAAP收益就会夸大所有者收益。这种夸大常常太过头,近些年,石油工业就出现过这种现象,如果大部分大石油公司每年仅花费b,按实数计算的话,它们肯定亏损。
种种事实清楚地表明,在华尔街的报告中侃侃而谈的“现金流”数字非常荒谬,这些数字包括a加上b,但没有减去c。大多数投资银行家的销售手册中也有这种欺骗性的介绍,这些销售手册暗示正在出售的企业是一座商业金字塔-永远是第一流的,永远不需要更新、改善或修整。实际上,如果所有待价而沽的美国股份有限公司通过一流的投资银行家进行销售,或是介绍这些公司的销售手册让人信服,那么政府对全国厂房和设备开支的预测将不得不大幅削减90%。
在说明某些房地产企业或者其他初始费用巨大而后费用较小的企业时,“现金流”的确是一种非常快速便捷的计算法,资产仅是一座桥梁的或是开采期特别长的油气田公司的是个例子。但是“现金流”在制造、零售、采掘和公用事业中毫无意义,因为对它们来说c总是很大。当然,在特定年度这种企业能够递延资本支出,但在5年或10年中,它们必须投资,否则企业就会垮掉。
那么,为什么“现金流”今天会如此流行呢?我们在回答时有点玩世不恭:我们相信企业和证券公司的销售经理们常常试图用这些数字证明那些不能证明的东西(并就此卖掉那些根本卖不出去的东西)。如果a也就是GAAP收益本身不足以偿付垃圾债券或者被证明是愚蠢的股票价格,它对那些要专注于“a+b”的销售人员来说又有什么用处呢?但是,在不减去c的情况下,你不应该把B加上。尽管牙医说得有道理,如果你不关心自己的牙齿,他们只能由你去。但同样的情况不适用于c。相信债务维护能力或者权益估价或者一家可以用a加上b而忽略掉c来衡量的公司或投资者,无疑是在自找麻烦。
总而言之,在史考特—费泽和我们的其他企业中,我们认为以历史成本为基础的b,也就是不包括无形资产的摊销和其他收购价格调整在数额上相当接近c(当然,这两项并不完全一样。例如,我们在喜诗每年产生超出折旧费用50万美元至100万美元的资本化开支,仅仅是为了保持我们的竞争地位)。对此深信不疑是,我们将摊销费用和其他收购价格调整分列的原因,也是在看待单个企业的收益时更注重所有者收益而不是GAAP数值的原因所在。
怀疑GAAP数值在某些人看来有些不敬,如果不是为了了解企业的“实情”,我们付钱给会计师是为了什么?但是,会计师的工作是记录,而不是估价,估价是投资者和经理的事。
会计数字当然是商业语言,它为评估企业价值并跟踪它的人提供了巨大的帮助,没有这些数字的话,查理和我就会迷失方向,对我们来说,它们是评估自己的企业和他人企业的起点。但是,经理们和所有者们要记住,会计仅仅有助于业务思考,永远不能取代业务思考。
## 1987年巴菲特致股东的信
**致伯克希尔·哈撒韦全体股东:**
本公司在1987年的净值增加了四亿六千四百万,较去年增加了19.5%,而过去23年以来(自从现有经营阶层接手后),每股净值从19元成长到现在的2,477美元,年复合成长率约为23.1%。
真正重要的当然是企业每股实际价值,而非账面价值的增加,在许多情况下一家公司的账面与其实际价值一点关连都没有,举例来说,LTV与鲍德温联合公司就在宣布破产之前的会计师签证的年度报告还显示,账面各有净值六亿与四亿美金,但是另一个公司Belridge石油在1979年以36亿美元高价卖给壳牌石油之时,账面净值却不到两亿。
不过在伯克希尔两者成长的趋势很接近,过去十年公司的实际价值成长率略高于账面价值成长率,很高兴这种好现象在今年也能持续维持。
我们企业内在价值对账面价值的差距,因为以两个简单的原因又扩大了一点,一是我们拥有优秀的企业,一是这些企业皆由最优秀的经理人在管理。各位有理由对第二个原因表示意见,因为一家企业的总经理很少会告诉公司股东说,你们所投资的公司是由一群笨蛋组成的经营阶层来管理,而也就是为了要避免露出马脚,所以常常使得一些公司常常会出现相当诡异的财务报表。
通常在致股东的报告中,CEO会花一大篇幅详细描述过去企业的表现是如何的不当,最后不可免俗地会以感性的语气来形容其所带领的公司干部实在是公司最珍贵的资产,这种形容有时会让人搞不清楚那其它的资产到底又算是什么?
经验显示,能够创造盈余新高的企业,现在做生意的方式通常与其五年前甚至十年前没有多大的差异,当然管理当局绝对不能够太过自满,因为企业总有不断的机会可以改善本身的服务、产品线、制造能力等等,且绝对必须要好好把握,不过一家公司若是为了改变而改变,反而可能增加犯错的机会,讲的更深入一点,在一块动荡不安的土地之上,是不太可能建造一座固若金汤的城堡,而具有这样稳定特质的企业却是持续创造高获利的关键。
不过在伯克希尔,我个人对于管理层任何的称赞都是很容易让人理解的,首先请看看后面的账列盈余表格,显示本公司七个非金融业的主要企业-水牛城报纸、费区海默西服、寇比吸尘器、内布拉斯加家具、史考特飞兹集团、喜诗糖果与世界百科全书的获利状况(以历史成本会计基础),1987年这七家公司的年度在扣除利息与所得税前的获利高达1亿8千万美元。
单独这数字本身并不足以说明其特殊性,但若你知道他们利用多少资金就达到这项成果时,你就知道他们是如何地了不起了,事实上这些公司的负债比例都非常的低,去年的利息费用总共加起来也不过只有二百万美元,所以合计税前获利1亿7千8百万,而账列的历史投资股本竟只有1亿7千5百万!
若把这七家公司视作是单一个体公司,则税后净利约为1亿美元,股东权益投资报酬率更将高达57%,即使财务杠杆再高,你也很难在一般公司看到这种比率,根据财星杂志在1988年出版的投资人手册,在全美五百大制造业与五百大服务业中,只有六家公司过去十年的股东权益报酬率超过30%,最高的一家也不过只有40.2%。
当然伯克希尔真正从这些公司赚得的报酬并没有那么地高,因为当初买下这些公司时,支付了相当的溢价才取得这些股份,经过统计我们在这些公司原始投资超过其账列的股权净值的溢价金额约为2亿2千2百万美元,当然要判断这些公司经理人的绩效应该是要看他们创造的盈余是靠多少资产所产生的,至于我们用多少钱买下这些公司与经理人的绩效并无关联,就算你用高于净值六倍的价钱买下一家公司,同样也不会影响该公司的股东权益报酬率。
从我引用的数字中可以得出三个重要的推论。首先现在这七家企业的真正价值远高于其账面净值,同样也远高于伯克希尔账列的投资成本,第二因为经营这些事业并不需要太多的资金,所以这些公司利用所赚取的盈余便足以支应本身业务的发展,第三这些事业都由非常能干的经理人在经营,像是Blumkins家族、Heldmans、Chuck Huggins、Stan Lipsey与Ralph Schey 皆兼具才干、精力与品格,将旗下事业经营的有声有色。
也因此当初这些明星经理人加入时,我们抱持着极高的期待,事后证明得到的结果远高于预期,我们获得远高于我们所应得的,当然我们很乐意接受这样不公平的对待,我们借用杰克班尼在获得最佳男主角时的感言:“我不应该得到这个奖项,但同样地我也不应该得到关节炎。”
除了这七个圣徒之外,我们还有一项主要的事业-保险,同样地我也认为它的价值远高于其账列的资产,只是要评估一家产物意外险公司的价值就没有办法那么明确了,这个产业变动很大,报表所列的获利数字有时会有很大的偏差,而且最近税法修正对我们未来年度的获利有很大的影响,尽管如此保险事业仍会是我们经营事业的最大重心,在Mike Goldberg的管理之下,保险事业的报酬仍可期待。
有这些优秀的专业经理人,在事业的日常营运上,查理芒格跟我实在是没有什么好费心思的地方,事实上,平心而论我们管的越多,可能只会把事情搞砸,在伯克希尔我们没有企业会议,也没有年度预算,更没有绩效考核(当然各个企业单位因自身所需,有自己的一套管理办法),但总的来说,我们实在没有什么可以告诉指导Blumkin如何去卖家具事业或是指导Heldman家族如何经营制服事业。
我们对于这些所属事业单位最重要的支持就是适时地给予掌声,但这绝对不是在做烂好人,相反地这是长久下来我们深入观察这些企业的经营结果与管理当局的作为所给予的正面肯定,我们两个人这些年来看过太多平庸企业的表现,所以我们是真正地珍惜他们艺术级的演出,对于1987年旗下子公司整体的表现,我们只能报以热烈的掌声,而且是震耳欲聋的掌声。
* ***盈余的来源***
下表显示伯克希尔主要盈余的来源,其中商誉的摊销与购买法的会计调整数,特别从各个企业挑出汇总成单独一栏,事实上这样的目的是为了让旗下事业的经营绩效,不因我们买下他们而有所影响,在1983与1986年的年报中,我已不只一次的解释这样的表达方式会比依照一般公认会计原则更符合管理当局与投资者的需要,当然最后加总结算的数字,还是会与会计师出具的财务报表上的盈余数字完全一致。
在后面的部门别信息中,大家可以找到个别事业的详细信息,除此之外,我也强烈建议大家一定要看查理写给Wesco股东叙述其旗下事业情况的一封信。
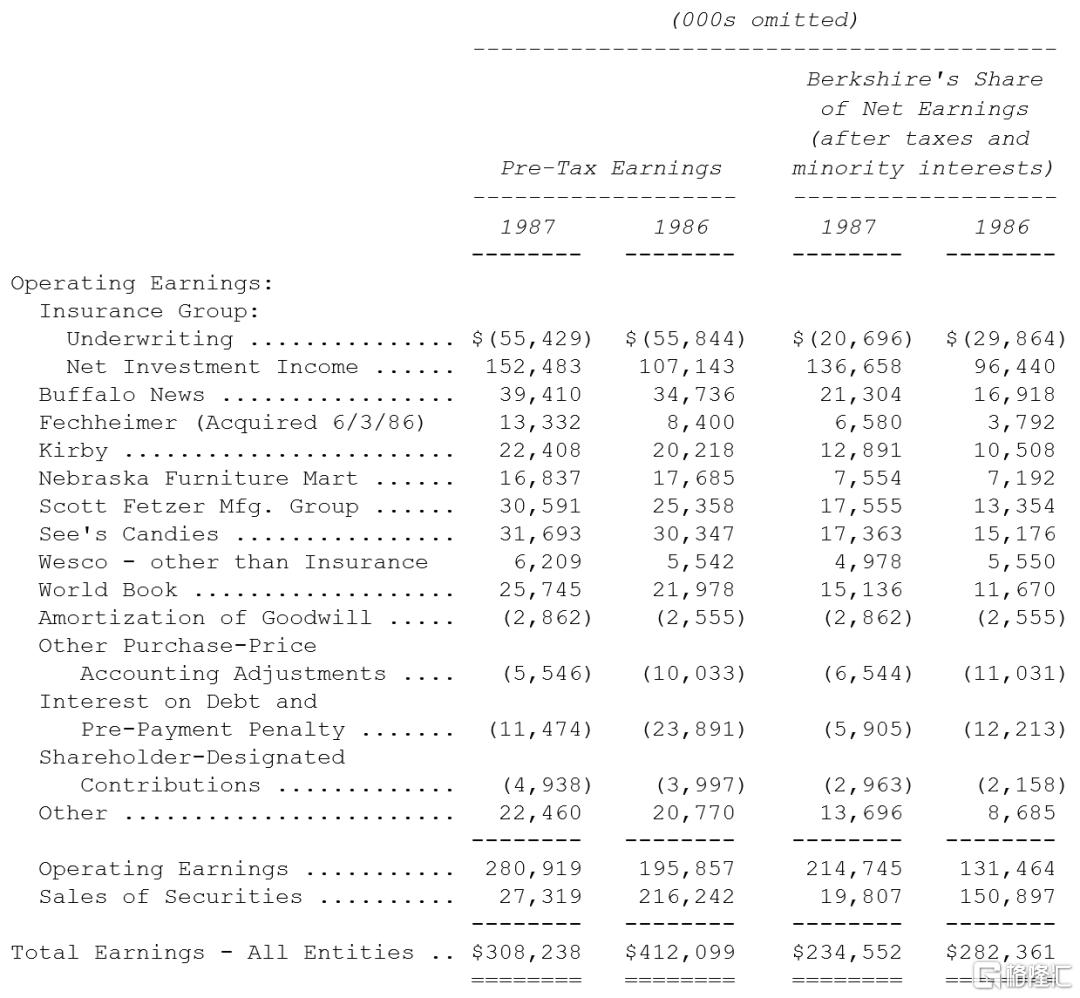
Gypsy Rose Lee在她晚年的一场生日宴会上宣布:“我还是拥有去年所有的一切,现在唯一的差别是全部都矮了两吋。”如同本表所示,在1987年几乎我们所有的事业都又成长的一岁。
我们旗下这些事业实在是没有什么新的变化可以特别提出报告的,所谓没有消息就是好消息,剧烈的变动通常不会有特别好的绩效,当然这与大部分的投资人认为的刚好相反,大家通常将最高的市盈率给予那些擅长画大饼的企业,这些美好的远景会让投资人不顾现实经营的情况,而一昧幻想未来可能的获利美梦,对于这种爱做梦的投资人来说,任何路边的野花,都会比邻家的女孩来的具吸引力,不管后者是如何贤慧。
先前提到财星杂志的研究,可以充分支持我的论点,在1977年到1986年间,总计1,000家公司中只有25家能够达到连续十年平均股东权益报酬率达到20%的标准,且没有一年低于15%的双重标准,而这些优质企业同时也是股票市场上的宠儿,在所有的25家中有24家的表现超越S\&P500指数。
这些财富之星可能让你大开眼界,首先相对于本身支付利息的能力,他们所运用的财务杠杆极其有限,一家真正好的公司是不需要借钱的,第二除了有一家是所谓的高科技公司,另外少数几家属于制药业以外,大多数的公司产业相当平凡普通,大部分现在销售的产品或服务与十年前大致相同,(虽然数量或是价格、或是两者都有,比以前高很多),这些公司的记录显示,充分运用现有产业地位,或是专注在单一领导的产品品牌之上通常是创造企业暴利的不二法门。
事实上我们在伯克希尔的经验正是如此,我们的专业经理人所以能够缔造优异的成绩,所从事的业务相当平凡,但重点是把它们做到极致,经理人致力于保护企业本身、控制成本,基于现有能力寻找新产品与新市场来巩固既有优势,他们从不受外界诱惑,钜细靡遗地专注于企业之上,而其成绩有目共睹。
以下是近况报道:
克里思蒂小姐嫁给一位考古学家,她曾说:“配偶最理想的职业就是考古学家,因为你越老,他就越有兴趣”,事实上应该是商学院而非考古学系的学生,需要多多研究B太太这位NFM高龄94岁的负责人。
五十年以前B太太以五百块美金创业,到如今NFM已是全美远近驰名的家具量贩店,但是B太太还是一样从早到晚,一个礼拜工作七天,掌管采购、销售与管理,我很确定她现在正蓄势待发,准备在未来的五到十年内,全力冲刺再创高峰,也因此我已说服董事会取消一百岁强迫退休的年龄上限,(也该是时候了,随着时光的流逝,越来我越相信这个规定是该修改了)去年(1987年)NFM的销货净额是一亿四千多万美元,较前一年度成长8%,这是全美独一无二的一家店,也是全美独一无二的家族,B太太跟她三个儿子拥有天生的生意头脑、品格与冲劲,且分工合作,团结一致。
B太太家族的杰出表现,不但让身为股东的我们受益良多,NFM的客户们更受惠更大,只要选择NFM的产品据估计光是1987年就可省下至少三千万美元,换句话说若客户到别处去买可能要贵上这么多钱。
去年我接到一封无名氏所写的相当有趣的信:“很遗憾看到伯克希尔第二季的获利下滑,想要提高贵公司的获利吗?有一个不错的法子,去查查NFM的产品售价,你会发现他们把一、两成的获利空间白白奉送给客户,算算一年一亿四千万的营业额,那可是二千八百万的利润,这个数字实在是相当可观,再看看别家家具、地毯或是电器用品的价格,你就会发现把价格调回来是再合理不过了,谢谢一位竞争同业留”展望未来NFM在B太太“价格公道实在”的座右铭领导下,必将继续茁壮成长。
在全美相同规模(或甚至更大)的报纸中,水牛城报纸有两个特点,第一、它在平时与假日的普及率最高(即订户数在该地区家户数的比率),第二是新闻比率最高(新闻版面占总版面的比率)。
事实上一份报纸能够同时拥有这两项特色绝对不是巧合,因为新闻内容越丰富,也就越能吸引更广泛的读者,从而提高普及率,当然除了量之外,新闻品质也很重要,这不但代表要有好的报导与编辑,也代表要有实时性与关联性,为了让报纸成为读者们不可或缺的东西,它必须能够马上告诉读者许多他们想要知道的事情,而不是等读者们都已知道后,事后报纸才刊登出来。
以水牛城日报来说我们平均每24小时出七个版本,每次内容都会更新,举一个简单的例子就足以让人感到惊奇,光是每天的讣告就会更新七次,也就是说每则新增的讣告会在报纸上连续刊登七个版。
当然一份新闻也必须要有有深度的全国与国际性新闻,但一份地区性的报纸也必须及时并广泛地报导社区动态,要把这点做好除了必须要有足够的空间,并加以有效地运用。
如同往年,去年(1987年)我们的新闻比大约是50%,若是我们把这比率砍到一般40%的水准,我们一年约可省下四百万美金的新闻成本,但我们从来都不会考虑如此做,就算哪一天我们的获利大幅缩减也是一样。
基本上查理跟我都不太相信营业预算,像是“间接费用必须缩减,因为预估营业收入不若以往”之类的说法。如果有一天我们必须降低新闻比率或是牺牲喜诗糖果的品质与服务,以提升疲弱不振的获利表现,或是相反地因为伯克希尔太多钱以致现金花不完,就去聘请经济分析师、公关顾问等对公司一点帮助都没有的人。这些做法一点道理都没有,我们完全不了解为何有些公司因为公司赚太多钱就增加一些没有用的人来消化预算,或是因为获利不佳就砍掉一些关键的人事,这种变来变去的方式既不符合人性也不符合商业原则,我们的目标是不论如何都要做对伯克希尔的客户与员工有意义的事(你可能会问那公司专机又是怎么一回事?嗯!我想有时一个人总会有忘了原则的时候)。
虽然水牛城新闻的营收最近几年只有些微的成长,但在发行人StanLipsey杰出的管理之下,获利却反而大幅成长,有好几年我甚至错误地预测该报的获利会下滑,而同样地今年我也不会让大家失望,1988年不管是毛利或者是获利都会缩水,其中新闻印刷成本的飞涨是主要的原因。
费区海默兄弟公司是我们旗下另一个家族企业,而就像Blumkins一样是个非常杰出的家族,Heldmans家族三代几十年来,努力不懈地建立了这家制服制造与销售公司,而在伯克希尔取得所有权的1986年,该公司的获利更创新高,此后Heldmans家族并未停下脚步,去年(1987年)盈余又大幅增加,而展望今年(1988年)前景更是看好。
在制服事业大概没有什么出奇的事,唯一的惊奇就是Heldmans家族,Bob、George、Gary、Roger跟Fred,对于这行业熟的不能再熟,同时也乐在其中,我们何其有幸能与他们一起合作共事。
Chuck Huggins持续为喜诗糖果缔造新猷,自从十六年前我们买下这家公司,并请他主掌这项事业时,便一直是如此,在1987年糖果销售量创下近二千五百万英镑的新高,同时连续第二年单店平均营业额维持不坠,你可能会觉得没什么了不起,事实上这已是相当大的改善,因为过去连续六年数字都呈现下滑的趋势。
虽然1986年的圣诞节特别旺,但1987年的记录比86年还要好,使得季节因素对喜诗糖果来说越来越重要,经统计去年一整年约有85%的获利是在十二月单月所创造的。
糖果店是个很好玩的地方,但对大部分的老板来说就不那么有趣了,就我们所知,这几年来除了喜诗赚大钱之外,其它糖果店的经营皆相当惨淡,所以很明显的喜诗搭的并不是顺风车,它的表现是扎扎实实的。
这项成就当然需要优秀的产品,这个倒不是问题,因为我们确实拥有,但除此之外它还需要对客户衷心的服务,Chuck可以说是百分之百地为客户设想,而他的态度更直接感染到公司上下所有的员工。
以下是一个具体的例证,在喜诗我们通常会定期增添新的口味并删除旧的口味以维持大约一百种组合,去年我们淘汰了14种口味,结果其中有两种让我们的客户无法忘怀,而不断地表达他们对我们这种举动的不满,“愿喜诗所有做出这种卑鄙决定的相关人士嘴巴流脓长疮;愿你们新的巧克力糖在运送途中融化;愿你们吃到酸掉的糖果;愿你们亏大钱;我们正试图寻求要求你们恢复供应原有口味的法院强制令”,总计最后我们收到好几百封的抱怨信。
为此Chuck不但重新推出原来的口味,他还将危机化为转机,所有来信的客户都得到完整且诚实的回复,信上是这样写的:“虽然我们做出错误的决定,但值得庆幸的是最后得以以喜剧收场”,随信还附赠一个特别的小礼物。
过去两年喜诗糖果仅稍微地涨价,在今年(1988年)我们仍会继续调涨价格,幅度还算合理,只是截至目前为止销售持续低迷,预计今年公司盈余将难再有继续成长的可能性。
世界百科全书、寇比吸尘器与史考特费兹制造集团皆由Ralph所领导,很高兴我们能做这样的安排,去年我曾告诉各位史考特费兹集团在我们买下公司的当年度-1986年的表现超乎预期,但去年1987年的表现更出色,税前获利成长了10%,但所耗费的资金却较前年大幅缩减。
Ralph同时掌管19项事业的方式实在是令人叹为观止,同时他也吸引了一群优秀的经理人协助他经营事业,我们很乐意再多找一些事业交到Ralph旗下去经营。
由于史考特费兹的事业范围过于繁杂,在此不便详述,这里谨就其中一项我们的最爱世界百科全书加以介绍,去年底世界百科全书推出自1962年以来改版最多的最新版本,全套书中的彩色照片从14,000张增加到24,000张,超过6,000篇文章从新编写,840位作者参与;查理跟我衷心向您与您的家庭推荐包含世界百科全书与儿童工艺等一系列的套书。
在去年该套书在美国地区销售量连续第五年成长,国外地区的销量与获利亦大幅增加,史考特费兹集团前景看好,尤其世界百科全书更是如此。
* ***保险事业营运***
下表是我们惯用保险业主要指标的最近更新数字
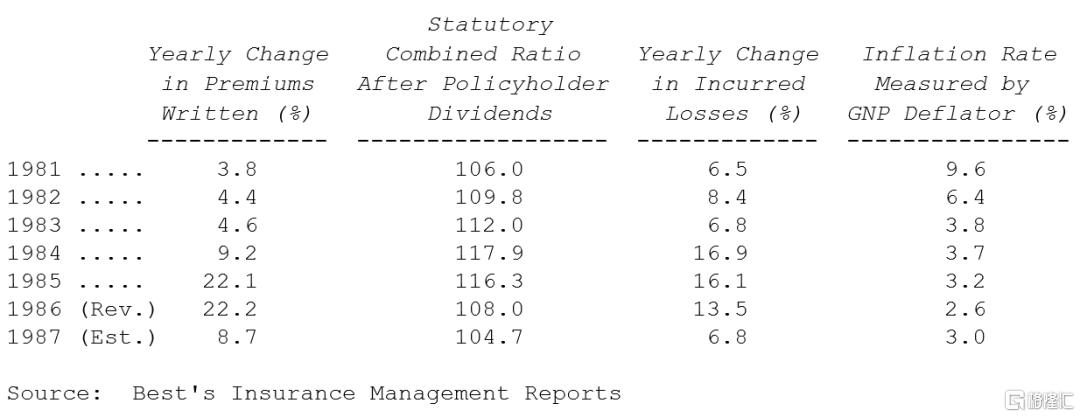
综合比率代表所有保险成本(发生损失加上费用)占保费收入的比率,一百以下表示有承保的获利,一百以上则有承保的损失,若考量保险公司利用保费收入(浮存金)所赚取的投资收益列入计算,则107到111之间大约是损益两平点,当然这是不包含公司自有资金所运用的收益。
保险事业的数字,若以上面那张简表来说明,事实上并不会太复杂,当同业平均保费收入年成长只在4%或5%徘徊,则当年承保损失一定会上升,原因不在于车祸、火灾、暴风等意外事件发生更频繁,也不是因为一般通货膨胀的关系。主要的祸首在于今天社会与司法过度膨胀,法律诉讼费用暴增,一方面是因为诉讼更频繁,一方面是由于陪审团与法官倾向扩大保险单上的保险理赔范围,若这种乱象不能加以抑止,则保险公司每年至少要有10%以上的保费收入年成长,才有办法收支打平,即使在通货膨胀相对温和的状况下也是如此。
过去三年来保费收入的大幅成长几乎可以确定今年同业的绩效都会相当不错,事实证明也是如此,不过接下来的情况可就不太妙了,根据Best's统计预估,1988年的每季的成长率将由12.9%按季逐渐下滑至11.1%、5.7%、5.6%,可以确定的是1988年的保费成长一定会低于10%的损益两平点,很明显的好日子已经不多了。
然而盈余数字却不会马上滑落,这个产业具有递延的现象,因为大部分的保单都是一年期,所以对于损益的影响会在往后的一年之间陆续浮现,因此打个比方,在party结束、酒吧关门之前,你还可以把手上的那杯喝完了再走,假设往后几年没有发生什么天灾地变,我们预期1988年的同业平均综合比率将会微幅上扬,紧接下来的几年则会大幅攀升。
保险业最近受到几项不利的经济因素所困而前景黯淡,数以百计的竞争对手、进入障碍低、无法大幅差异化的产品特性,在这种类似商品型产业之中,只有营运成本低的公司或是一些受到保护的利基产品才有可能有长期获利成长的机会。
当产品供给短缺时,即使是商品化产业也能蓬勃发展,不过在保险业界,这种好日子早就已经过去了,资本主义最讽刺的地方就是商品型产业大部分的经理人都痛恨商品短缺不足,但偏偏这是唯一可能让这些公司有获利的机会,当短缺出现时,经理人便会迫不及待地想要扩充产能,这无异是将源源不断流入现金的水龙头关掉一样,这就是过去三年保险公司经理人的最佳写照,再次验证Disraeli的名言:“我们唯一从历史得到的教训就是我们从来无法从历史中得到教训!”
在伯克希尔,我们努力避免自己的公司成为商品化的企业,首先我们凭借着自己强大的资金实力,来凸显我们产品的不同,但这种效果实在是有限,尤其在个人险的部分,因为即使是其所投保的保险公司倒闭(事实上这种状况还不少),汽车险或或房屋险的购买者仍可获得理赔,在商业险的部分也是如此,当情况好时,许多大企业投保户与保险掮客都不太关心保险业者的财务状况,即使是比较复杂的案件,顶多拖个三、五年,最后还是有办法可以解决(眼不见为净的结果,可能会让你的口袋落空)。
不过一段期间保户会偶尔想起富兰克林所说的空沙包很难站的直挺,并了解寻找一个可靠稳定的保险公司的重要性,这时我们发挥优势的机会就来了,当客户认真想到往后五到十年,若是面对景气不佳同时又碰上金融市场低迷,再保业者倒闭频繁等景象时,而怀疑保险公司是否仍有能力轻松地支付一千万美元理赔金时,那么他可以挑选的保险公司其实是相当有限的,在所有的沙包之中,伯克希尔无疑是站得最直挺的一个。我们第二个方法是试着让我们完全不理会签发保单的数量,在下一个年度我们很愿意一口气签出比前一年多五倍的保单,但若是只能签发五分之一的保单也无所谓,当然情况若许可我们希望是越多越好,但我们实在是无法掌握市场价格,若价格不理想,我们就会暂时退出市场少做一点生意,在同业中再没有其它任何一家保险公司有我们如此高的自制力。
在保险业普遍存在的第三种情况,(这在其它产业并不多见)使得我们能保持相当的弹性,第一市场占有率并不绝对等于获利率,不像新闻业或是零售业,最后能够存活的不一定是最肥的那个人,第二许多的保险种类,其中也包含我们所从事的主要险种,销售通路并非只有唯一管道,所以进入障碍低,今年业绩不多,不代表明年就一定会很少,第三闲置的产能,在保险业来说主要是在于人力,这部分并不会造成太大的负担,在印刷或是钢铁业的话就不是如此,我们可以在保持慢速前进的同时,随时蓄势待发准备向前冲刺。
我们完全以价格为导向(而非竞争)来决定我们的风险部位,因为如此对于股东投资者才有意义,但同时我们也很高兴,因为这对社会同样也有助益,这个原则代表我们随时准备就绪,只要市场价格合理,我们愿意随时进场承接任何产物意外险的保单,配合许多保险同业遵循的进出策略,当他们因为损失扩大、资本不足等原因退出市场时,我们随时可以接替,当然当一些同业进来杀价抢食市场时,虽然我们也愿意继续服务大众,但由于我们的报价高于市场价格,所以只好暂时退出观望,基本上我们扮演的是市场供需调节的角色。
1987年中的一个事件可以充分说明我们的价格政策,在纽约有一家家族经营的保险经纪公司是由一个伯克希尔多年资深的老股东所领导,这老兄手上有许多客户是我们所想要交往的,但基于职业道德他仍然必须为他的客户争取到最好的权益,所以当保险市场价格大幅滑落,他发现我们的保费比起其它同业贵了许多时,他第一个反应就是赶快把他客户的保单从伯克希尔转移到别的保险公司,接下来第二的动作就是买进更多伯克希尔的股票,他说要是那一天伯克希尔也一样以降价竞争作为因应,那么他就会把生意给伯克希尔做,但他可能就会把伯克希尔的股票卖光。
伯克希尔1987年的承保表现实在是好极了,一方面是因为先前提到的递延效应,我们的综合比率是105(泛指一般保单,不包含私下协议与金融再保部分),虽然这个数字比起1986年的103来说略微逊色,但我们在1987年的获利却由于有更多的浮存金运用而大幅增进,这种好现象将会持续保持,在往后几年我们浮存金对保费收入的比例还是继续增加,所以展望伯克希尔1988年与1989年的获利仍将大幅成长,即便综合比率预估亦会增加。
我们的保险事业去年在非财务数字面亦有重大的斩获,我们组织了一支训练有素的专业团队,专门承保特殊巨额的风险,他们已准备好帮助我们处理任何可能遇到庞大的商机。
有关损失准备提列的情况,详附表,今年的状况比前几年好一点,但由于我们签下了许多长期的生意,许多理赔申请可以要花上好几年才能解决,就像是产品责任保险,或专业经理人责任险,在这种特殊的产业,一年的损失准备其实无法是代表最后结果。
大家应该对保险公司的盈余数字时时抱持怀疑的态度,(当然也包含我们公司本身,事实证明确是如此),过去十年来的记录显示,有许多显赫一时的保险公司报告给股东亮丽的盈余数字最后证明只不过是一场空,在大部分的情况下,这种错误是无心的,我们诡谲多变的司法制度,使得就算是最有良知的保险公司都无法准确预测这类长期保险的最终成本。
但奇怪的是,会计师每年就是有办法为就这些管理阶层给的数字背书,并出具无保留的意见表示这些数字允当表达该公司,也就是他们的客户的财务状况,而事实上他们自己深知过去惨痛的经验告诉他们,这些经过验证的数字与最后可能结算出来的可能会有天壤之别,但却还是仍然使用这种坚定的语言,而从另一方面来说,就算是历史殷鉴在前,投资人却还是相当仰赖会计师的意见,对于会计门外汉来说,他根本就不懂得“该财务报表允当表达”,所代表的真正含意是什么。
会计师标准无保留意见查核报告的遣词用语在明年将有重大改变,新的用语有相当的改进,但还是很难充分说明产物意外险公司在查核时所受到的限制,如果一个人想要描述一件事情的真相,我们认为给产物意外险公司股东的标准无保留意见报告中应这样写:“我们仰赖管理当局提供损失准备与损失费用调整产生财务报表,而这些估计数字事实上影响公司盈余与财务状况甚巨,受限于损失准备的提列先天信息的不足与我们必须提出的意见,我们完全无法对这些数字的正确性表达看法,等等”
假若有人对这种完全不正确的财务报表提出诉讼官司(事实上就有),会计师一定会在法庭上做类似的辩解,那么他们为什么不一开始就坦白地说明他们真实的角色与所受的限制呢?
我们想要强调的是我们并不是怪罪会计师没有办法准确地评估损失准备(当然这会影响到最后的盈余数字),我们无法原谅的是他们没有公开地承认做不到这一点。
从各种不同的角度来看,这种不断在提列损失准备时所犯无心的错误,往往也伴随着许多故意的过失,许多骗徒就是看准会计师没有能力评估这些数字,同时又愿意配合为这些数字背书,假装好象他们真的有这个能力,靠着这种方式来欺骗投资大众赚大钱,在往后的日子我们仍将看到这样的骗局持续上演,只要大笔一挥,盈余便可凭空生出,前述我们建议的查核报告措词,至少可以让无知的投资人提高警觉避免遭到这些掠食者的坑杀。
去年在年报中详述刚通过的税负改革法案,使得保险公司支付的税负以递延渐进的形式大幅增加,这种情况在1987年更加恶化,讽刺的是虽然这个法案大大地影响到保险公司长期的获利与价值,却让保险公司短期的盈余数字格外亮丽,光是在伯克希尔1987年的盈余就增加了八百多万美金。
就我们个人的看法,1986年的法案是近十多年来保险业界最重要的经济事件,1987年的新法案进一步将企业间股利可扣抵的比率由80%减为70%,除非被投资公司有超过20%的股权是由一般投资人所拥有。
投资人透过中间企业法人(除了专业投资公司外)持有的股份或债券,先天上本来就比直接持有这些有价证券要来的不利的多,尤其是在1986年租税改革法案通过后,这种租税惩罚更为明显,(虽然1987年的情况稍微好转一点,尤其是对保险公司来说),我们没有任何方法可以规避这项增加的税负成本,简而言之,现在同样的税前获利,在扣除税负成本后最后所得到的税后净利,要比过去要来得少的多。
不论如何,我们的保险事业应该可以做的不错,只是最后的成绩可能无法像过去那么好,目前的展望是保费收入将减少,尤其是消防人员基金在1989年到期后,但盈余可略微改善,之后我们可能可以再遇到好机会,不过那可能要好几年以后,届时我们应该可以作好更万全的准备。
* ***有价证券-永恒的持股***
每当查理跟我为伯克希尔旗下的保险公司买进股票(扣除套利交易,后面会再详述),我们采取的态度就好象是我们买下的是一家私人企业一样,我们着重于这家公司的经济前景、经营阶层以及我们支付的价格,我们从来就没有考虑再把这些股份卖出,相反地只要能够预期这家公司的价值能够稳定地增加,我们愿意无限期地持有这些股份,在投资时我们从不把自己当作是市场的分析师、总体经济分析师或是证券分析师,而是企业的分析师。
我门的方式在交易热络的股票市场相当管用,因为市场三不五时就会突然浮现令人垂涎三尺的投资机会,但这价格其实并不太重要,因为就算是我们持有的股票停止交易很长一段时间我们也不在意,就像是世界百科全书或是费区海默同样没有每天的报价,最后一点,我们的经济利益取决于我们所拥有的公司本身的经济利益,不管我们持有的是全部或者是部分股权都一样。
本杰明·格雷厄姆是我的老师,也是我的朋友,很久以前讲过一段有关对于市场波动心态的谈话,是我认为对于投资获利最有帮助的一席话,他说投资人可以试着将股票市场的波动当作是一位市场先生每天给你的报价,他就像是一家私人企业的合伙人,不管怎样,市场先生每天都会报个价格要买下你的股份或是将手中股份卖给你。
即使是你们所共同拥有的合伙企业经营稳定变化不大,市场先生每天还是会固定提出报价,同时市场先生有一个毛病,那就是他的情绪很不稳定,当他高兴时,往往只看到合伙企业好的一面,所以为了避免手中的股份被你买走,他会提出一个很高的价格,甚至想要从你手中买下你拥有的股份;但有时候,当他觉得沮丧时,眼中看到的只是这家企业的一堆问题,这时他会提出一个非常低的报价要把股份卖给你,因为他很怕你会将手中的股份塞给他。
市场先生还有一个很可爱的特点,那就是他不在乎受到冷落,若今天他提出的报价不被接受,隔天他还是会上门重新报价,要不要交易完全由你自主,所以在这种情况下,他的行为举止越失措,你可能得到的好处也就越多。
但就像辛蒂瑞拉参加的化妆舞会一样,你务必注意午夜前的钟响,否则马车将会变回番瓜,**市场先生是来给你服务的,千万不要受他的诱惑反而被他所导引,你要利用的是他饱饱的口袋,而不是草包般的脑袋,如果他有一天突然傻傻地出现在你面前,你可以选择视而不见或好好地加以利用,但是要是你占不到他的便宜反而被他愚蠢的想法所吸引,则你的下场可能会很凄惨;事实上若是你没有把握能够比市场先生更清楚地衡量企业的价值**,你最好不要跟他玩这样的游戏,就像是打牌一样,若是你没有办法在30分钟内看出谁是替罪羊,那么那个替罪羊很可能就是你!
格雷厄姆的市场先生理论在现今的投资世界内或许显得有些过时,尤其是在那些大谈市场效率理论、动态避险与beta值的专家学者眼中更是如此,他们会对那些深奥的课题感兴趣是可以理解的,因为这对于渴望投资建议的追求者来说,是相当具吸引力的,就像是没有一位名医可以单靠“吃两颗阿斯匹宁”这类简单有效的建议成名致富的。
这当然是股市秘籍存在的价值,但就我个人的看法,投资成功不是靠晦涩难解的公式、计算机运算或是股票行情板上股票上下的跳动,相反地投资人要能成功,惟有凭借着优异的商业判断同时避免自己的想法、行为,受到容易煽动人心的市场情绪所影响,以我个人的经验来说,要能够免除市场诱惑,最好的方法就是将格雷厄姆的市场先生理论铭记在心。
追随格雷厄姆的教诲,查理跟我着眼的是投资组合本身的经营成果,以此来判断投资是否成功,而不是他们每天或是每年的股价变化,短期间市场或许会忽略一家经营成功的企业,但最后这些公司终将获得市场的肯定,就像格雷厄姆所说的:“短期而言,股票市场是一个投票机,但长期来说,它却是一个体重机”一家成功的公司是否很快地就被发现并不是重点,重要的是只要这家公司的内在价值能够以稳定地速度成长才是关键,事实上越晚被发现有时好处更多,因为我们就有更多的机会以便宜的价格买进它的股份。
当然有时市场也会高估一家企业的价值,在这种情况下,我们会考虑把股份出售,另外有时虽然公司股价合理或甚至略微低估,但若是我们发现有更被低估的投资标的或是我们觉得比较熟悉了解的公司时,我们也会考虑出售股份。
然而我们必须强调的是我们不会因为被投资公司的股价上涨或是因为我们已经持有一段时间,就把它们给处分掉,在华尔街名言中,最可笑的莫过于是“赚钱的人是不会破产的”,我们很愿意无限期的持有一家公司的股份,只要这家公司所运用的资金可以产生令人满意的报酬、管理阶层优秀能干且正直,同时市场对于其股价没有过度的高估。
但是这不包含我们保险公司所拥有的三家企业,即使它们的股价再怎么涨,我们也不会卖,事实上我们把这些投资与前面那些具控制权的公司一样地看待,它们不像是一般的商品可以卖来卖去,反而像是伯克希尔企业的一部分,不管市场先生提出再怎么高的天价也一样,只是在此我要加一个限定词,除非因为我们的保险公司发生巨额亏损,必须出售部分的持股来弥补亏损,当然我们会尽所能避免这种情况发生。
当然查理跟我决定要拥有并持有一家公司的股份,是同时综合了个人想法与财务方面的考量,对某些人来说,我们这样的做法可能有点不合常规,(查理跟我长期以来一直遵从奥美广告创办人大卫奥美的建议,在年轻时发展出你自己的特异风格,这样子等你到老时,人们就不会觉得你是个怪胎),的确,近年来在交易频繁的华尔街,我们的态度看起来有些特立独行,在那个竞技场内,所有的公司与股份,都不过是交易的筹码而已。
但是我们的态度完全符合我们本身的人格特质,这就是我们想要过的生活,丘吉尔曾经说过,我们很清楚我们要如何去塑造我们想要的模式,因此我们宁愿跟我们喜欢与推崇的对象往来,就算是因此,会比跟一些我们讨厌或是不喜欢的人打交道,少得到一些投资报酬也没有关系,我想我们是大概不可能再遇到像这三家主要的被投资公司组成份子一样,令我们所喜爱与推崇。
以下所列就是我们永恒的持股:
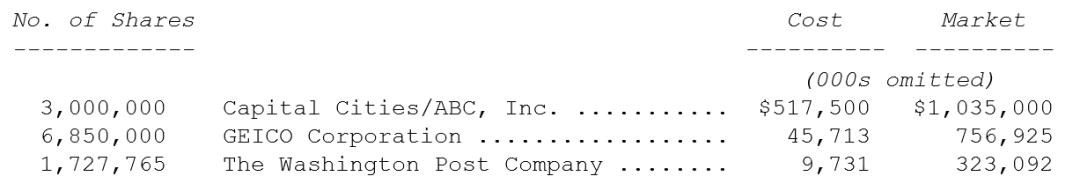
在这些公司上,我们实在看不出买下并控制一家企业或是购买部分股权有什么基本上的差异,每次我们都试着买进一些长期看好的公司,**我们的目标是以合理的价格买到绩优的企业,而不是以便宜的价格买进平庸的公司,查理跟我发现买到货真价实的东西才是我们真正应该做的。**
必须特别注意的是,本人虽然以反应快速著称,不过却花了二十年才明白要买下好企业的重要性,刚开始我努力寻找便宜的货色,不幸的是真的让我找到了一些,所得到的教训是在农具机械、三流百货公司与新英格兰纺织工厂等经济形态上上了一课。
当然查理跟我确实会误判一家企业的基础竞争力,结果是我们面临了一大堆问题与挑战,不管是买下全部或是部分的股权,当然后者要脱身相对容易一点,(确实企业很可能会被误判,一位欧洲记者被派驻到美国采访卡内基,发了一封电报给他的编辑主管说到,老天你一定不敢相信经营博物馆竟然可以赚那么多钱).
在进行取得控制权或是部分股权投资时,我们不但试着去找一家好公司,同时最好是能够由品格与才能兼具且为我们喜爱的管理者经营,如果是看错了人,在具控制权的情况下,我们还有机会发挥影响力来改变,事实上这种优势有点不太实际,因为更换管理阶层,就像是结束婚姻关系一样,过程是相当的费时痛苦且要看运气,不论如何,我们三家永恒的股权投资在这点是不太可能发生的,有Tom Murphy和Dan Burke在资本城,Bill Snyder和Lou Simpson在盖可保险Kay Graham和Dick Simmons在华盛顿邮报,我们实在想不出有更有的接替人选。
我必须说明控制一家公司有二个主要的优点,首先当我们控制一家公司我们便有分配资金与资源的权力,相较之下,若是部分股权投资则完全没有说话的余地,这点非常重要,因为大部分的公司经营者,并不擅长于做资金分配,之所以如此并不让人讶异,因为大部分的老板之所以能够成功是靠着他们在行销、生产、工程、行政管理方面的专长。
而一旦成为CEO之后,他们马上必须面临许多新的责任与挑战,包括要做资金分配的决策,这是一项他们以前从未面对艰巨且重要的任务,打个比方,这就好象是一位深具天分的音乐家,没有安排让他到卡内基音乐厅演奏,却反而任命他为联邦准备理事会主席一般。
CEO缺乏资金分配的能力可不是一件小事,一家公司若是每年保留10%的盈余在公司的话,经过十年后,他所要掌管的资金等于增加了60%。
某些体认到自己缺乏这方面能力的CEO(当然也有很多不这样认为),会转向部属、管理顾问或是投资银行家寻求建议,查理跟我时常观察这种帮忙最后的结果,总的来说,我们认为大多数的情况并不能解决问题,反而是让问题变得更严重。
结果你就会发现在美国企业一大堆不明智的资本分配决策一再重复的发生(这也是为什么你常常听到组织重整再造的原因),然而在伯克希尔我们算是比较幸运,在一家我们不具控制权的股权投资方面,大部分的公司资金运用还算得当,有的甚至还相当的杰出。
第二项优点是相较于部分投资,取得控制权的投资享有租税上的优惠,伯克希尔身为一家控股公司,在投资部分股权时,必须吸收相当大的租税成本,相较之下,持有控制股权的投资则没有这种情况,这种租税弱势发生在我们身上由来已久,但过去几年的税法修订,使得这种情形更雪上加霜,同样的获利,若发生在我们持有80%以上股权的公司,要比其它部分股权投资的效益要高出50%以上。
不过这种劣势有时可以由另一项优势所抵消掉,有时候股票市场让我们可以以不可思议的价格买到绩优公司部分的股权,远低于协议买下整家公司取得控制权的平均价格,举例来说,我们在1973年以每股5.63元买下华盛顿邮报的股票,该公司在1987年的每股盈余是10.3元,同样地,我们分别在1976、1979与1980年以每股6.67元的平均价格买下盖可保险的部分股权,到了去年其每股税后的营业利益是9.01元,从这些情况看来,市场先生实在是一位非常大方的好朋友。
一个矛盾又有趣的会计现象,从上面的表你可以看到,我们在这三家公司的股权投资市值超过20亿美元,但是他们在1987年总共贡献给伯克希尔账面税后盈余却只有一千一百万美元。
会计原则规定我们必须在这些公司分配股利的时候才能认列利益,这通常要比公司实际所赚的数字要少的多,以这三家公司合计,1987年可以分配到的盈余数字高达一亿美元,另一方面,会计原则规定这三家公司的股份若是由保险公司所持有,则其账面价值应该要以其市场价格列示,结果是一般公认会计原则要求我们在资产负债表上秀出这些被投资事业的实际价值,却不准让我们在损益表上反应他们实质的获利能力。
在我们具有控制权的投资事业,情况却刚好相反,我们可以在损益表上充分表示其获利状况,但不管这些资产在我们买下之后,价值在无形间如何地增加,我们也无法在资产负债表上做任何的变动。
我们对于这种会计精神分裂症的调整心态方式就是不去理会一般公认会计原则所编制的数字,而只专注于这些具控制权或者是部分股权的公司其未来的获利能力,采用这种方法,我们依自己的概念建立一套企业价值的评价模式,它有别于会计账上所显示的具控制权的账面投资成本以及有的时候高的离谱的部分股权投资市值,这才是我们真正想要在未来年度持续稳定增加的数字(当然若能以不合理的速度成长的话更好)。
* ***其它有价证券***
除了上述的三家重要投资事业,我们的保险公司也持有大量的有价证券,主要可以分为五个类型,分别为:(1)长期股票投资(2)长期固定收益债券(3)中期固定收益债券(4)短期约当现金(5)短期套利交易。
对于这五种类型的交易,我们没有特别的偏好,我们只是持续不断地寻找最高的税后报酬预计的数学期望值,且仅限于我们认为了解熟悉的投资,我们无意让与短期的账面盈余好看,我们的目标是让长期的净值极大化。
首先谈谈普通股投资,1987年股市的表现精彩连连,但最后指数却没有太大的进展,道琼斯指数整个年度只涨了2.3%,你知道这就好象是在坐云霄飞车一样,市场先生在十月以前爆跳如雷,但之后却突然收敛了下来。
市场上有些所谓专业的投资人,掌管着数以亿万计的资金,就是这些人造成市场的动荡,他们不去研究企业下一步发展的方向,反而专研于其它基金经理人下一步的动向,对他们来说,股票只不过是赌博交易的筹码,就像是大富翁里的棋子一样。
他们的做法发展到极致,便形成所谓的投资组合保险,一个在1986到1987年间广为基金经理人所接受的一种策略,这种策略只不过是像投机者停损单一样,当投资组合或是类似指数期货价格下跌时就必须处分持股,这种策略不管如此,只要下跌到一定程度便会涌出一大堆卖单,根据一份研究报告显示:有高达600亿到900亿的股票投资在1987年十月中面临一触即发的险境。
若是你认为投资顾问是被请来投资的,那你就大错特错了,在买下一家农场后,一个理性的主人会不会叫其不动产经纪人开始寻求可能的买主,只因为隔壁的农场最近卖出的价格更低一些?或是你会不会一早起来就想要把你的房子卖掉,只因为几分钟前你听到隔壁的房子以比以前便宜的价格脱手。
这样的举动正是投资组合风险理论告诉退休基金或是学术单位当他们持有福特或是通用电气部分股权时,应该要做的动作,因为这些公司的价值越被低估,你就越应该赶快把他们处分掉,根据逻辑推论,这种方法还要求投资机构在股价反弹时再把他们买回来,一想到有这么多的资金,掌握在整天沉溺在爱莉丝梦游仙境般的经理人手中,也难怪股票市场会有如此不寻常的表现。
然而许多评论家在观察最近所发生的事时,归纳出一个不正确的结论,他们喜欢说由于股票市场掌握在这些投资大户手上,所以小额投资人根本一点机会也没有,这种结论实在是大大地错误,不管资金多寡,这样的市场绝对有利于任何投资者,只要他能够坚持自己的投资理念,事实上由手握重金的基金经理人所造成的市场波动,反而使得真正的投资人有更好的机会可以去贯彻其明智的投资行动,只要他在面临股市波动时,不会因为财务或心理因素而被迫在不当的时机出脱手中持股,他就很难会受到伤害。
在伯克希尔过去几年,我们在股票市场实在没有什么可以发挥的地方,在十月的那段期间,有几支股票跌到相当吸引我们的价位,不过我们没有能够在他们反弹之前买到够多的股份,在1987年底除了永久的持股与短期的套利之外,我们并没有新增任何主要的股票投资组合(指5,000万美元以上),不过你大可以放心,一旦市场先生再次给我们机会的时候,我们一定会好好把握住的。
至于我们主要的资金避风港-中期的免税债券,在去年我已经解释过其特点,虽然在1987年间我们也有进出,但整个部位变化不大,总金额约在9亿美元左右,大部分的债券是属于1986年税务改革法案中祖父级的债券,不同于现在保险公司新买进的债券,他们享有百分之百免税的优惠。
当作短期约当现金的替代品,中期免税债券的表现还算不错,他们贡献了不少额外的投资报酬,且目前的价值也略高于我们当初投资的成本,但不管之后他们的市价高或低,只要我们找到更好的投资机会,我们随时都有可能把他们给处分掉。
我们持续避免去碰长期债券(也有可能因为没有对中期免税债券保持距离而犯下大错),债券没有比他们表彰的货币来得好,在过去十年以即可预见的未来,我们看不出我们会对美国债券有太大的兴趣。
我们巨额的贸易逆差,使得我们必须面临许多不同形式的支票账单,这包含外国人持有的美国政府与企业公债、银行存款等,以惊人的速度累积成长,一开始我们的政府所采取的方式,就像是欲望街车的角色布兰奇所说的,我总是依赖陌生人的同情心而活,当然本案的陌生人依靠的主要是债务人的可靠性,虽然贬值的美元也让他们必须付出高昂的代价。
外国人对我们的信心可能有点所托非人,因为当要付的支票账单持续的增加,而债务人又能够无限制地主导自己的购买能力时,美钞发行人增加流通货币来稀释其货币价值的情况铁定会发生,对于债务国政府来说,通货膨胀这项武器就好象是经济战争中威力强大的氢弹一样,很少有国家可以让全世界充斥着以自己货币计价的债券,不过由于我们国家过去不错的财政记录,使得我们能够打破这项限制,只是这样的宽容使得我们通膨的压力只会增加不会减少,而一旦我们屈服于这样的压力,不只是持有美国债权的外国人遭殃,连带的我们也会受到影响。
当然在债务问题失控之前,美国政府也会试着采取一些方法来抑制贸易逆差,(有关于这点,下滑的美元汇率或许会有帮助,只是同样地它又会造成另一种伤害),目前我们政府的做法跟乱世佳人里郝思佳的态度差不多一样,“明天再想办法吧!”,而几乎无可避免的对于财政问题的处理耽搁将会造成通货膨胀的后果。
只是这些后果发生的时点与影响我们实在无从去预测,不过无法去量化或是锁定这种风险不代表我们就可以忽视它的存在,当然我们的推论也许会不准确,目前的利率水准或可弥补通货膨胀所带来的损失,只是我们对于长期的债券仍报以持续的戒心。
然而我们仍愿意把一部分资金摆在这上头,如果在某些特定的有价证券上有特殊的利益,就像是我在1984年年报中曾经提到我们在华盛顿公用电力系统债券上的投资,在1987年我们又持续加码投资,总计到年底我们持有的这类账面未摊销成本为2.4亿美元债券,市价约为3.16亿美元,还外加每年三千四百万美元的免税利息收入。
我们持续在短期套利交易上有所斩获,虽然我们从事的规模有限,每年我们限制自己只专注在几个少数已公开信息的大型交易案,我们不介入那些已被投机套利客锁定的个案。
我们从事机率套利已有好几十年的经验,到目前为止,我们的成果还算不错,虽然我们从来没有仔细去算过,我相信我们在套利投资方面的税前年报酬率应该有25%左右,我确信1987年的成绩甚至比以前好的多,但必须强调的是只要发生一、两次像今年其它几个套利惨痛的经验,就可能使得整个结果猪羊变色。
今年我们新增5,000万美元以上的套利案只有斥资7,600万美元投资100万股Allegis,目前的市价约为7,800万美元。
我们在年底还有其它两个主要的投资组合不在前述五个范围之内,一项是Texaco短期债券,全都是在它破产之后才买进,要不是因为我们旗下保险公司的财务实力雄厚,我们实在不太适合去买这种已发生问题的债券,不过以这些债券在Texaco倒闭后的低廉价格,这是目前我们可以找得到最吸引我们的投资标的。
考量其所牵涉的诉讼案件,在最坏的情况之下,我们认为应该还是可以将投资成本回收,而若是官司可以和解收场,我们预期债券的价值将会更高,截至年底Texaco债券在我们账面上的成本约为1亿美元,目前的市值则约为1.2亿美元。
在投资银行业,我们当然没有特殊的远见能够预知其未来发展的方向与获利能力,就产业特性而言,投资银行业比起我们其它主要投资的行业更难预测,这也是为什么我们选择以可转换特别股的方式投资。
当然我们对于所罗门公司的CEO-John Gutfreund的能力与品格有不错的印象,查理与我都很尊崇且信赖他,我们是在1976年开始认识他,当时他在协助盖可汽车保险免于破产的命运时出了不少力,之后我们看到他好几次引导客户免于愚蠢的交易,虽然这使得所罗门因此损失许多顾问费收入,这种以客户服务至上的表现在华尔街并不多见。
如同查理在之前所陈述的理由,截至年底我们将在所罗门公司的投资价值定在面额的98%,大约比我们的投资成本少1,400万,不过我们仍然相信这家公司在高品质资本筹募与市场创造营运,将可为我们的投资创造不错的盈余,若果真如此,我们可转换为股权的权利将会非常有价值。
最后关于我们有价证券的投资再补充两点,第一照例我还是给诸位一个提醒,相较于去年底的持股内容,我们现在的投资组合又有变动,而且在没有知会大家的情况下,还会继续变动。
这二点跟前面也有相关,跟前几年一样,在1987年媒体不时在猜测我们进出的投资标的,这些报导有时是真的,有时是半真半假,有时根本就不是事实,有趣的是,我发现媒体的规模与声誉和报导的真实性一点相关都没有,曾经有一家全美举足轻重的媒体杂志刊登一项完全错误的谣言,另外一家出版业者则将一桩短期的套利投资误当做是一项长期的投资,(之所以没有公布名字,是因为古有名训,遇到整桶整桶买墨水的人,最好不要跟他发生争吵),大家应该知道我们从来不会对任何的谣言加以评论,不管是真或是假,因为若是我们否认不实的报导,或是拒绝对真实的事件发表评论,都等于间接表达了我们的立场。
在现在这个社会,大型的投资机会相当的稀少且弥足珍贵,除非法令特别要求,我们不可能向潜在的竞争对手透露我们的动向,就像我们也不可能期待对手告诉我们他的想法,同样地我们也不期待媒体能够揭露他们独家采访得到的购并消息,就像是一个记者不可能向他的同业透露他正在努力追踪的独家新闻。
我特别觉得很不高兴,当我的朋友或是旧识告诉我说他们买进X公司的股票,因为报纸错误地报导说伯克希尔已经买进这家公司的股票,不过后来我发现事情没有那么单纯,他们会买的原因主要是因为这些股票实在太热门,至于是否能够真正获利则是另外一回事。
* ***财务***
在年度结束后不久,伯克希尔发行了两期的债券,总共的金额是2.5亿美元,到期日皆为2018年并且会从1999年开始慢慢分期由偿债基金赎回,包含发行成本在内,平均的资金成本约在10%上下,负责这次发行债券的投资银行就是所罗门,他们提供了绝佳的服务。
尽管我们对于通货膨胀抱持悲观的看法,我们对于举债的兴趣还是相当有限,虽然可以肯定的是伯克希尔可以靠提高举债来增加投资报酬,即使这样做我们的负债比例还是相当的保守,且就算如此我们很有信心应该可以应付比1930经济大萧条更坏的经济环境。
但我们还是不愿意这种大概没有问题的做法,我们要的是百分之百的确定,因此我们坚持一项政策,那就是不管是举债或是其它任何方面,我们希望是能够在最坏的情况下得到合理的结果,而不是预期在乐观的情况下,得到很好的利益。
只要是好公司或是好的投资决策,不靠投资杠杆,最后还是能够得到令人满意的结果,因此我们认为为了一点额外的报酬,将重要的东西(也包含政策制定者与员工福祉)暴露在不必要的风险之下是相当愚蠢且不适当的。
当然我们不会畏惧借贷(我们还不至于认为借钱是万恶不赦的),我们还是愿意在估计不会损及伯克希尔利益的最坏情况下,进行举债,至于这个限度在哪里,我们就必须评估自己本身的实力,伯克希尔的获利来自于许多不同且扎实的产业,这些产业通常不需要额外大量的投资,负债的部分也相当健全,同时我们还保有大量的流动资产,很明显的,我们大可以承担比现在更高的负债比例。
我们举债政策还有一项特点值得说明,不像其它公司,我们比较希望能够预先准备而不是事后补救,一家公司若能够同时管好资产负债表的两侧,就会有不错的成绩,这代表一方面要能够将资产的报酬率提高,一方面要能够将负债的资金成本降低,若是两边都能碰巧的兼顾那就太好了,不过事实告诉我们,通常情况正好相反,当资金吃紧时,代表负债的成本上升,这正是对外购并的最好时机,因为便宜的资金有时会将竞标的资产飙到天价,我们的结论是,在举债方面的动作,有时应该要跟购置资产方面的动作分开做。
当然何谓吃紧?何谓便宜的资金?很难有一个清楚的分野,我们无法去预测利率的走向,所以我们随时保持开放的心态,随机地在市场还没有那么悲观时借钱,期望之后可以找到合适的购并或投资标的,而通常如同我们先前所提到的,大概是会在债市情况悲观时出现,我们一个基本的原则就是,如果你想要猎捕那种罕见且移动迅速的大象,那么你的枪支就要随时上膛准备。
我们这种先准备资金,之后再买进扩张的政策,虽然会对我们短期间的盈余造成影响,例如我们之前取得10%成本的2.5亿美元,现在大概只能赚得6.5%的收益,中间的利差损失每个礼拜大概是16万美元,这对我们来说,只是个小数目,也不会迫使我们去从事一些短期高风险的投资,只要我们能在未来五年内找到理想的目标猎物,这一切等待都是值得的。
* ***其它事项***
我们希望能够找到更多像我们现在拥有的企业,当然这需要一些帮助,如同你知道有公司符合以下的条件,打电话或者最好是写信给我。
(1)巨额交易(每年税后盈余至少有一千万美元);
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣);
(3)高股东报酬率(并且甚少举债);
(4)具备管理阶层(我们无法提供);
(5)简单的企业(若牵涉到太多高科技,我们弄不懂);
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间);
我们不会进行敌意的购并,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采用现金交易,除非我们所换得的内含价值跟我们付出的一样多,否则不考虑发行股份。我们欢迎可能的卖方与那些过去与我们合作过的对象打听,对于那些好的公司与好的经营阶层,我们可以提供一个好的归属。另一方面我们也持续接到一些不符合我们条件的询问,包括新事业、转机股、拍卖案以及最常见的中介案(那些说你们要是能过碰一下面,一定会感兴趣之类的)。在此重申我们对这些一点兴趣都没有。
除了以上买下整家公司的购并案外,我们也会考虑买进一大部分不具控制权的股份,就像我们在资本城与所罗门这两个Case一样,尤其是我们对于像这次购买所罗门一样的可转换特别股当作长期投资特别有兴趣。
接下来是一点记忆回顾,大部分伯克希尔的大股东是在1969年清算巴菲特合伙事业时取得本公司股份的,这些合伙的伙伴可能还记得当初在1962年,我曾经在巴菲特合伙事业所投资控制的Dempster-一家水泵和农具制造公司,面临经营上重大的难题。
在当时我带着我无法解决的问题去找查理,就像是现在一样,查理建议我在加州他有一位朋友叫Harry Bottle非常脚踏实地,或许可以帮得上忙,我在当年四月去洛杉矶拜访他,一个礼拜后,他就被请到内布拉斯加州来管理Dempster,此后问题立刻获得解决,记得在1962年的年报中,我还特地将Harry封为年度风云人物。
24年后,场景搬到伯克希尔另外一家子公司K\&W公司,一家专门生产自动器具的小公司,过去这家公司做得还不错,不过到了1985-1986年却突然发生状况,盲目追求达不到的东西,却放弃现有可以做的产品,负责管理监督K\&W的查理,知道可以不必知会我,直接找到现年68岁的Harry,任命他为CEO,然后就静待结果出来,事实上他没有等多久,到了1987年隔年,K\&W的获利就创下新高,比1986年成长三倍,由于获利提升,该公司所需的资金也就跟着减少,该公司的应收及存货水准减少了20%。
所以要是在往后的十年、二十年,我们的被投资事业又发生问题时,你就知道谁的电话又会响了。
大约有97.2%的有效股权参与1987年的股东指定捐赠计划,总计约490万美元捐出的款项分配给2,050家慈善机构。
最近一项研究显示约有50%的美国大公司的捐赠计划是由董事会所决定,这等于是由代表公司所有股东的一小群人来决定公司资金捐给他们所偏爱的慈善机构,却从来不会去管股东们的意见,(我很怀疑若情况刚好相反,由股东们来决定这些董事口袋里的钱要捐给谁时,他们会有什么样的反应),当甲从乙的身上拿钱给丙时,若甲是立法者,则这个过程叫做课税,若甲是企业的主管或是经理人时,这就叫做是慈善,我们仍然坚信除非是捐给那些很明显对于公司有助益的单位时,应该要先征询股东们而非仅仅是经理人或是董事的意见。
我们敦促新加入的股东,仔细阅读年报上有关股东捐赠计划的详细内容,如果在未来年度内,你想要参加这类的计划,我们强烈建议你将股份登记在自己而不是受托人的名下,必须在1988年9月30日之前完成登记,才有权利参与1988年的计划。
去年总共有450位股东参加年度股东会,总计提出了60个左右精彩的问题,在许多公司股东会只是浪费时间,因为大多流于形式,不过我们的股东会却不一样,股东们非常具有建设性且带来了许多欢乐。
今年的股东会将在1988年5月23日在奥马哈举行,我们希望你们都能来参加,这个会议提供一个场所让你能够提出任何与股东有关的问题,我们会一直回答到所有股东都满意为止(除了那些想要知道投资组合明牌或是内线消息的人)
去年我们花了100元租两台巴士载着有兴趣的股东到内布拉斯家具广场,大家的行动展现了明智的抉择,总共买下了约4万美元的东西,B太太认为这样的营业费用比例太高,认为这都是我个人长久以来对于成本没有概念、管理松散的缘故,不过还是一样大方,今年她再次给我机会,在会后还是会有巴士等着各位,B太太希望我一定要打破去年的记录,而我也已经答应她不会让她失望。
沃伦.巴菲特
董事会主席
1988年2月29日
## 1988年巴菲特致股东的信
**致伯克希尔·哈撒韦全体股东:**\
本公司1988年的净值增加了五亿六千九百万美元,较去年增加了20.0%,而过去24年以来(自从现有经营阶层接手后),每股净值从19元成长到现在的2,974美元,年复合成长率约为23.0%。
在过去的年报中我们一再强调真正重要的是企业的真实价值,它代表着我们旗下企业组成份子到底值多少钱?这个数字绝对是个估计数,根据我们内部的估算,目前伯克希尔真实的价值已大幅超越其账面价值,过去24年以来,企业价值成长的速度一直要比账面价值成长的幅度要高一点,但在1988年情况有点不同,后者增加的幅度略高于前者。
过去伯克希尔真实与账面价值成长的背景,与现在有很大的不同,若搞不清楚其间的差异,就好象是一位棒球教练在判断高龄42岁的中场球员未来潜力时,以他一生的平均打击率作为判断依据。
今日我们所面临不利的因素主要有:(1)目前的股票市场过热,股价相对偏高(2)企业投资利益的税负过高(3)企业被购并的价格偏高(4)伯克希尔主要三大投资事业(约占本公司净值的一半)资本城/ABC、GEICO汽车保险与华盛顿邮报,个别的产业状况多多少少不若以往,虽然这些公司有杰出的管理与强大的资产,但以目前的股价来看,他们向上成长的潜力相对有限。
然而我们面对的主要问题还是不断增加的资金规模,先前各位也听过类似的说明,不过这个问题就好象是一个人的身体健康与年纪的关系一样,随着时间的流逝,问题也越严重,(当然在这种情况下,我们是希望这个问题越严重越好)。
四年前我曾告诉各位若在未来十年,伯克希尔想要每年维持15%的报酬,我们总共约要有39亿美元的获利,时至今日,这个数字暴增到103亿美元,对查理与我来说,这实在是无法承担之重,(当然若这个数字事后发现真的过大,大家或许会在以后的报告中,查理可能会另外个别署名资深合伙人)。
虽然资金规模会影响到最后的投资报酬率,但同时我们也拥有另外一项以前没有的优势,过去我们大部分的资金都被绑在没有多大经济效益的纺织事业之上,如今部分的资金已转移到一些相当不错的事业。
去年我将他们取名叫做七个圣徒,水牛城日报、费区海默、寇比吸尘器、内布拉斯加家具店、史考特费兹制造集团、喜诗糖果及世界百科全书等,今年七圣徒持续向前迈进,大家可以发现以历史投资成本的角度来看,他们的投资报酬实在是惊人,没有依靠财务杠杆,平均股东权益报酬率高达67%。
虽然其中一部分的企业本身就是属于强势的企业,但优良的管理却是绝对必要的条件,查理跟我唯一可以做的就是让他们放手去干。
根据我个人的判断,这些企业总的来说,应该还会持续有好的表现,我们想要在往后年度继续维持15%报酬率的目标,绝对需要他们的支持,唯一的关键在于查理跟我是否能够有效地运用他们所贡献出来源源不绝的资金。
在这点我们做出了一个正确的决定,那就是买下位于奥马哈波仙珠宝80%的股权,这项购并案会在后面说明,与我们当初的预期相符,一家优秀的企业由我们所欣赏且信任的人来经营,今年有一个好的开始。
* ***会计原则变动***
1988年开始有一项重要的会计原则变动开始适用,展望1990年还会有一项变动,当经济现况没有改变,但会计账面却必须将数字搬来搬去,我们一定会花一番工夫讨论一下影响层面。
首先我习惯性的提出免责声明,虽然一般公认会计原则确有缺点,但我却必须坦承没有能力重新订出一套新的规则,虽然这套原则确有其先天性的限制,却不必就此废除。CEO大可以也应该将一般公认会计原则当作是对股东与债权人尽告知义务的开始而非结束;若他们只是提供财务报表,却没有附上经营分析所必要的关键讯息,部门经理人会发现会被总经理修理的很惨,同样的母公司的总经理是不是也应该向他的老板,也就是公司股东所有人,报告必要有用的信息。
真正需要的是资料,不管是一般公认、非一般公认或是一般公认以外,可以帮助财务报表使用者了解三个问题:(1)这家公司大概价值多少?(2)它达到未来目标的可能性有多大?(3)在现有条件下,经理人的工作表现如何?
大部分的情况下,简单的财务数字并不能回答以上的问题,商业世界实在很难用一套简单的规则有效地来解释企业的经济实质状况,尤其是像伯克希尔这种由许多各种不同产业组成集团。
更复杂的是许多管理阶层不把一般公认会计原则当作是应该达到的标准,而是应该要克服的阻碍,且大多数的会计师也心甘情愿给予协助,当客户问到二加二等于几?配合的会计师可能会回答:“那要看你想要多少?”即使是诚实且正直的管理阶层有时也会超越一般公认会计原则,以使得报表数字更符合他们认为应该有的表现,不管是让损益平滑一点或是某季特别突出,都是还算正直的经营阶层经常运用的做帐技巧。
另外还有一些不肖经理人专门利用一般公认会计原则来进行欺骗与贪污,他们很清楚许多投资人与债权人把一般公认会计原则当作圣经朝拜,所以这些骗徒运用丰富的想象力技巧性让交易记录符合一般公认会计原则,但却与实际的经济实质背道而驰。
只要投资人,包含看起来复杂的专业投资机构,迷信稳定向上攀升的盈余数字,我们可以百分之百确定还会有经理人与拥护者不顾现实,继续滥用一般公认会计原则来满足投资人的需求,多年以来查理跟我看到许多会计诈骗案,鲜少有人因此被惩罚,有的甚至都没有被发现,用笔偷钱要比用枪抢劫要来的容易的多。
1988年一般公认会计原则有一个很重大的转变,依新规定伯克希尔必须将子公司与关系企业的资产与损益完全并到母公司的财务报表之上,在过去互助储贷与史考特费兹金融(主要从事世界百科全书与寇比吸尘器分期付款的信用公司),只须一次认列投资损益即可,意思是说(1)仅将被投资公司净值按投资比例以投资权益显示在伯克希尔的合并资产负债表之上(2)仅将被投资公司年度损益按投资比例的投资利益显示在伯克希尔的合并损益表之上,但是现在我们必须将被投资公司的资产与负债、营收与费用,放进合并的财务报表之上。
这项转变低估了公司也要报告部门信息,企业形态越复杂的公司,其按传统财务报表所加总出来的数字越没有意义,越没有办法让投资人回答前面所提的三个问题,事实上在伯克希尔我们会准备合并数字的唯一原因就是要符合外部规定,查理和我看的则是另一套部门别的信息。
现在我们被要求在财务报表上将更多的数字混在一起,我们现在决定公布更多的补充信息,有助于帮助各位来衡量企业价值与管理当局的表现,伯克希尔将责任转移给债权人的能力,我们提到的第三个问题,应该很明确,不管是在看什么样的报表,在这些补充信息中,我们不一定会依照一般公认会计原则,甚至不会以公司类别来区分,相反地我们会试着将同性质的企业汇总有助于大家分析而不是被一大堆信息所淹没,我们的目标是设身处地的为各位设想,给各位我们认为重要的讯息。
我们按以下四个部门分类:(1)金融事业,包含互助储贷与史考特财务公司(2)保险事业,依投资部位分门别类(3)制造、出版、零售事业,去除某些非营业资产与购买法会计调整数(4)其它项目,包含前述非营业资产(主要是有价证券投资)及Wesco与伯克希尔母公司所持有的资产与负债。
如果将以上四类的盈余与净值加总,你将得到与一般公认会计原则一致的总数,但是我们必须强调的是这种新的表示方法并未经过会计师看过,最好是不要,因为他们要是看到这种报表,一定会被吓个半死。
先前我曾提到在1990年会有另一项会计原则的重大变动,主要与递延所得税有关,这项原则相当的复杂且极具争议性,以致于原定计划于1989年实施延后一年。
当这项原则开始实施后,对我们有几个方面的影响,最重要的一点就是我们必须重新修正旗下保险公司所持有的未实现股票资本利得,以及计算递延所得税负债的方式。
原先我们在这方面的负债分作好几层,对于1986年以前账列未实现利益,大约在12亿美元左右,系以28%的税率估算,对于1986年之后的账列未实现利益,大约在6亿美元左右,系以34%的税率估算,1987年起调整税率的差异反应税负的差异。
现在看起来,新的会计原则要求我们从1990年开始必须将所有未实现利益的预估税率订在34%,经估算光是这一项做法就会使得我们的年度盈余与净值减少七千多万美元,还不包含其它大大小小的影响。
其实我们不认为这样转变有其必要性,因为对于伯克希尔来说不管税率是28%或是34%,都不能反应我们公司的实质现况,因为我们从来不考虑出售我们具有庞大未实现利益的股票。
对于那些对会计不感兴趣的人,很抱歉耽误各位的时间,我很清楚你们当中有很多根本不会仔细去看数字,但却仍持续支持我们,因为你们知道(1)查理跟我本身的身家也都在里面(2)我们绝对会与各位共享荣枯(3)到目前为止先前的记录还算令人满意。事实上这种完全信任的投资方法并没有什么不好,但也有一些股东比较喜欢深入分析的方式,因此我们也有必要提供足够的信息给他们,至于伯克希尔本身在做投资时,则是两种方法并用,重点在于能不能得到满意的答案。
* ***账列盈余的来源***
除了提供给各位最新四个部门的会计资料,我们一如往常还是会提列出伯克希尔账列盈余的主要来源。
在下表商誉的摊销数与购买法会计调整数会从个别被投资公司分离出来,单独加总列示,之所以这样做是为了让旗下各事业的盈余状况,不因我们的投资而有所影响,过去我一再地强调我们认为这样的表达方式,较之一般公认会计原则,不管是对投资者或是管理者来说,更有帮助,当然最后损益加总的数字仍然会与经会计师查核的数字一致。
年报中还有企业个别部门的信息,有关Wesco公司的信息,我强烈建议大家可以看看查理芒格所写的年报,里头包含我看过对储贷机构危机事件写得最贴切的一篇文章,另外也可以顺便看看Precision钢铁厂,这家Wesco的子公司所处的产业竞争相当激烈,但经理人Dave仍然努力创造相当不错的绩效,虽然手头上缺乏资料来证明,但我相信他的表现绝对不比其它同龄人逊色。
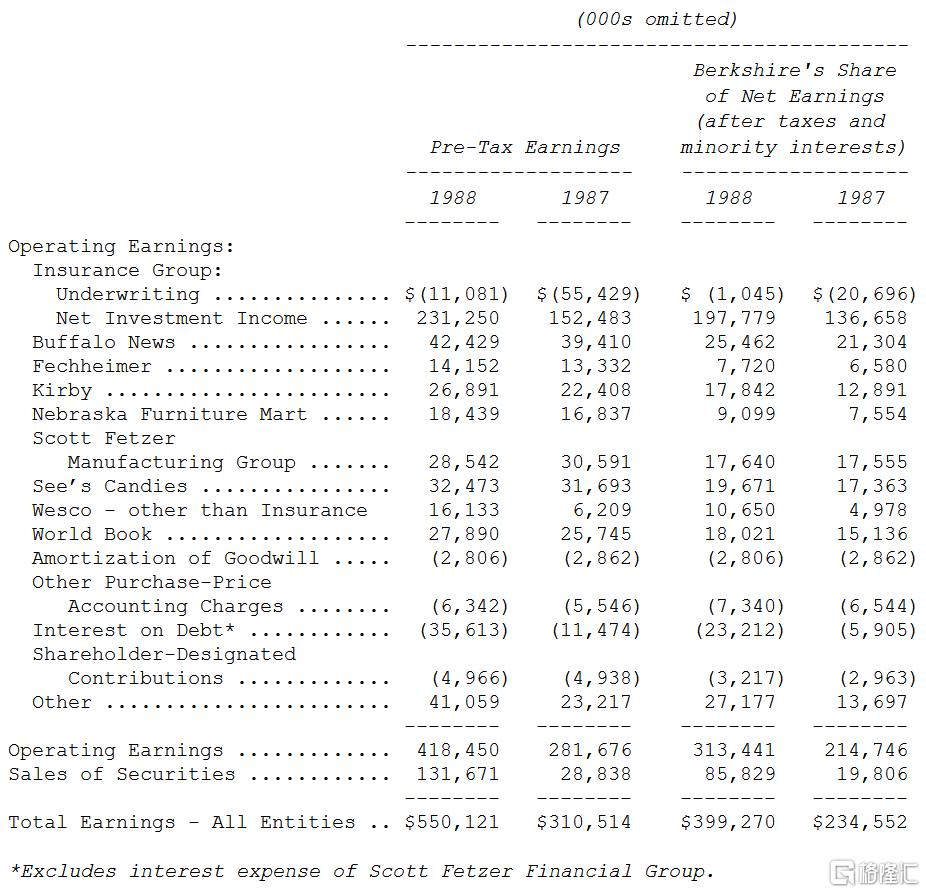
我们旗下各项营运事业所创造的盈余,不管是依绝对值或是与同业相较,实在是相当出色,对此我们衷心感谢这些辛苦的经理人,你我应该感到庆幸能与他们一起共事。
在伯克希尔,这样的关系可以维持相当长久,我们不会因为这些杰出优秀的明星经理人年纪到了一定程度就把他们给换掉,不管是65岁或是B太太在1988年所打破的95岁上限,明星的经理人实在是可遇不可求的稀罕珍宝,他们就像是插满蜡烛的蛋糕,如何叫人舍得把他们丢弃。相较之下,我们在刚毕业的MBA学员身上的经历并不是那么好。他们的学习成绩看起来总是很棒,应聘者总是知道该说什么;但他们往往缺乏对公司的个人承诺和全面的商业头脑。教一条新狗老把戏是很难的。
以下是我们非保险部门的最新运营情况:
在内布拉斯加家具店方面,B太太坐着她的轮椅持续运转,自从44岁那年以500块美金开始创业当老板,至今已有51个年头,(要是当初是用1,000块的话,现在可能更不得了),对于B太太来说,就是再多十岁也不嫌老。
全美最大的家具批发店到现在还在持续成长,去年秋天,又新开了一家占地20,000平方英呎的清洁用品中心,让我们的产品线不论是各种价格都应有尽有。
最近Dillard一家在全美地区经营相当成功的百货公司打算进军奥马哈地区,它在其它主要的分店都设有家具部门,事实上他们在这方面也做的相当成功,不过就在其奥马哈分店开幕的前夕,Dillard总裁William先生却宣布这家分店决定不卖家具,他特别提到NFM,表示你绝对不会想要与它竞争,我想它在当地已经是最强的了。
水牛城报纸我们赞扬广告的价值,而我们在NFM的政策则是证明我们所宣扬的确实可行,过去三年来,NFM是奥马哈世界先锋报的最大广告客户,(ROP是指直接印在报纸而非夹报式的广告),据我所知,除此之外没有一家报纸的主要广告客户是家具商,同时我们也在堪萨斯等地区刊登广告,所得到的反应也相当不错,广告当然有其效果,只要你所要介绍的东西值得推荐。
B太太的儿子路易,还有他几个小孩组成了一支梦幻队伍,跟他们一起共事实在是一种享受,所有的成员品格与才能兼具。
去年我曾明确地表示水牛城日报1988年的税前盈余一定会下滑,事实证明要不是有Stan Lipsey,结果可能会如我所预测,与其它同规模的报纸同样地沉沦,很高兴Stan让我看起来很愚蠢。
虽然我们去年调涨的价格较同业水准略低,同时印刷与工资成本调整的幅度与同业一致,但Stan还是硬生生让毛利率又扩大一些,在新闻业没有其它人可以像他这样有更好的经营绩效,且同时还能够让读者得到如此丰富的新闻,我们相信我们自己的新闻比率,绝对是同样规模或甚至更大报纸中最高的,1988年49.5%,不管获利状况如此,我们一定会努力将这个比率维持在50%上下。
查理跟我在年轻的时候就很热爱新闻事业,而买下水牛城报纸的12年来,让我们渡过许多快乐时光,我们很幸运能够找到像Murray这样杰出的总编辑,让我们一入主水牛城报纸后,便深深引以为傲。
喜诗糖果在1988年总共销售了2,510万磅重的糖果,本来在十月前整个销售前景看起来不太乐观,但拜圣诞节旺季特别旺所致,整个局势跟着扭转。
就像我们以前告诉各位的,喜诗的糖果旺季越来越向圣诞节集中,去年光是12月的税前获利2,900万就占全年度3,250万的90%,(如此你应该相信圣诞老公公真的存在了吧),十二月的旺季使得伯克希尔第四季的盈余看起来相当不错,另外第一季则是因为世界百科全书年度出版所以也会有一波小高潮。
查理跟我是在买下喜诗糖果五分钟之后,决定让Chuck Huggins负责这家公司的管理,在看过他这些年来的绩效之后,你可能会怀疑为何我们要考虑那么久!
在费区海默,Heldmans家族就好象是B太太家族的辛辛那提版,不管是家具业或者是制服业都不是很有吸引力的行业,也只有好的管理才能让股东们获得好的投资报酬,这正是Heldmans五位家族成员为伯克希尔所作的贡献,身为职棒大都会队的发言人,RalphKiner曾说比较该队投手SteveTrout与他的父亲DizzyTrout也是老虎队名投手,你就会发现虎父无犬子。
费区海默在1988年进行了一项规模颇大的购并案,查理跟我对于他们相当有信心,所以我们连看都没有看就同意了这项交易,很少有经营阶层,即便是财星五百大企业也好,能得到我们这样的信任。因为这项购并案与内部本身的成长,费区海默的营业额可望大幅成长。
所有Ralph Schey所管理的事业,包含世界百科全书、寇比吸尘器与史考特费兹制造集团,在1988年的表现皆相当出色,投资其上的资金也获得相当不错的报酬。
在史考特费兹制造集团当中,又以Campbell家用器具最突出,这家全美最大的中小型压缩机自从1986年来每年盈余都呈倍数成长。
寇比吸尘器与世界百科全书的1988年销售数量都大幅成长,尤其在外销部分更是强劲,世界百科全书在九月配合莫斯科当地最大的一家美国百货公司开幕,正式在苏联推出,成为该店唯一展示的一套百科全书。
Ralph个人的工作效率真是惊人,除了同时经营19项事业之外,他还投入相当的时间在克里夫兰医院、Ohio大学等单位,另外还负责一个创投,创设了16家位于Ohio的新公司,他可以称的上是Ohio与伯克希尔之宝。
* ***波仙珠宝***
伯克希尔是在1983年买下内布拉斯加家具店80%的股权,当时我忘了问B太太一个连小学生都会想到的问题:“你还有没有其它兄弟姊妹”。上个月我补救了这个错误,现在我们又成为另一个家族分支80%的股东。
当B太太1917年从苏俄往东经满州一路逃到美国之后,她的双亲与五位兄弟姊妹也陆续来到美国,其中她有一个姊妹Rebecca在1922年跟着丈夫Friedman冒着生命危险往西途经拉脱维亚,当家族在奥马哈重新团聚时大家一无所有且身无分文,然而只要身具智慧、品格与热情一切就已足够,后来证明他们所向无敌。
1948年Friedman先生买下奥马哈地区一家叫波仙的小珠宝店,后来他的儿子与女婿陆续加入。
你应该不难预料,这个家族为当地珠宝业所带来的影响与B太太的情况相近,两家店共同的特色就是东西实在又物美价廉,另外共同的特色还有(1)单店经营,但货品样式价格种类齐全,满足消费者各式需求;(2)老板每天专心经营;(3)货品周转快速;(4)精明的采购;(5)费用开销难以想象地低。后面三项特点让店内产品的售价比全美其它地方都来的实惠。
大部分的人们不管在其它行业多么学有专精,但是遇到买珠宝首饰时,就像是迷失在森林里的小孩子一样,不会判断东西的品质好坏与价格高低,对这些人来说,只要记住一条,不懂珠宝没有关系,只要认识珠宝商就好。
我敢保证大家只要放心交给Friedman家族,一定不会让各位失望,我们购买波仙股权的方式就是最好的证明,波仙没有会计师查核报告,也没有盘点存货、验证应收账款或是做任何方式的查核,他们只是简单地告诉我们如何如何,于是双方就草拟了一页简单的合约,并由我们开出一大笔金额的支票。
随着Friedman家族声誉的远播,近年来波仙珠宝的生意越做越大,客户从美国各地远道而来,其中也包含我一些从东西两岸来的朋友,他们也都很感谢我能带他们去参观波仙。
波仙的营运模式并不会因为伯克希尔的加入而有所改变,所有的家族成员仍将持续在各自的岗位上奋斗,查理跟我会站在旁边默默支持,事实上所有的成员包含高龄88岁与87岁的老先生与老太太,仍然每天到店里工作,其它儿子媳妇也是从早忙到晚,家族的第四代已正准备开始学习接班。
跟你所欣赏的人一起共事实在是一件很大的乐趣,Friedmans家族的成功就像是B太太家族的成功一样,实至名归,两个家族都坚持在做对客户有益的事,同时对他们自己也有很大的益处,这是我们最好的事业伙伴。
* ***保险事业营运***
下表是有关保险事业的几项主要数据更新:

综合比率代表的是保险的总成本(损失加上费用)占保费收入的比率,100以下代表会有承销利益,100以上代表会有承销损失,若把持有保费收入浮存金(扣除股东权益部分所产生的盈余)所产生的投资收益列入考量,损益两平的范围大概是在107-111之间。
基于前几次年报所说明的理由,即使是通货膨胀在这几年来相对温和,我们预期保险业每年损失增加的比率约在10%左右,若是保费收入成长没有到达10%以上,损失一定会增加,虽然保险公司在景气不好时,会习惯性地将损失暂时隐藏起来,如附表所示,1988年产业整体的损失确实增加,而这个趋势应该会继续持续下去,甚至在未来两年还会加速恶化。
产险业的获利情况不但是相当的低,而且也是不太受尊重的行业,(就像是山姆高德温曾说一个人要学会体验人生的苦与乐,不过这行很讽刺的是,做的要死要活的同时,还要被客户糟蹋,不像有些赚翻了的行业,东西明明贵的要死,却是一个愿打,一个愿挨)。
以早餐麦片为例,它的资产报酬率是汽车保险业的一倍(这也是为什么家乐氏与通用磨坊的股价净值比是五倍,而保险业者的股价净值比仅为一倍),麦片公司常常在调整产品售价,即便其生产成本没什么变,但消费者却连一个屁都不吭一声,但要是换做是保险业者,就算只是反映成本稍微调整一下价格,保户马上就会生气地跳起来,所以若你识相,最好是选择去卖高价的玉米片,而不是低价的汽车保险。
一般大众对于保险业的敌视会造成严重的后果,去年秋天加州通过的一项103提案,虽然成本一再上涨,却还威胁要将汽车保费价格大幅压低,所幸法院后来检视这项提案予以搁置,但这次投票所带来的冲击未曾稍减,保险业者在加州已很难再有营运获利的空间,(感谢老天还好加州人没有对巧克力糖果感到反感,若是103提案也如保险般适用于糖果的话,喜诗可能被迫以每磅5.76元而不是现在的每磅7.6元,果真如此,喜诗可能就要亏大钱了)。
对伯克希尔来说,这项法案的短期影响不大,因为即使在这法案之前,加州现行的费率结构也很难让我找到有获利的商机,然而这项压低保费的做法却会直接影响到我们持有44%股权的盖可,其有10%的保费收入系来自加州,更具威胁的是,若其它州通过提案或是立法的方式也采取类似的行动。
若民众坚持汽车保险费的价格一定要低于成本,则最后可能要由政府来直接负责,股东或可暂时支应保户,但只有纳税人可以长久地给予支助,对大部分的产物意外险业者来说,社会化的汽车保险对于其股东不会有太大影响,因为由于这个产业是属于大众产品,保险业者所赚的投资报酬平平,所以若因此被政府强迫退出市场,也不会有太大的商誉损失,但盖可就不一样了,由于它的成本低,相对地可以获得高报酬,所以可能会有很大的潜在商誉损失,而这当然会连带影响到我们。
在1988年伯克希尔的保费收入持续减少,到了1989年我们预期保费收入还会大幅下滑,一方面是因为消防人员退休基金即将于八月底到期,届时依合约我们必须将未到期的保费退还,估计总共退回的金额8,500万美元,这将使得我们第三季的数字看起来有点奇怪,当然这对于我们公司本身的获利不会造成太大的影响。
伯克希尔1988年的承保表现依旧相当不错,我们的综合比率(依照法定基础扣除和解与财务再保)大约在104,损失准备提列在前几年不佳后,连续两年情况还算良好。
我们的保费收入规模预计在未来几年内都会维持在相当低的水平,因为有利可图的生意实在是少之又少,随它去,在伯克希尔我们不可能在知道明明会亏钱的情况下,还去硬接生意,光是接看起来有赚头的生意,就让我们的麻烦够多了。
尽管(也或许正因为如此)我们的保单量少,可以预期我们的获利情况在未来几年内也会比同业来的出色,相较于保单量我们有高比例的浮存金,通常这代表着获利,在1989与1990这两年内,我们的浮存金/保费收入比例至少会是同业水准的三倍以上,Mike Goldberg在Ajit Jain等人的协助下,加上国家产险的经营团队使我们站在相当有利的位置。
有一点我们不知道,什么时候我们会被保险事业拖垮,有可能会是一些重大的天然或是经济上的意外,但我们也有可能会遇到像1985年一样爆炸性的成长,因为当其它同业因长期杀价抢单,一夕之间损失突然爆发,才发现损失提列准备远远不足,在那种情况下,我们一定会稳固好我们的专业人员与资本并尽量避免犯下重大的错误。
* ***有价证券投资***
在为我们的保险事业选择有价证券投资之时,我们主要有五种选择(1)长期股票投资(2)长期固定收益债券(3)中期固定收益债券(4)短期约当现金(5)短期套利交易。
对于这五种类型的交易,我们没有特别的偏好,我们只是持续不断地寻找最高的税后报酬预计的数学期望值,且仅限于我们认为了解和熟悉的投资,我们无意让与短期的账面盈余好看,我们的目标是让长期的净值极大化。
下表是我们市值超过1亿美元以上的普通股投资(不包括套利交易,这部分我们后面再谈),一部分投资属于伯克希尔关系企业所持有。
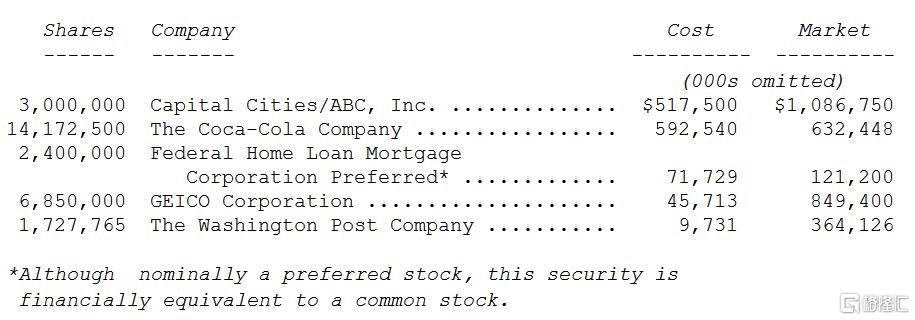
我们永久的持股-资本城/ABC、盖可汽车保险与华盛顿邮报依旧不变,同样不变的是我们对于这些管理阶层无条件的敬仰,不管是资本城/ABC的Tom Murphy与Dan Burke、盖可汽车保险的Bill Snyder与Lou Simpson,还有华盛顿邮报的Kay Graham与Dick Simmons,查理跟我对于他们所展现的才能与品格同感敬佩。
他们的表现,就我们最近距离的观察,与许多公司的CEO截然不同,所幸我们能与后者保持适当的距离,因为有时这些CEO实在是不适任,但却总是能够坐稳其宝座,企业管理最讽刺的就是不适任的老板要比不适任的部属更容易保住其位置。
假设一位秘书在应征时被要求一分钟要能够打80个字,但录取之后被发现一分钟只能打50个字,很快地她就可能会被炒鱿鱼,因为有一个相当客观的标准在那里,其表现如何很容易可以衡量的出来;同样的,一个新进的业务员,若是不能马上创造足够业绩,可能立刻就要走路,为了维持纪律,很难允许有例外情形发生。
但是一个CEO表现不好,却可以无限期的撑下去,一个原因就是根本没有一套可以衡量其表现的标准存在,就算真的有,也是写的很模糊,或是含混解释过去,即便是错误与过失一再发生也是如此,有太多的公司是等老板先射出业绩之箭,再到墙上把准心描上去。
另外一个很重要但却很少被提起的老板与员工之间的差别是,老板本身没有一个直接可以衡量判断其表现的上司,业务经理不可能让一颗老鼠屎一直留在他那一锅粥之内,他一定会很快地把它给挑出来,否则可能连他自己都会有问题,同样的一个老板要是请到一位无能的秘书,也会有相同的动作。
但CEO的上司也就是董事会却很少检视其绩效,并为企业表现不佳负责,就算董事会选错了人,而且这个错误还持续存在又怎样?即使因为这样使得公司被接收,通常交易也会确保被逐出的董事会成员有丰厚的利益(且通常公司越大,甜头越多)。
最后董事会与CEO之间的关系应该是要能够意气相投,在董事会议当中,对于CEO表现的批评就好象是在社交场合中打嗝一样不自然,但却没有一位经理人会被禁止不准严格地审核打字员的绩效。
以上几点不是要一杆子打翻一条船,大部分的CEO或是董事会都相当努力、能干,有一小部分更是特别的杰出,但查理跟我在看过很多失败的例子之后,更加对于我们能够与前面三家公司优秀的经理人共事感到非常幸运,他们热爱他们的事业,想法跟老板一致,且散发出才气与品格。
1988年我们做出两项重大的决定,大笔买进联邦家庭贷款抵押公司(房地美)与可口可乐,我们打算要持有这些股票很长的一段期间,事实上当我们发现我们持有兼具杰出企业与杰出经理人的股权时,我们最长的投资期间是永久,我们跟那些急着想要卖出表现不错的股票以实现获利却顽固地不肯出脱那些绩效差的股份的那群人完全相反。彼得林奇曾生动地将这种行为解释成砍除花朵来当作野草的肥料,我们持有房利美的股份比例是法令规定的上限,这部分查理在后面会详加为各位说明,因为他们是属于共同储贷-我们一家非保险的子公司所投资,所以在我们的合并资产负债表当中,这些持股将以成本而非市价列示。
我们持续将投资集中在少数我们能够了解的公司之上,只有少部分是我们想要长期投入的,因为当我们好不容易找到这样的公司时,我们会想要达到一定的参与程度,我们同意Mae West的看法,好东西当然是多多益善。
去年我们减少在中期免税债券约一亿美元的投资,所有卖出的债券都是在1986年之后才取得的,当这些债券由产险公司所持有的时候,其中15%的利息收入是要课税的。
剩下我们仍持有约8亿美元的债券,都是属于适用1986年租税改革法案完全免税的祖父级债券,出售的债券将有些许的获利,而继续持有的债券平均到期日大概是六年,其市价大概略高于账面价值。
去年我们曾提及我们所持有的已破产的Texaco短期与中期公司债券,1988年我们已经将所有的部位处分,获利约2,200万美元,此举将使得我们在固定收益债券的投资部位减少1亿美元。
去年我们还提到了另外一个深具固定收益特色的投资:亦即所罗门公司9%可转换特别股,这种特别股特别要求公司提拨偿债基金,自1995年到1999年间分批赎回,伯克希尔将这些投资以成本列示在账上,基于查理所提的原因,现在的估计市价以从前一年度略低于成本,转变为1988年的略高于成本。
我们与所罗门CEO-John Gutfreund之间良好的关系,随着几年来的合作日益增进,但我们还是无法判断投资银行业的前景,不管是短期、中期或是长期皆然,这是一个难以预估未来获利程度的产业,我们仍然相信我们所拥有的转换权益会在其有效期内,对我们产生相当大的贡献,然而这种特别股的价值主要还是来自于其固定收益,而不是股权特性之上。
我们对于长期债券的规避依旧不变,唯有当我们对于货币的长期购买力有信心时,我们才会对这类的债券有兴趣,但这种稳定性却根本没办法预期,因为不管是社会或是选出来的官员,实在是有太多的优先事项是与购买力的稳定性相冲突的。所以目前我们唯一持有的长期债券就是WPPSS华盛顿公用电力供应系统,其中有些属于短期,有一些则是分几年赎回的高票息,目前资产负债表上账列成本为2.47亿美元,目前市价约为3.52亿美元。
我们在1983年年报中曾经解释过购买WPPSS的理由,现在很高兴跟大家报告结果完全符合我们当初的预期,在买进的时候,债券的评等被暂时取消,估计税后的投资报酬率约为17%,最近它被史坦普评等机构评为AA-等级,目前的市价大概只有比最高等级债信的投资报酬好一点。
在1983年的年报中,我们比较了投资WPPSS与一般企业的差异,结果显示这次的投资要比当时同期间所从事购并案还要好,假设两者皆以为无财务杠杆的基础下进行。
不过我们在WPPSS的愉快经验并未能改变我们对于长期债券的负面看法,除非再让我们碰到暂时僵住的大案子,因为短暂的问题使得其市价严重的被低估。
* ***套利***
在过去的报告中我曾经告诉各位保险子公司有时也会从事套利的操作,以作为短期资金的替代,当然我们比较喜欢长期的投入,但可惜资金总是多过于点子,与此同时,套利的报酬有时会多过于政府公债,同时很重要的一点是可以稍微缓和我们对于寻找长期资金去处的压力,(每次在我们谈完套利投资之后,查理总是会附带一句,这样也好,至少能让你暂时远离市场)。
在1988年我们在套利部分斩获不少,不论是金额或是投资报酬率,总计投入1.47亿美元的资金,赚取7,800万美元的获利。
如此的成绩使我们值得详细的描述一下,所谓的套利是指在不同的市场同时买卖相同的有价证券或是外汇,目的是为了撷取两者之间微小的差距,例如阿姆斯特丹的荷兰币、英国的英镑或是纽约的美元,有些人将此行为称之为剃头皮,但通常这一行的人惯用法国的字汇-套利。
自从第一次世界大战之后,套利或者说风险套利的定义,已延伸包括从已公开的企业购并、重整再造、清算等企业活动中获利,大部分的情况下,套利者期望不管股市变动如何皆能获利,相对的他面临的主要风险是宣布的事件未如预期般发生。
有些特别的套利机会也会偶尔出现,我记得在24岁时当时我在纽约的格雷厄姆-纽曼公司上班,Rockwood一家在布鲁克林生产巧克力的公司,原则该公司自1941年开始就采用后进先出制的存货评价方式,那时可可亚每磅是50美分,到了1954年可可亚因为暂时缺货价格大涨至64美分,因此Rockwood想要把账上价值不菲的可可亚存货在价格滑落之前变卖掉,但若是直接将这批货卖掉,所得的收益可能要支付50%左右的税金,但1954的税务法令及时公布,其中有一项不太为人知的规定,就是如果企业不是把这些存货卖掉而是直接分配给股东间接减少营运规模的话,就可以免税,因此Rockwood决定停止其贩卖可可亚奶油的业务,并将1,300万磅的可可亚豆子发还给股东,同时公司也愿意以可可亚豆子换买回部分股份,换算下来,每股可以换得80磅的豆子。
有好几个礼拜我整天忙着买进股票、换豆子,再把豆子拿去卖,并常常跑到Schroeder信托公司拿着股票凭证换取仓库保管单,获利算下来还不错,而唯一的成本费用就是地铁车票。
Rockwood改造计画的规划者是32岁没有名气但相当优秀的芝加哥人Jay Pritzker,若你知道Jay后来的记录,你应该就不会讶异这个动作对于公司股东有多大的益处了,在这项提议推出不久之后,虽然公司营运呈现亏损,但Rockwood的股价却从15美元涨到100美元,有时股票的价格会远远超过合理的本益比之外。
近几年来,大部分的套利操作都牵涉到购并案,不管是友善的或是敌意的皆然,在购并案狂热之时,几乎感觉不到托拉斯法的存在,投标的竞价屡创天价,在当时套利客大行其道,在这行不需要太多的才能,唯一的技巧就像是PeterSellers的电影那样,只要轧一脚就行,华尔街有一句经过改编的俗话,给一个人一条鱼,你只能养活他一餐,教他如何套利,却可以养活他一辈子,(当然要是他到学校学习套利,可能就要靠州政府过活了)。
在评估套利活动时,你必须要能回答四个问题(1)已公布的事件有多少可能性确实会发生?(2)你的资金总计要投入多久?(3)有多少可能更好的结果会发生,例如购并竞价提高(4)因为反托拉斯或是财务意外状况发生导致购并案触礁的机率有多高?
Arcata公司是我们最曲折离奇的购并经验,说明了企业的曲曲折折,1981年9月28日该公司的董事同意将公司卖给KKR公司,一家在当时同时也是现在最大的融资买断公司,Arcata所从事的是印刷与森林产品,但其中值得注意的是在1978年美国政府决定征收该公司所有10,700公顷的红木林,以扩增国家公园的范围,为此政府决定分期支付该公司总金额9,790万美元的征收款,但Arcata公司却认为金额太少,同时双方也对适用的利率有争议,Arcata极力争取更高的赔偿金与适用的利率。
买下这样一家具有高度争议的公司将会在谈判过程中增加许多的难度,不管诉讼案件是不利或是有利于公司皆然,为了化解这个难题,KKR决定支付Arcata每股37美元再加上政府额外赔偿款的三分之二,作为购并的条件。
在评估过这项投资机会之后,我们自问KKR能否真正完成这项交易的关键在于他们是否能够顺利取得融资,这对卖方来说永远是风险最高的一项条款,追求者在提出求婚到正式结婚的这段期间,要落跑是很容易的一件事,不过在这个案子我们却不太担心,原因在于KKR过去的记录还算不错。
我们还必须扪心自问若是KKR真的失败会如何,在这点我们觉得还好,Arcata的董事会与经营阶层已经在外兜售好一段时间了,显示该公司却有决心要出售,如果KKR跑掉,Arcata一定还会再找新的买主,当然届时的价格可能会差一点。
最后我们还必须问自己,那块红木林的价值到底有多少?坦白说我虽然个人连榆树跟橡木都分不出来,但对于这个问题我的处理方式倒很简单,反正就是介于零到一大笔钱之间就对了。
后来我们开始从九月开始以每股33.5元买进Arcata股票,八个礼拜之内总共买进40万股,约占该公司5%的股权,隔年一月第一次对外公布股东每股可以拿到37元,换算年投资报酬约为40%,这还不包含原本一直冻结的红木林所有权。
然而过程不太顺利,到了12月宣布交易可能会延后,尽管如果1月铁定会签约,受到这项鼓励,我们决定再加码以38元每股至65.5万股,约7%的股权,我们的努力终于获得回报,虽然有点拖延,但结果却相当令人满意。
接着在2月25日融资银行说有鉴于房地产景气不佳,连带对Arcata的前景可能有所疑虑,故有关融资条件可能还要再谈,股东临时会也因此再度延期到四月举行,同时Arcata公司发言人表示他不认为购并案已触礁,但是当套利客听到这种重申时,脑中便闪过一句老话:他说谎的方式就好像是即将面临汇率崩盘的财政部长一样。
3月12日KKR宣布先前的约定无效,并将报价砍至33.5美元一股,两天后再调高至35美元,然而到了3月15日董事会拒绝了这项提议,并接受另一家集团37.5美元外加红木林一半的收益,股东会迅速通过这项交易,并于6月4日收到现金。
总计我们花了近六个月的时间,投资2,290万美元,最后收回2,460万美元,但若是加计这项交易中间所经历的风风雨雨,则15%的年报酬率(未包含红木林潜在收益)还算令人满意。
不过好戏还在后头,承审法院指派两个委员会来解决这项纷争,一个负责认定红木林的价值,一个则负责应该适用的利率,隔年1月委员会认定红木林的价值为2.75亿美元,适用的复利率应为14%。
到了八月法官裁定这项决议,这代表政府需要再支付高达6亿美元的赔偿金,联邦政府立刻提出上诉,而就在上诉即将宣判结果时,双方以5.19亿美元达成和解,因此我们又额外收到1,930万美元,相当于每股29.48美元的大红包,之后还可以再拿到80万美元的进帐。
伯克希尔的套利活动与其它套利客有些不同,首先相较于一般套利客一年从事好几十个案子,每年我们只参与少数通常是大型的交易案,有这么多锅子同时在煮,他们必须花很多时间来监控交易的进度与相关股票的股价变动,这并不是查理跟我想要过的生活方式,(为了致富,整天盯着计算机屏幕到底有何意义?)
也因为我们只专注在少数几个案子,所以一个特别好或是特别差的案子,可能会大大地影响到我们一整年的套利成绩,所幸到目前为止,伯克希尔还没有遇到什么惨痛的经验,一旦发生我一定会一五一十的向各位报告。
另有一点不同的是我们只参与已经公开对外宣布的案子,我们不会仅靠着谣言或是去预测可能被购并的对象,我们只看报纸,思考几项关键因素,并依照我们判断的可能性做决定。
到了年底,我们剩下唯一的套利投资是334.2万股的RJR Nabisco,投资成本2.82亿美元,目前市价3.04亿美元,今年一月我们增加持股到400万股,接着在二月全部出清。有300万股是KKR决定购并RJR后,我们卖给KKR的,获利6,400万美元略高于预期。
稍早之前,另外一个竞争对手Jay Pritzker-第一波士顿集团浮现加入对RJR的竞争行列,提出以租税规划为导向的提案,套句Yogi Berra的说法:这感觉似曾相识!大部分的时间我们买进RJR有相当大的限制,由于我们在也是竞争者的所罗兄公司有投资,虽然查理跟我都是所罗门的董事,但我们却与整个购并案的所有信息隔绝,而我们认为这样也好,额外的信息对我们不见得就有好处,事实上,有时还会妨碍到伯克希尔进行套利的投资。
然而由于所罗门的提案规模相当的大,以致于所有的董事都必须完全被知会并参与,因此伯克希尔总共只有两个时点可以进行买进RJR的动作,第一次是当RJR经营阶层宣布整个购并计画的几天内,当时所罗门还未宣布加入竞标,另外是后来RJR董事会决定优先考虑KKR的提案,也因为所罗门的董事职务,使得伯克希尔的投资成本大大提高。
看到1988年如此丰硕的套利成果,你可能会觉得我们应该继续朝这方面加强,但事实上,我们决定采取观望的态度。
一个好的理由是因为我们决定大幅提高在长期股权方面的投资,所以目前的现金水位已经下降,常常读我们年报的人可能都知道,**我们的决定不是基于短期股市的表现,反而我们注重的是个别企业的长期经济展望,我们从来没有、以后也不会对短期股市、利率或企业活动做任何的评论**。
然而就算是我们现金满满,我们在1989年可能也不会从事太多的套利交易,购并市场的发展已经有点过头了,就像桃乐斯所说的:“奥图,我觉得我们好象已经不是在堪萨斯市了!”
我们不太确定这种过热的现象会持续多久,包含参与热潮的政府、金主与买家的态度会如何转变,不过我们可以确定的是,当别人越没有信心参与这些活动时,我们的信心也就越高,我们不愿意参与那些反应买方与金主无可救药的乐观,通常我们认为那是无保障的,在此我们将牢记Herb Stein的教训,若一件事不能持久不衰,那么它终将结束。
* ***有效市场理论***
前面提到的套利活动使得我们有必要讨论一下有效市场理论,这种理论在近年来变得非常热门,尤其在1970年代的学术圈被奉为圣旨,基本上它认为分析股票是没有用的,因为所有公开的信息皆已反应在其股价之上,换句话说,市场永远知道所有的事,学校教有效市场理论的教授因此做了一个推论,比喻说任何一个人射飞镖随机所选出来的股票组合可以媲美华尔街最聪明、最努力的证券分析师所选出来的投资组合,令人惊讶的是市场效率理论不但为学术界所拥抱,更被许多投资专家与企业经理人所接受,正确地观察到市场常常是有效的,他们就以此认为市场永远都是有效的,这中间的假设差异,简直有天壤之别。
就我个人过去在格雷厄姆-纽曼公司、巴菲特合伙企业与伯克希尔公司连续63年的套利经验来看,说明了有效市场理论有多么的愚蠢(当然还有其它一堆证据),当初在格雷厄姆-纽曼公司上班时,我将该公司1926年到1956年的套利成果做了一番研究,每年平均20%的投资报酬率,之后从1956年开始我在巴菲特合伙企业与之后的伯克希尔公司,运用格雷厄姆的套利原则,虽然我并没有仔细地去算,但1956年到1988年间的投资报酬率应该也有超过20%,(当然之后的投资环境比起格雷厄姆当时要好的许多,因为当时他遇到过1929-1932年的经济大萧条)。
所有的条件皆已具备来公平测试投资组合的表现(1)三个公司63年来买卖了上百种不同的股票证券(2)结果应该不会因为某个特别好的个案所扭曲(3)我们不需要故意隐瞒事实或是宣扬我们的产品优秀或是经营者眼光独到,我们只是从事高度公开的个案(4)我们的套利部分可以很容易就被追查到,他们并不是事后才特别挑选出来的。
过去63年来,大盘整体的投资报酬(加计股利)大概只有10%,意思是说若当初投入1,000美元的话,现在可以获得405,000美元,但是若投资报酬率改为20%的话,现在却会变成9,700万美元,统计上如此大的差异使得我们不禁好奇的想要怀疑,然而理论支持者从来就不会去注意理论与现实如此地不相符,确实现在他们讲话已不如过去那么大声,但据我所知却没有任何一个人愿意承认错误,不管他们已经误导了多少个学生,有效市场理论还是继续在各个企管名校间列为投资课程的重要教材之一,很显然的,死不悔改、甚而曲解神意,不是只有神学家才做的出来。
自然而然,这些遇人不淑的学生与被骗的投资专家在接受有效市场理论后,对于我们与其它格雷厄姆的追随者实在有莫大的帮助,在任何的竞赛中,不管是投资、心智或是体能方面,要是遇到对手被告知思考与尝试是没有用的,对我们来说等于是占尽了优势,从一个自私的观点来看,格雷厄姆学派应该祈祷有效市场理论能够在校园中永为流传。
说了那么多,最后还是要提出一个警告,最近套利看起来相当容易,但它却不是永远都保证有20%报酬的投资活动,现在的市场比起过去来的有效了许多,除了我们过去63年所真正掌握的套利活动之外,还有更多是因为价格合理而因此被舍弃掉的。
一个投资者很难只靠单一一种投资类别或投资风格而创造超人的利益,他只能靠着仔细评估事实并持续地遵照原则才能赚取超额利润,就套利投资本身而言,并没有比选择利用飞镖选股的策略好到哪里去。
* ***纽约证券交易所挂牌***
伯克希尔的股份于1988年11月29日正式在纽约证券交易所挂牌,后面附有我们写给股东有关挂牌的正式声明。
除了那封信之外,我个人还有一点要说明,虽然我们在交易所的基本交易单位是10股,但只要是1股以上还是一样可以进行买卖。
另外如同信中所提到的,我们之所以决定挂牌的主要目的是要降低交易成本,而我相信这目的也已经达到,一般来说,在纽约证券交易所买卖之间的价差会比在柜台买卖要来得小的多。
负责买卖伯克希尔股份的是Henderson兄弟公司-交易所中一家老牌专家,它的前身William Thomas Henderson,是在1861年以500块美金买下一个交易所的席位(最近一个席位的成交价大约是62.5万美金),在所有54家交易公司当中,HBI共被分配到第二多的83种股票,我们很高兴伯克希尔能够被分配给HBI负责交易,到目前为止对于他们的服务感到相当满意,该公司负责人Jim Maguire亲自负责伯克希尔的交易,他是我们可以找到的最佳人选。
有两点是我们与其它挂牌公司最大不同的地方,第一我们不希望伯克希尔的股价过高,主要是希望它能够在其反应的实质价值范围内交易(当然我们希望实质价值能够以合理的速度增加,当然能够不合理的增加更好),查理跟我都不希望,股价被过分高估或是被过分低估,两者都会使伯克希尔的股东的获利与公司本身经营获利状况不相当,所以如果伯克希尔的股价持续地反应企业实质的价值,则我们可以确定每个股东在他持有公司股份的期间所获得的利益,都能与公司本身营运的获利成等比。
第二我们希望交易量越少越好,如果我们经营的是一家只有几位合伙人的私人企业,我们也不希望合伙人时常进进出出合伙事业,经营一家公开上市公司也是同样的道理。
我们希望能够吸引具有远见的投资人,在买进股份时,抱着打算与我们永远同在而不是订有卖出价格的时间表,我们实在不能理解为何有公司的CEO希望自己公司的股份交易量越多越好,这代表公司的股东组合会变来变去,在其它如学校、俱乐部、教堂等社会机构当中,没有主持人希望自己的组织成员离开的,(然而偏偏就有营业员就是要靠着说服成员离开组织来维生,你有没有听过有人劝你反正最近基督教也没有什么搞头,不如下礼拜大家改信佛教试一试)。
当然还是有些伯克希尔股东需要或是想要偶尔把他持有的股份卖掉,而我们希望能够找到合适的人以适当的价格来接手,因此我们试着透过我们的政策、表现与沟通,吸引真正了解我们营运、认同我们理念并用同样的方式来对待我们的新股东,如果我们能够持续地吸引这种类型的股东,同时很重要的,让那些短视近利的投资人远离我们,相信伯克希尔一定能够持续地以合理的价格交易买卖。
* ***大卫.多德***
与我相交38年亦师亦友的大卫.多德,于去年以高龄93岁过世,大多数的人可能都不知道他是谁,但是许多伯克希尔的老股东却因为他对本公司的间接影响而受益良多。
大卫终其一生在哥伦比亚大学教书,同时他也与格雷厄姆合作著述“证券分析”一书,自从我到哥伦比亚之后,大卫不时地鼓励与教导我,给我的影响一个接着一个,他所教导我的每一件事,不论是直接或透过他的著作都非常有道理,后来毕业后,透过不断往来的信件,他给我的教育持续到他逝世之前。
我认识许多财经与投资学的教授,除了格雷厄姆以外,没有人可以比得上大卫,最好的证明就是他学生的成绩,没有其它投资学的教授可以造就出那么多杰出的英才。
当学生离开大卫的教室,就代表着他们一生将具备投资智慧,因为他所教导的原则是如此的简单、完整有用且持久,虽然这些特点看起来并不显著,但要将这些原则教导给学生却不是一件容易的事。
让我印象最深刻的是大卫总是言行一致,就像凯恩斯运用自己研究出的学术观点来致富,大卫也是如此。事实上他在财务操作上的表现远比凯恩斯来得出色,凭借着企业与信用循环理论,之后再演变成价值投资,大卫一开始就选择了正确的方向。
查理跟我运用大卫与格雷厄姆所教的原则,在伯克希尔的投资之上,我们的成功正代表着他们心血的结晶。
* ***其它事项***
我们希望能够买进更多像我们现在拥有一样的企业,当然我们可以透过大家的协助,如果你拥有符合以下条件的企业,记得打电话或者是写信告诉我,我们想要找:
(1)巨额交易(每年税后盈余至少有一千万美元);
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣);
(3)高股东报酬率(并且甚少举债);
(4)具备管理阶层(我们无法提供);
(5)简单的企业(若牵涉到太多高科技,我们弄不懂);
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)。
我们不会进行敌意的购并,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,除非我们所换得的内含价值跟我们付出的一样多,否则不考虑发行股份。
我们最喜欢的交易对象之一是像B太太-Heldman家族那样,公司经营者希望能马上有一大笔现金,不管是给自己、家人或是其它股东,最好这些经营者如往常一样能够继续留在公司,我想我们可以提供具有以上想法的经营者,一个满意的方式,我们也欢迎可能的卖方与那些过去与我们合作过的对象打听。
另一方面我们也持续接到一些不符合我们条件的询问,包括新事业、转机股、拍卖案以及最常见的中介案。我们发现如果你登广告要买牧羊犬,结果却有一大堆人打电话来要卖你长耳猎犬,在此重申我们对这些交易,只有高德温的另一句话可以形容,请把我排除在外。
除了以上买下整家公司的购并案外,我们也会考虑买进一大部分不具控制权的股份,就像我们在资本城与所罗门这两个Case一样,尤其是我们对于像这次购买所罗门一样的可转换特别股当作长期投资特别有兴趣。
几个礼拜以前,我们接到了一个好消息,史坦普评等机构将我们的债信等级调高的三A的最高标准,相较于1980年的28家,目前全美只有15家公司可以拥有此殊荣。
过去几年企业公司债的持有人在事件风险上跌了一大跤,意思是说一家原本财务操作保守的公司,因为进行高杠杆购并或是重整再造,使得公司在一夜之间被大幅调降信用评级,购并的世界之中,除了少数经营权与所有权一致的公司之外,大部分的公司都会面临这样的风险,但伯克希尔绝对不会,查理跟我保证给债券持有人与股东一样的承诺。
大约有97.4%的有效股权参与1988年的股东指定捐赠计划,总计约500万美元捐出的款项分配给2,319家慈善机构,若经营情况许可,我们计画在1989年扩大这项捐赠计划。
我们敦促新加入的股东,仔细阅读年报上有关股东捐赠计划的详细内容,如果在未来年度内,你想要参加这类的计划,我们强烈建议你将股份登记在自己而不是受托人的名下,必须在1989年9月30日之前完成登记,才有权利参与1989年的计划。
今年的股东会将在1989年4月24日星期一在奥马哈举行,我们希望大家都能来参加,这个会议提供一个场所让你能够提出任何与股东有关的问题,我们会一直回答到所有股东都满意为止(除了那些想要知道投资组合明牌或是内线消息的人)。
会后我们将安排几台巴士载着有兴趣的股东到B太太的家具广场与波仙珠宝店,大家准备大捡便宜货吧!
外地来的股东可以会选择提早一点来,B太太的店星期天会从中午开到下午五点,只有五个小时可能不够B太太暖身,她可能希望还是能够像平日一样从早上10点到晚上9点,另外波仙珠宝星期天并不开门营业。
记得问B太太地毯价格为什么会如此便宜的秘密,她一定会向跟所有人一样地偷偷跟你讲她是如何办到的:“我之所以能够卖的这么便宜是因为我的老板对于地毯根本就一无所知!”。
沃伦.巴菲特
董事会主席
1989年2月28
## 1989年巴菲特致股东的信
**致伯克希尔·哈撒韦全体股东:**
本公司1989年的净值增加了15亿1千5百万美元,较去年增加了44.4%,过去25年以来(也就是自从现有经营阶层接手后),每股净值从19美元成长到现在的4,296美元,年复合成长率约为23.8%。
然而真正重要的还是**实质价值-这个数字代表组成我们企业所有份子的合理价值,根据精准的远见,这个数字可由企业未来预计的现金流量(包含流进与流出),并以现行的利率予以折现**,不管是马鞭制造商或是手机运营商都可以在同等的地位上,据以评估其经济价值。
当伯克希尔的账面价值是19.46美元之时,由于主要的资产属于纺织事业,所以实质的价值大概比账面价值要少一点,但时至今日我们企业的价值却早已较账面价值多的多,这代表着伯克希尔实质价值成长的速度要比账面价值每年平均23.8%的复合成长率还要再高一些。
后视镜是一回事,挡风玻璃是另一回事。我们账面价值的很大一部分是股权证券,除了少数例外,这些证券是以当前市场价值计入我们的资产负债表的。年末,这些证券的估值相对于它们自身的内在商业价值比过去更高。其中一个原因是1989年股市的活跃。更重要的是,这些企业的优点得到了广泛认可。也就是说过去他们的股价曾经相当的低,但这种情况如今已不复存在。
我们仍然会保有我们主要的持股,不管相较于实质价值,他们现在的市场价格是多少,我们对于他们至死不分离的态度加上这些股份现在的价位,意味着他们在未来可能无法再像先前那样将伯克希尔的净值大幅向上推升。换句话说,我们能有现在的表现主要受惠于两方面原因:(1)我们旗下的公司所创造出的实质价值的增长;(2)由于市场对于这些公司的股价,相较于一般企业所做合理的修正所带来的额外红利。未来我们将继续受益于业务价值的良好增长,但是对于先前补涨的利益则因为大都已实现,这意味着我们将来只能靠前者来受惠。
此外我们还面临到另一项挑战,在有限的世界里,任何高成长的事物终将自我毁灭,若是成长的基数相对较小,则这项定律偶尔会被暂时打破,但是当基数膨胀到一定程度时,好戏就会结束,高成长终有一天会被自己所束缚。
Carl Sagan曾经开玩笑地解释这种现象,假设有一种细菌每15分钟可以分裂一次,亦即代表每一小时复制四次,一天可复制96次,虽然单一个细菌其重量只有一兆分之一公克重,但是只要经过一天无止尽的无性生殖,其重量可能会比一座山还重,经过两天后,甚至会比太阳还重,要不了多久宇宙所有空间都将由这种细菌占领,不过Sagan又说,大家不必担心,上天一定会安排障碍来阻止其倍数成长,有可能他会耗尽食物,或是毒死自己,或是有可能羞于在大庭广众之下复制。
即使是在最坏的情况下,查理芒格(伯克希尔的副主席兼主要合伙人),与我都不认为伯克希尔会像细菌一样无止境地成长,当然更不可能像细菌那样找到每15分钟就能够复制一次的方法,虽然我们不会像细菌那般羞于在公开场合进行复制,不过Sagan的观察还是对的,相较于刚开始的2,200万,以伯克希尔目前的49亿美元的净值基础,我们实在很难像过去那样每年以15%以上的成长率增长。
* ***租税***
事实上,1989年伯克希尔15亿美元的增加净值还是已扣除7.12亿美元估计应付所得税后的净额,此外这还不包含其五个主要被投资公司合计已缴1.75亿美元的所得税。
在今年的所得税费用中,大约有1.72亿美元是马上要支付的,剩下的5.4亿则可以记帐递延处理,大部分是由于1989年我们持有的股票未实现利益,以34%的预估税率计算出来的数字。
另外我们也为1987年及1988年的未实现资本利得依照前项税率计提准备,但如同去年解释过的,我们在1987年所累积的未实现利益约12亿美元仍依照当时28%的税率提列准备。
新的会计原则有可能会要求公司将所有的利得以现行的税率估算(不管实际可能会是多少),若以34%来计(等于将税率提高6个百分点),这样的规则可能会大幅增加我们账列递延所得税的数字,并使我们的账面净值减少约7,100万美元,由于新提出的规定引发相当大的争议,最后的结果尚难定论,所以目前公司账上尚未做此反应。
大家可以从资产负债表上看到,若是年底我们一口气将所有的有价证券按市价全部出清,则我们要支付的所得税将高达11亿美元,但这11亿的负债真的就跟15天后要付给厂商的货款一样或是相近吗?很显然的并非如此,虽然在财务报表上计算的净值的方式都一样,只是很简单地减掉11亿美元。
从另一个角度来看,难道这项估计所得税负债,会因为我们从来没有意愿要把股票卖掉,所以政府课不到所得税,就表示它不具重大的意义吗?答案很显然也不是。
就经济实质而言,这种所得税负债就好象是美国国库借给我们的无息贷款,且到期日由我们自己来决定,(当然除非国会把课税时点提早到未实现时),这种贷款还有一项很奇怪的特点,它只能被用来购买某些特定涨价的股票,而且额度会随时市场价格来变动,有时也会因为税率变动而改变,事实上这种递延所得税有点类似于资产移转时所要缴交的交易税,事实上我们在1989年只做了一小部分的变动,总共产生了2.24亿的资本利得,因此发生了7,600万的交易税。
由于税法运作的方式,如果情况许可的话,我们偏爱李伯大梦式的投资,因为较之疯狂短线进出的方法,它有一个很重要的利基点,让我们举一个很极端的例子来做说明。
假设伯克希尔只有1块美金的投资,但它每年却可以有一倍的报酬,假设我们将卖掉后所得的资金,用同样的方式再重复19年,结果20年下来,依照34%的税率总共贡献给国库13,000美元,而我们自己则可以拿到25,250美元,看起来还不错,然而要是我们简单一点,只做一项不变的投资,但是它同样可以赚每年一倍,则最后的金额却高达1,048,576美元,在扣除34%即356,500的所得税之后,实得约692,000美元。
之所以会有如此大的差异唯一的理由就是所得税支付的时点,有趣的是政府从后面那种情况所抽的税金还比前者高,当然政府必须等到最后才能拿到这笔税金。
必须强调的是我们并不是因为这种简单的算术就倾向采用长期投资的态度,没错经常性的变动有可能会使我们的税后报酬高一些,事实上在几年之前,查理跟我就是这样在做的。
但现在我们觉得一动不如一静,虽然这样的投资报酬看起来可能会少一点。其中的理由很简单,我们已经找到相当难得的商业合作关系,并珍惜我们彼此间所发展出来的情感,做这种决定对我们来说一点都不困难,因为我们相信这样的关系一定会让我们有一个满意的投资成果,虽然它可能不是最佳的。也因此我们觉得实在没有意义要舍弃原来我们熟悉欣赏的人,而把时间浪费在我们不认识且人格可能会在水准以下的人身上,就好像一个有钱人竟然还为了金钱而结婚,这未免有些精神错乱。
* ***账列盈余的来源***
下表显示伯克希尔账列盈余的主要来源,在这张表中商誉的摊销数与购买法会计调整数会从个别被投资公司分离出来,单独加总列示,之所以这样做是为了让旗下各事业的盈余状况,不因我们的投资而有所影响,过去我一再地强调我们认为这样的表达方式,较之一般公认会计原则要求以个别企业基础做调整,不管是对投资者或是管理者来说,更有帮助,当然最后损益加总的数字仍然会与经会计师查核的数字一致。年报中还有企业个别部门的信息,有关Wesco公司的信息,我强烈建议大家可以看看查理芒格所写的年报,里头包含查理在1989年5月写给美国储贷联盟的一封公开信,信中传达对于其推行政策的不满并做出辞去在其组织中的职位。
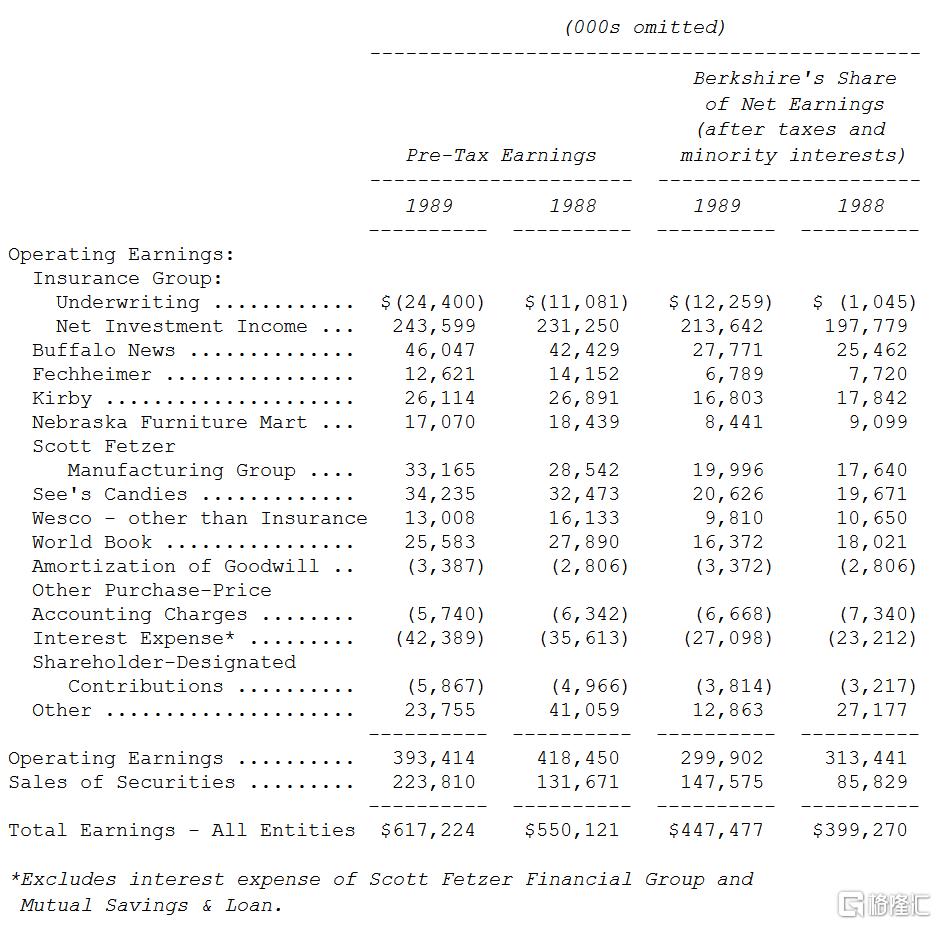
在后面我会提到重新将伯克希尔的部门分类为四大项,这是查理跟我认为可以帮助大家计算本公司实质价值的最好方式,以下的资产负债表与盈余表就是依此分类表示:(1)保险事业,并详细列出它们的主要投资头寸;(2)制造、出版与零售事业,扣除非经营性资产与购买法的会计调整;(3)金融业的子公司-诸如联合储贷与史考特费兹财务公司;(4)其它项目,包含前述非营业资产(主要是有价证券投资)与购买法调整,还有Wesco与伯克希尔母公司一些其它的资产与负债。
如果你将这四个部门的盈余与净值加总,会得到与经会计师依公认会计原则查核的数字一致,然而我还是必须强调这种表达方式并未经过会计师的检视,我想他还是选择不要看的好。
除了账列盈余数字之外,实际上我们受惠于会计原则不能认列的盈余,后面我列示出五家主要被投资公司在1989年收到的税后现金股利收入合计是4,500万美元,然而若依照投资比例我们可以分得的税后盈余却高达2.12亿美元,这还不包含我们在盖可与可口可乐身上所获得的资本利得,而若将这应得的2.12亿盈余分给我们,则在扣除应付的所得税之后,公司账列的盈余可能会大幅增加为5亿美元,而不是现在的3亿美元。
你应该判断的关键在于这些未分配的盈余与我们账上已经列示的盈余同样的珍贵,甚至我们相信他们以后可能还更有价值,这一鸟在林胜于两鸟在手的道理,就像是与其把盈余交到我们手中,还不如留给我们信任有才干的经理人继续去运用发挥,通常我对一般的经理人不会有这么高的评价,但以这几家公司来说,的确是实至名归。
就我们的观点,伯克希尔的基本获利能力可以用“透视”法来衡量,也就是我们将被投资公司保留的盈余加到账列的营业利益之上,同时扣除我们在这些投资已实现的资本利得,所以如果说我们想要让企业的实质价值每年平均以15%的速度成长,我们的“透视”盈余也必须要以同等的速度增加,因此我们相当需要现有的被投资公司给予我们更多的支持,同时也需要时时增加新进的成员才有办法达到这15%的目标。
* ***非保险营运***
在过去我们将主要的制造、出版与零售业昵称为七个圣徒,在1989年波仙珠宝加入后,马上面临的一个问题就是要找到一个贴切又好听的名词,但到目前为止我们还没有想到,现在姑且将他们称作为“七加一个圣徒”吧。
这神圣的组合-波仙珠宝、水牛城日报、费区海默、寇比吸尘器、内布拉斯加家具、史考特费兹、喜诗糖果与世界百科全书等公司,可以说是模范企业的绝佳组合,他们的管理人也可以说是好的不能再好了。
大部分的管理人根本就不需要为了讨生活而工作,他们参加球队的原因只是为了要击出全垒打,事实上这正是他们常常有的表现,他们合并的财务报表(加上一些较小的事业),显示他们的表现是如此的优异,以历史投资成本做基准,他们现在每年的税后盈余高达平均股东权益的57%,更甚者,他们并不靠举债,账上所拥有的现金就足以清偿所有的借款,当我念到这些管理人的名字-the Blumkin,Friedman,Heldman families,Chuck Huggins,Stan Lipsey与Ralph Schey,这感觉就好象是名教练Miller Huggins在宣布1927纽约洋基队的先发阵容一样。
现在让我们逐一来检视。
在波仙珠宝加入伯克希尔的第一年,它达到我们所有的预期目标,营业额大幅成长,较四年前刚搬到现地址的时候要好上一倍,事实上在搬来现地址的六年前,它的业绩早已成长了一倍,Ike Friedman波仙珠宝的管理天才,只有一种速度,那就是全速前进!.
如果你还没有到过那里,你一定没有看过有珠宝店像波仙那样,由于销量非常大,所以在那里你可以看到各式各样、各种价格的种类,同样的理由,它的营业费用开销大概只有一般同类型珠宝店的三分之一,对于费用的严格管控,加上优异的采购能力,使得它所贩售的商品要比其它珠宝店要来的便宜许多,而便宜的价格又吸引更多的顾客上门,良性循环的结果,使得该店在忙季的单日人潮流量高达四千人。
Ike Friedman不但是个优秀的商人、表演者,更是品格高尚的人,买下这家店时,我们没有查帐,事后所有的惊奇完全都是正面的,有句话说不懂珠宝没有关系,但你一定要有认识的珠宝商,这句话真的好有道理,不管是你要买一颗小小的钻石或是要买下一整家店都一样。
有一段故事可以说明为何我个人如此喜爱Ike,每两年我都会参加一个非正式的聚会,大家一起同乐并探索新事物,去年九月,在圣塔菲的主教堂会面,我邀请Ike跟他的太太与儿子为大家讲解珠宝。
Ike为了加深大家的印象,所以特地从奥马哈带了总值超过2,000万美元的各式珠宝,当时我个人有点担心,因为主教堂并非像福克斯堡那般坚固,所以当晚在活动开始之前,我特别向Ike表达个人的关切,Ike把我拉到一旁说:“看到那保险箱没?下午我们早已掉过包,所以根本没有人可能分得清真或假。”听到这话,我放心多了,Ike接着又说:“看到旁边那两个腰配枪枝的彪形大汉没?他们会整晚守护着这只保险箱。”正当我舒口气准备回到宴会中时,Ike小声说到更重要的:“真正的珠宝并不在保险箱里!”我们怎么能够错过这样一号人物呢?尤其是当他背后还有一个兼具才能与活力的家族。
喜诗糖果去年糖果的销售磅数再创新高,比前一年度又增加了8%,而且单店的平均销售磅数经过好几年来的下滑,首次呈现正成长。
广告在这家杰出的企业中扮演着很重要的角色,去年我们的广告预算从原先的400万增加到500万美元,透过我们的广告代理商Hal Riney将钱百分之百花在传达喜诗糖果之所以能够如此特别的品质之上。
在我们的媒体事业,像是水牛城报纸,我们贩售广告,在其它的事业,像是喜诗糖果,我们是广告客户,反而变成买主,然而当我们买广告时,我们做事的方式跟我们当初在卖广告的诉求是一致的,去年喜诗糖果在报纸广告上的花费增加了有三倍之多,是我印象之中占营业额的最高比例,不过所得到的回报却更是惊人,对于能有这样的成绩,我们相当感谢Hal Riney与报纸的宣传效果。
喜诗杰出的表现好像变得很自然,但Chuck Huggins的管理却绝对不是侥幸,每天他都全心全意专注于生产与销售各个环节,将品质与服务的观念传达给公司上上下下几千位员工,每年销售超过2,700万磅的糖果,在一家拥有225家店面,再加上一个邮购与电话中心,要让每个客户都能够满心欢喜的离去,实在不是一件简单的事,不过这差事到了Chuck的手上,总是让人感觉轻松自在。
内布拉斯加家具店的业绩与盈余在1989年又创新高,但是这伴随着一项坏消息,52年前以500美元创立这家店的B太太,由于与家族其它成员在内部改装与地毯部门的营运上意见不合,在五月决定离职。
B太太可能是现存美国人中最聪明的生意人,但在这件事上我却必须站在家族其它成员的这一边,过去三年来,当店内其它部门营收平均成长24%之时,地毯销售却减少17%,(这并不是代表B太太的销售技巧退步,因为她个人卖的商品绝对比店内其它营业员要多的多)。
大家应该很高兴B太太让Horatio Alger笔下的英雄看起来像是浴血奋战后的失败者,以96岁的高龄,她却执意再另创新事业,而且还是一样,卖家具跟地毯,同样地,每个礼拜工作七天。
在原来的家具店,B太太的子孙们还是继续支撑这家全美最大也最成功的家具事业,他们实在是相当优秀的生意人,管理者,跟他们一起相处实在是很愉快的一件事。有一件事可以显示他们的聪明才智,在1989年第四季,地毯部门在奥马哈地区的市场占有率从前一年度的67.7%增加到75.3%,相当于第二名竞争者的六倍。
NFM与波仙遵循的是相同的成功模式(1)商品种类齐全、应有尽有;(2)营运成本极低;(3)大量采购进货成本低;(4)毛利高但售价因销量压低;(5)亲切的服务与家族式的管理。
另外提供一则新闻插播,NFM在1989年增加20%的报纸广告量,依旧是当地报纸的最大广告客户,(ROP是指印在报纸上的广告,与事先印好的夹报有别),就我所知,奥马哈是唯一一个以家具业者为最大报纸广告客户的地区,许多客户在1989年都大砍广告量,但是就我们在喜诗糖果与NFM的经验来说,这实在是个天大的错误。
水牛城日报在1989年有三点特别值得一提,首先在所有主要的都会报纸中(不管是平时或是假日),水牛城的家庭渗透率是最高的(即当地家庭每天订购报纸的户数),第二是新闻比率(报纸所有版面中,新闻所占的比率),相较于1988年的49.5%,1989年则是50.1%,这比率代表水牛城报纸的新闻内容要比其它同类型的报纸要来的丰富许多,第三在同业获利频频下滑之际,水牛城的获利连续第七年成长。
某种程度而言,这三个因素是相关的,虽然很明显的高新闻比率会大幅减少获利,一个精彩丰富的新闻能够吸引广大的读者,从而增加渗透率,而高的渗透率回头来又会使得报纸成为广告商喜爱的对象,因为这等于让他们可以透过一个单一的管道,对整个社区进行宣传,相对的一家渗透率低的报纸对于广告商的吸引力就大大的降低,到最后一定会使得广告费收入与获利节节下滑。
必须强调的是我们的渗透率并不是个意外亦或是自然而然的一件事,以水牛城报纸的大本营Erie市来说,当地的人口数从1970年的111万人一路减少到1980年的101万,乃至于1988年的96.6万人,但报纸发行量的变化却完全相反,1975年在我们刚准备开始发行周日版之前,Courier-Express一家水牛城当地相当悠久的报纸每周的发行量约为20万份,去年在总人口比当初还少5%的情况下,水牛城的发行份数却将近有30万份,我相信在美国没有其它地区能够像我们这样成长的。
当我们能够如此成长同时又得到家乡父老如此的支持,一定有人居功厥伟,我想总编辑Murray Light应该是当之无愧,是他日复一日创造出如此发人深省、有用且有趣的产品,当然发行与生产部门也一样功不可没,一家报纸若是因为印刷或配送问题而时常误点,不管他的内容有多精彩丰富,一定会影响客户订阅的意愿的。
Stan Lipsey报纸的发行人,利用获利来加强我们的产品竞争力,我相信Stan管理能力至少让我们报纸的营业利益增加五个百分点以上,这真是令人赞叹的表现,这只有完全熟悉企业大大小小事物的优秀经理人才有办法做到这样的成绩。
Stan的知识与才能也延伸到编辑出版之上,早期他个人的生涯多花在新闻采访之上,曾经花了相当多的时间报导一系列的故事,并在1972年为奥马哈太阳报赢得新闻界的最高荣誉-普立兹奖,Stan与我已经共事长达20年之久,一起经历各种风雨、患难与共,实在很难再找到像他这么好的伙伴。
在费区海默,Heldman家族继续他们不凡的表现,1989年的获利因为1988年的一件大的购并案出了点问题而略受影响,所幸问题及时获得解决,所以费区海默的投资报酬还是相当不错。
像我们其它的管理人,Heldmans家族对于其事业的了解巨细靡遗,去年的年度股东会时我曾经半开玩笑的说,只要犯人一进到监狱,Bob就可以马上知道他的身材尺寸是多少,不管你跟他们提到全美那一个地区,他们都相当清楚当地的市场与竞争对手的状况。
虽然我们是在四年之前买下费区海默的,但查理跟我却从来没有去参观过他们的工厂或是位于辛辛那提的总部,我们有点像是无聊的Maytag维修工人,由于Heldman所管理的东西实在太好根本不会坏,以致于我们从来就没有接过报修的电话。
Ralph Schey还是继续发挥他的长才,为我们管理-世界百科全书、寇比吸尘器与史考特飞兹所组成的大集团,自从我们买下这些企业以来,他们的总盈余年年都成长,投资的报酬相当可观,Ralph所领导的企业集团真是够大,单单他旗下事业加总起来就足以名列财富五百大,而若以投资报酬的角度来看,大概可以让他排在前十名。
有好几年,世界百科全书只在芝加哥的一个商业广场集中营运,有鉴于租约即将到期,未来它将分散成四个据点,搬迁的费用相当的庞大,不过尽管如此1989年的获利还是会增加,这项搬迁的费用要经过好几年的时间才会慢慢地消化吸收掉。
寇比的生意去年特别的旺,尤其是在外销方面的成长惊人,近两年来的业绩已成长了一倍,累计四年来成长了四倍,市场占有率从5%增加到20%,我们1989年最大的资本支出就花在寇比身上,预计在1990年会有一次大改款。
Ralph的事业部门所贡献的盈余大概占非保险部门的四成左右,当我们在1986年初买下史考特飞兹时,能将Ralph一并挖过来当经理人,跟我们当初买下这家公司一样地重要,除了贡献可观的盈余之外,Ralph管理资金也是一把好手。这些能力使得伯克希尔能够获得源源不断的资金,让我们回头可以再做更多更好的投资。
以上就是我们的职棒先发阵容!
* ***保险事业营运***
下表是产物意外险业的几项重要指数:
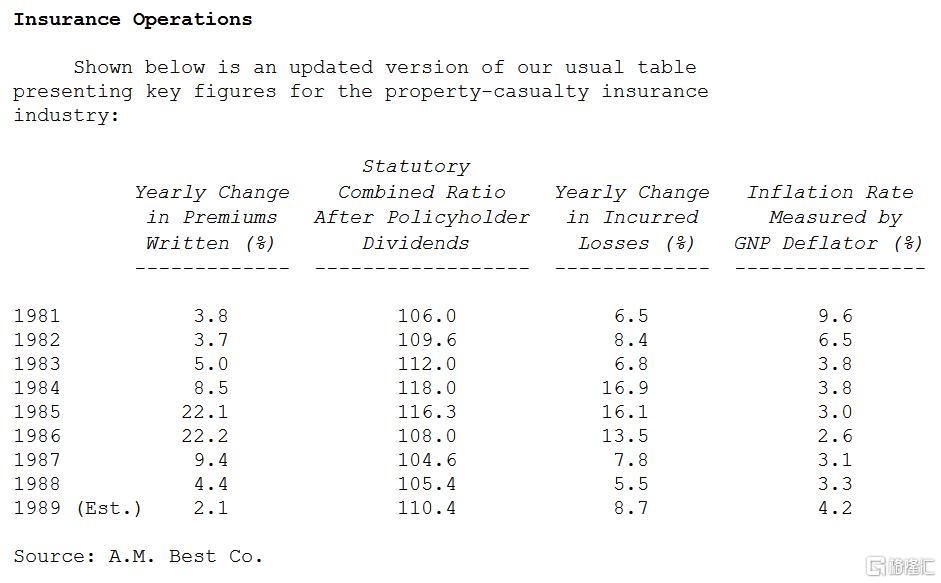
综合比率代表的是保险的总成本(损失加上费用)占保费收入的比率,100以下代表会有承销利益,100以上代表会有承销损失,若把持有保费收入浮存金(扣除股东权益部分所产生的盈余)所产生的投资收益列入考量,损益两平的范围大概是在107-111之间。
基于前几次年报所说明的理由,即使是通货膨胀在这几年来相对温和,我们预期保险业每年损失增加的比率约在10%左右,若是保费收入成长没有到达10%以上,损失一定会增加,
(事实上过去25年以来,理赔损失系以11%的速度在成长),虽然保险公司在景气不好时,会习惯性地将损失暂时隐藏起来。
去年我们曾说若综合比率八成会继续上升,甚至在未来两年内还会加速,今年我们不再做加速的预期,不然的话还会再重复去年的预测,保费收入的成长幅度远低于每年最低10%成长的要求,而且大家要记住,10%只表示能抑止综合比率上升的情况,却不能使它下降。
1989年综合比率增加的幅度略高于我们的预期,原因在于意外灾害(主要是Hugo飓风)特别严重,这部分造成的影响大约占了2个百分点,假若1990年能够回到正常情况,相较于1989年略微膨胀的基础,综合比率可能只会增加一点点,然后到了1991年可能又会提高增加的幅度。
产业评论家常常会讨论到承保循环并预测它下一次反转的时点,若那个名词是用来暗示有节奏性的本质,则我们认为他们就有点张冠李戴的把这个产业情况搞错了。
这个名词在几十年前当产业界与政府单位通力合作维持一个类似卡特尔组织时或许还适用,在那个年代,综合比率只因两个原因上下变动,两者都具有递延性,第一是过去的信息会被分析然后据以订定新的费率,一体适用于所有的保险业者之上;第二所有的保单通常是一次以三年为期,这代表着一张有问题的保单通常要花三年才能解决,所以新费率的实施影响有其递延性,这两个因素使得综合比率的变化有脉络可循,同时没有价格的竞争通常就保证可以有稳定的获利,意味着整个循环下来可以获致满意的报酬。
不过卡特尔的年代早已过去,现在的产业有几百家公司在销售同一种商品,价格各自独立,在这种情况下,不管所卖的商品是钢铁或是保单,除了产能短缺的情况之外,整体同业的获利一定很可怜,不过却须视所处产业的获利情况来决定短缺情况的发生时点与期间长短。
在大部分的产业,产能是以具体的事物来呈现,不过在保险的世界里,产能所代表的却是指财务数字,亦即假设一家公司的净值有Y,那么他可以承接的保单大概就只能有X,就实务而言,做这样的限制其实效果相当有限,主管机关、保险经纪人与客户对于其节制背后的保险公司的反应都很慢,而且就算真正的资本有被夸大的情况,他们也给予姑息,因此一家资本额不大的保险公司若他们愿意,照样可以接下一大堆保单,因此整个保险业的供给能量,主要还是视保险公司经理人本身的心态而定。
在了解内情之后,大家不难预知这个产业未来的获利情况,获利要好只有当供给短缺时才有可能发生,而供给短缺只有当保险业者感到害怕时才有可能发生,而偏偏这种情况又很少见,且可以确定短期之内不会出现。
有些分析师认为最近刚实施的保险业新税法过于繁重,同时加上Hugo飓风与加州的地震,将会使保险费率大幅提高,我们并不认同这样的看法,因为这些负面的因素并不会迫使同业不以现在的价格接受保单,因此1990年的保费收入应该无法成长10%以上,也就是说整体的承保绩效可能还会继续恶化。
业者同时也会宣称保险业需要调高价格才能维持一般美国企业的获利水平,当然事实确是如此,钢铁业也一样,但需要与想要和产业长期的获利并无绝对相关,反而是经济实质现况才是决定结果的关键因素,保险业的获利要改进,只有靠所有业者通力合作,除非价格合理否则就不接生意,但现在离那样的情况还很远。
伯克希尔1990年的保费收入可能会降至1.5亿美元左右,一方面是因为我们传统的业务持续在萎缩,一方面是消防人员退休基金这项业务在去年八月已到期,但不管业务量减少多少,一点都不影响我们,我们完全没有兴趣去接那种一看就会赔钱的保单,光是那些看起来有赚头的生意就够我们受的了。
然而我们对于价格合理的生意胃口却很足,1989年有一件事可以说明,那就是CAT防护,也就是一般保险公司(也包含再保公司本身)都会向再保公司签约买下再保合约,来免于承担像是龙卷风或是飓风等单一意外事件所可能引发巨额损失的风险,在这些再保合约中,原始的保险公司可能会保留一个单一的损失上限,例如1,000万美金,然后在此之上买进好几层的再保险,当损失超过自留的部分时,再保公司依规定就要支付超过的部分,最高比例可达95%,(之所以要求保险公司本身每层保留5%,是为了让保险公司与再保公司站在同一阵线,避免保险公司慷再保公司之慨)。
CAT防护的保单通常是一年期,一般可以自动延长一年,这样的条款主要是保护保险公司避免因为重大灾害发生后投保出现空窗期,事件发生的持续期间通常由合约限定在72小时以内,在这种定义之下,一场持续三天的大风暴所造成的损害,可被归类为单一事件。要是大风暴持续四天以上,则保险公司可以切割出其受害最惨重的72小时,超过的部分则必须视为另一个独立的事件。
1989年有两件特殊的事件发生,第一Hugo飓风造成40亿美元的损失,不过之后不久72小时,又在加勒比海发生相同规模的灾害;第二加州大地震在几个礼拜内又接连发生,造成难以估计的损失,受到这两个事件严重的打击,或者应该说是三个,许多有买CAT防身的保险公司及再保公司,立刻使用第二次投保权。
在当时许多卖CAT保单的业者损失惨重,尤其是第二次投保部分,根本收不到足够的保费,由于有许多变量,保费通常会是在保额的3%到15%不等,有好几年,我们认为这种保费收入并不合理,所以没有介入这个市场。
但是1989年的大灾害使得许多CAT业者穷于填补保险客户的伤口,使得地震灾后保单供给发生短缺,保费价格很快地就回到相当吸引人的水准,尤其是再保公司本身自己所买的保单,若有需要,伯克希尔可以马上就签下2.5亿美元以上的保单,虽然并不是所有上门的生意都接,但忙个十天下来所签的保单金额也是相当可观。
世界上再没有其它再保公司会像我们一样,愿意一口气接受如此大金额的投保,当然也有保险公司偶尔会愿意接下2.5亿美金的灾害理赔保险,但前提是能向其它保险公司分保出去,当他们找不到分散风险的再保公司时,他们会马上退出市场。
相反的伯克希尔的政策则是保留大部分的保额而不是把他们给分配掉,当保险费率看起来有利可图,我们很愿意承担更多的风险,以外界的标准而言,那应该是个大数字。
我们之所以愿意承担比一般保险公司更多的风险,主要有两个原因:(1)以会计原则的规范标准,我们的保险公司净值高达60亿美金,位居全美第二;(2)我们并不在乎每季的短期盈余数字,就算是每年也无所谓,只要长期而言,这些决策是基于稳健获利的立场所作的明智决定。
很明显的如果我们接下2.5亿美元的灾害保险,并自己留大部分的保额,很有可能我们会在一夕之间损失这2.5亿美元,这种机率虽然很低,却并不表示没有可能,若真的发生那样的损失,我们的税后损失大概会是1.65亿,相较于伯克希尔每季所赚的盈余来说,只能算是个小数字,虽然我们会丢了面子,但还不至于失了里子。
这种态度在保险业界来说实在是少之又少,通常一般的保险公司愿意接下很多的保单以确保公司每年可以获得一定的利益,但他们却不愿意公司在某一个单季发生大额的损失,虽然这种短期损失可以获致更长远的利益;我想我能够体谅他们的立场,对股东最有利的事并不一定对经理人最好,很幸运的查理跟我的工作保障与身家利益与所有的股东皆一致,我们愿意被人当作是傻子,只要我们自己知道我们不是个傻子。
事实上我们这样的经营策略让我们成为市场上的稳定力量,当供给短缺时,我们可以马上进场满足大家的需求,而当市场过于饱和时,我们又会立即退出市场观望,当然我们这样的做法并不只是为了达到市场的稳定而已,我们之所以会这样做是因为我们认为这样才是最合理、对大家最有利的做法,当然这样的做法间接达到稳定市场的效果,也符合亚当史密斯所提市场有一只看不见的手的说法。
现阶段相较于保费收入,我们自留大部分的浮存金,这样的情形应该可以让我们往后几年获得像1989年那样不错的结果,承保损失应该也可以接受,相较之下我们靠投资所赚得的利益却更为惊人,只是这种好现象可能会随着浮存金的流失而渐渐光芒不再。
不过在其它方面,还是有机会能够让我们找到大额且有利可图的生意,Mike Goldberg与其经营团队,长期而言可以为我们创造有利的地位。
* ***有价证券投资***
在为我们的保险事业选择有价证券投资之时,我们主要有五种选择(1)长期股票投资;(2)长期固定收益债券;(3)中期固定收益债券;(4)短期约当现金;(5)短期套利交易。
对于这五种类型的交易,我们没有特别的偏好,我们只是持续不断地寻找以“数学期望”衡量的最高税后回报,且仅限于我们自认为熟悉了解的投资,我们无意于让短期的账面盈余好看,我们的目标是让长期的净值极大化。
下表是我们市值超过一亿美元以上的普通股投资,一部分的投资系属于伯克希尔关系企业所持有。
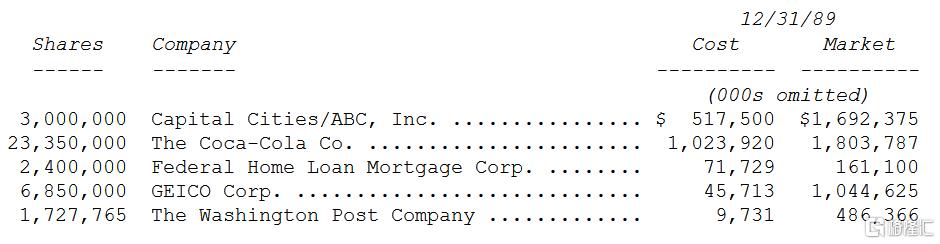
表上的投资组合与去年几乎相同,只有一项投资的持股有变动,我们将可口可乐的持股数由去年的1,417万股提高到今年的2,335万股。
这次的可口可乐投资,提供了一个机会来证明你们的董事长对投资机会的反应之快速,不管这些机会是如何的不明确或是被隐藏,我记得我是在1935年或1936年第一次喝到可口可乐的,不过可以确定的是,我从1936年开始以25分钱半打从巴菲特兄弟杂货店批货后,在以每罐5分钱卖给邻居街坊,作为我个人从事高毛利零售业的开端,我也深深观察到这项产品给消费者特殊的吸引力及背后所代表庞大的商机。
在往后的52年内当可口可乐席卷全世界的同时,我也持续地注意到这种特质,然而在同一时间,由于我个人过于小心谨慎以致于竟然连一股都没有买,反而将大部分的个人资产投资在风车制造公司、纺织公司、煤炭公司与邮票公司之类的股票之上,(如果你认为这是我编造的笑话,我可以再告诉大家确实的公司名称),终于到了1988年的夏天,我的大脑与眼睛完成了联机动作。
一时之间,我的观感与眼界大开,经过1970年代一度委靡不振之后,可口可乐在1981年新任总裁古崔塔的带领下,焕然一新,古崔塔加上Don Keough(曾经是我在奥马哈的对街邻居),经过思考并理清公司的政策后,切实地加以执行,使得本来就已是全世界最独一无二的产品又平添新动力,尤其是来自海外的营收更呈现爆炸性的成长。
利用其行销与财务方面的两把利刃,古崔塔将可口可乐产品的成长与股东的利益极大化,通常一家消费性商品的CEO,基于个人过去的经验与个性,会偏向公司的行销或财务任何一边,但是古崔塔却能够将两者调和到极致的境界,这样的结果实在是股东们前世修来的好福气。
当然我们应该在古崔塔与Don开始接掌公司时,就早点买进该公司的股票,事实上,要是我有足够的远见,早在1936年我就应该说服我爷爷干脆卖掉杂货店,然后将钱全部用来买进可口可乐的股票,这次我终于学到了教训,不过照这种情况看来,距离下一次我灵光一现的时间,可能要再等上个50年以上吧!
就像是我上次所提到的,相较于过去,我们这些被投资公司的股价已高于其实质价值,虽然目前以这种价位不会造成我们流鼻血,但难免会受到大盘波动的影响,当然股价下挫一点都不会造成我们的困扰,甚至反而对我们有利,但不可避免地可能会造成伯克希尔年度净值的减少,只要在未来的两、三年间,我们的投资组合市值平均每年减少10%,就有可能会发生这种状况。
我们持续受惠于这些被投资公司经理人,他们高品格、能力佳且设身处地为股东着想,我们能够有这么好的投资绩效,可以说是完全仰赖这些经理人不凡的人格特质。
去年我曾向各位报告今年可能会减少在套利投资方面的活动,结果正是如此,套利投资是短期资金的替代去处,有时我们手头上没有太多的现金,就算是有我们也宁愿选择不参与套利,主要的原因是因为最近这些企业活动实在是没有太大的经济意义,从事这类套利交易就好象是在比谁比较笨(正如华尔街人士RayDeVoe所说,天使回避的地方傻瓜却趋之若骛),我们三不五时会从事大型的套利交易,但只有当我们觉得胜算颇大时,才会考虑进场。
除了后面会提到的三项可转换特别股投资之外,我们大幅减少在中长期的固定收益债券部位,尤其是长期部分,大概就只剩下华盛顿公用电力系统债券,去年我们处分了部分当初以相当低折价买进的低收益债券,处分价格与一般信用评等佳的债券差不多,是原始投资成本的一倍,外加每年15%到17%的免税利息,至于高收益的债券则予以保留,有些即将在1991年或1992年到期,剩下的则会在1990年中到期时赎回。同时我们也卖了不少中期的免税债券,当初买下这些债券时就曾说过,只要时机成熟找到更好的投资标的,我们会很高兴地把他们给处分掉,不管届时的价格是高于或是低于我们的投资成本,如今时机确实成熟了,所以我们便将大部分的债券出清,所得的报酬还算不错,总体下来我们1989年从出售免税债券所获得的税前收益大概在5,100万左右。
我们将出售债券所得的收入连同期初账上的现金与年中所赚取的盈余,通通买进三种可转换特别股,第一种是在7月我们投资6亿美金在吉列刮胡刀年利率8.75%,十年强制赎回的可转换特别股,转换价格订为50美元;之后我们又花了3.58亿美金投资美国航空年利率9.25%,十年强制赎回的可转换特别股,转换价格订为60美元;最后我们在年底又以3亿美金投资冠军企业年利率9.25%,十年强制赎回的可转换特别股,转换价格订为38美元。
不像一般的可转换特别股,这次我们所拥有的是在限定时间内不得出售或转换的,所以短期内我们要靠普通股反转而获利的机会不大,我并且已经加入吉列的董事会,至于美国航空或是冠军公司则没有,(我很喜欢现有加入的董事会,但由于分身乏术可能无法再加入其它公司的董事会)。
吉列这家公司与我们喜爱的类型非常相近,查理跟我都熟悉这个产业的环境,因此我们相信可以对这家公司的未来做一个合理的预估,(若是没有试过吉列新的感应式刮胡刀,赶紧去买一个来试试!),但是我们就没法预测投资银行业、航空业或是造纸业的未来前景,(我们在1987年买下所罗门公司的可转换债券),当然这并不表示他们的未来就是个负数,基本上我们是不可知论者,而不是无神论者。所以由于我们在这些产业上缺乏强而有力的论点支持我们,因此我们在这些产业上所采的投资方式就必须与那些显而易见的好公司好产业有所不同。
不过有一点很重要,我们只跟我们喜欢、欣赏且信任的人打交道,像是所罗门的John Gutfreund、吉列的Colman Mockler二世、美国航空的Ed Colodny与冠军企业的Andy Sigler都算是符合我们的标准。
同时他们对我们也相当的信任,坚持给我们无限制的转换权利,这在一般美国大企业融资案里头并不多见,事实上他们相信我们是聪明的老板,看的是未来而不是现在,就像我们相信他们是聪明的经理人一样,不但会看未来同时也会顾及现在。
这种可转换特别股的投资方式可以确保即便是我们被投资的公司面临产业前景不佳的环境时,仍能确保我们可以得到稳定的收益,同时若被投资公司表现不错时,我们又可以获得比投资一般美国企业更好的报酬,我们相信吉列在Colman的领导之下,一定会有不错的表现,另外John与Andy即使是面临产业不佳的前景,应该也不会让我们失望。
不管在任何情况之下,我们预期这些可转换特别股都可以让我们收回本金加上股利无虞,然而若是我们真的只能收回这些,那么这样的结果毋宁是相当令我们失望的,因为我们必须被迫牺牲流动性,这有可能让我们在往后的十年内错失更好的投资机会,在这种情况下,我们就只能获得一般特别股所能获得的利益,而后者却根本不是我们想要去投资的,所以唯一对伯克希尔最有益处的是我们的被投资公司本身的普通股也能有优异的表现。
这需要靠好的经营团队再加上可以忍受的产业环境,不过我们相信伯克希尔本身对这四家公司的资金挹注,也能够对这些公司与其股东的长远利益有所帮助,这是由于他们可以确信现在这些公司的背后有一个稳定又关心公司的大股东在默默地支持他们,在与我们被投资公司相处时,我们通常会采取支持、客观并给予分析建议的态度,我们了解这些公司的CEO对于其所处的产业都相当的清楚,但我想他们应该也会很珍惜我们这些与产业背景完全不相关的客观人士所给予他们的经验交流。
这些可转换特别股的报酬当然比不上那些具有经济优势却还没被市场发现的好股票,或许也比不上那些我们可以买下80%以上股权的优良企业购并案,但大家要知道后面这两种投资机会相当的稀少,实在是可遇不可求,尤其是以我们现在的资金规模,实在是很难找的到适合的投资标的。
总而言之,查理跟我认为这类的可转换特别股投资应该可以让我们获得比一般固定收益债券更好的投资利益,同时我们也可以在这些被投资公司中扮演一种次要的但富有乐趣和建设性的角色。
* ***零息债券***
去年九月,伯克希尔发行了9亿美元的零息可转换次级债券,目前已在纽约证券交易所挂牌交易,由所罗门公司负责本次的债券承销工作,提供了我们宝贵的建议与完美无缺的执行结果。
大部分的债券当然需要按时支付利息,通常是每半年一次,但是零息债券却不需要马上支付利息,而是由投资人在以相当大的折价幅度在取得债券时预先扣除,实质的利率则取决于发行的债券价格、到期面值与发行时间的长短而定。
以我们这次发行的债券来说,发行价是面额的44.314%,十五年到期,对于买下这次债券的投资人,约可获得相当于5.5%的年报酬率,因为我们只拿到44.31每份,所以这次扣除950万美元的发行费用,我们实得的款项是4亿美元。
这次发行的债券面额是10,000美元,每张债券可以申请转换为0.4515股的伯克希尔股份,因为每张债券的发行价大约是4,431美元,所以代表转换为伯克希尔的价格大概是9,815美元,约为现在市价15%的溢价,同时伯克希尔有权在1992年9月28日以后加计利息(5.5%的年利率)赎回这些债券,至于债券持有人也有权在1994年与1999年的9月28日要求公司加计利息买回其所持有的债券。
就税负的观点而言,虽然没有马上支付利息,但伯克希尔每年仍可享受5.5%利息支出的所得税扣抵,由于减少了税负支出,所以就现金流量的角度而言,我们每年还有现金净流入,这是一项不错的好处,当然一些不可知的变处,使我们无法确定这次发行真正的资金成本,但不管怎样,应该都低于5.5%,而相对的债券持有人每年还是要支付5.5%的利息所得税,虽然他们根本没有收到任何的现金利息收入。
去年我们与其它公司所发行的类似债券(尤其是Loews与摩托罗拉公司),与这几年盛行的零息债券有相当大的差异,对于后者,查理跟我一直有相当的意见,后面我会再详加说明,我们认为这些债券隐藏着欺骗行为,对买下他们的投资人有相当不利的影响,不过在谈论这个话题之前,让我们把时光回溯到亚当还未引诱夏娃啃下苹果之前的时代。
如果你像我这样的年纪曾在二次世界大战期间第一次买进最有名的E系列美国储蓄零息债券,(这种广为流传的债券几乎每两个家庭就会有一个家庭持有),当然在当时没有人会把它当作是零息债券的一种,因为这名词当时还未出现,但基本上它就是一种零息债券。
这种债券的面额最小的只有18.75美元,买下10年后美国政府必须偿还25美元,投资人大概可以获得2.9%的年投资报酬率,在当时这是相当不错的一项投资,2.9%的年利率远高于普通的政府债券利率,且持有人不必担心利率波动的风险,而且他可以随时予以变现,利息不会被打折太多。
第二种形式的美国国库零息债券出现在十几年前,也相当的不错,一般的债券有一个很大的问题,那就是虽然它的票面是10%,但持有人却不一定能够保证就能得到10%的报酬率,因为要能获得10%的话就必须把收到的10%利息收入再投资也能得到10%以上的收益率才行,若是所得的利息之后只能得到6%或7%的报酬,则最后结算的报酬率可能没有办法达到10%的预定利率,这对于退休基金或是其它具有长期负债的投资者来说,再投资所可能遇到的风险可能是一个很严重的问题,储蓄债券则可以解决这样的问题,只可惜它只能发行给个人而且面额都不大,对于大买家来说,它们需要的是类似这种储蓄债券的替代品。
这时创意十足的银行家就适时出现了,(我很高兴的向各位报告那就是所罗门兄弟公司),它们从标准的政府债券中,分拆出大家所想要的零息债券,每一张债券都跟储蓄债券一样,在未来的某一天到期后可以拿回完整的一笔钱,举例来说如果你可以将20年期每半年付息的债券,分拆成40张到期日分别为半年到20年不等的零息债券,之后再将到期日相同的债券并起来对外出售,假设现行的收益率为10%,半年期的价格大概是95.24%,20年期的则只有14.20%,如此一来所有购买这种债券的投资者就可以明确的确保它可以获得的报酬率,分拆债券这几年因符合长期的退休基金与个人的IRA帐户投资者需求,广受欢迎而大量流行。
但就像是华尔街经常会发生的,不管什么好东西到最后都会变质,最近几年来零息债券(以及功能类似的pay-in-kind债券,只发放PIK债券取代现金),有一大部分是垃圾债券等级,对这些发行公司来说,零息债券有一个很大的好处,因为在发行后直到到期日前根本就不必付出任何资金,所以根本就不会出现无法偿付的情况,事实上,LDC政府在1970年后除了长期零息债券之外就没有发行过其它债券,所以就一个债务人来说,它们到现在还拥有完美无暇的记录。
这原则实在是管用,你大可以正经八百的说你一定不会还不出钱,原因是因为你有好长一段时间可以不必支付一毛钱,直到支持者与投资银行家再发明出更刺激的融资方式。不过债权人也要花好长一段时间才能支持这种做法,当融资购并热开始风行的几年之前,投资者只能借到一点钱,因为债权人会保守地估计其未来的现金流量,亦即营业收益加计折旧与摊销再扣除资本支出,必须要能够确保未来的利息支出与本金的支付。
之后随着肾上腺素升高,买价持续飙高使得所有的预估现金流量都必须被分配用来支付利息,至于本金的部分根本就不在预计偿付范围之内,接着贷款者对于本金偿还的态度就变得像乱世佳人中的郝思佳一样,“管他的,明天再说吧!”,而更离谱的是偏偏就有借钱者愿意吃这一套,那就是专门买垃圾债券的投资者,债务从此以后只要再融资即可,根本就不用考虑要偿还,这种心态的转变在纽约客卡通片中描写的最贴切,一个贷款人痛哭流涕地握着银行员的手说到,“我实在不知道该如何”偿还”你对我的恩情。”
很快的其它借款人又找到更新、更宽松的约束方式,为了拐骗金主借钱来从事更离谱的交易,这群人又引进了一个新名词叫做扣除折旧、利息与税负前的盈余EBDIT,来衡量一家公司偿债的能力,利用这种较低的标准,借款人故意忽略了折旧也是一种费用,虽然它不会马上有现金的支出。
这样的态度摆明了就是掩耳盗铃,95%的美国企业,长期而言其资本支出大概与平时提列的累积折旧费用相当,所花的每一分钱都与日常的劳工薪资或水电成本一样实在,即使是中学的辍学生也知道养一台车子不只是要负担利息与日常油钱保养费用而已,还必须精确地考量到每月实际摊销的折旧,若是他跑到银行摆出EBDIT这一套说法,保证一下子就会被轰出来。
当然,一个企业的资本支出可以暂时不考虑,就像是一个人可以一天或甚至一个礼拜不吃东西,但若是这种情况变成一种坏习惯的话,身体很快就会吃不消,甚至有死亡的危险,更甚者,有一餐没一餐的做法比起稳定的进食习惯,更可能使得一个健康的人身体机能变差,不管是人体或是企业都是如此,身为一个生意人,查理跟我对于竞争对手可能没有资金进行资本支出感到欣喜。
或许你会认为排除一项主要的费用诸如折旧等,使得原本一桩很烂的交易变成不错的交易,是华尔街聪明才智发挥到极致的表现,那你可能完全没有注意到华尔街过去几年的发展,支持者必须再找到一个更有看头的做法,来合理解释价格更离谱的购并案,不然的话,他们就必须冒犯最严重的天条--被其它更有”创意”的支持者把生意抢走。
因此,支持者与其投资银行宣称EBDIT现在只能用来衡量现金利息,意思是说在评估一项投资案的时候,那些记帐不须马上支付的利息根本就不必纳入考量,这样的方式不但是把折旧丢到没人注意的角落边,还将大部分的利息费用用同样的方式对待,可耻的是,许多专业投资银行家竟然昧着良心附和,反正只要确定这是客户而不是他们自己的钱就好,(称呼这群人为专业人士实在是太恭维他们了,他们应该被归类为抬轿者)。
在这种新的标准之下,一家公司假设税前有1亿美元的获利,同时最近一年有9千万的利息支出,大可以运用零息债券或是PIK债券来额外负担6千万只要记帐却不须马上支付利息与本金,而这种债券的利率通常非常高,到了第二年,公司可能要承担9千万的付现息与6,900万的记帐息,之后随着复利记帐息持续增加,而这种高利率的融资计划,在刚开始几年还能获得有效控制,但不久之后就变成所有大型投资银行必备推荐给客户的标准融资工具。
当他们推出这样的新案子时,投资银行展现他们幽默的一面,他们将损益表与资产负债表的预估展延为五年或甚至更长的一段期间,虽然在几个月之前,他们可能连这家公司的名字都没听过,我想如果你哪天碰到这种预估表,我建议你可以参与这样的游戏:跟这位投资银行家要一份他们自己公司的过去几年的年度预算,然后跟他们实际的结果比较一下,你就知道是什么回事了。
许久以前Ken Galbraith在他的名著“大恐慌”中,发明了一个新的经济名词-Bezzle,用来代表现有未被发现的贪污舞弊,这种财经现象有一个很奇特的特质,那就是贪污舞弊者因为贪污舞弊而发大财,但问题是受害者却一点也没有被剥夺变穷的感觉。
Galbraith教授真知卓见地点出大家应该把这个数字统计一下,加进国民财富当中,从而我们可以知道心理上的国民财富为多少,理论上一个社会若想要觉得自己经济繁荣发展,就应该多多鼓励人民去贪污舞弊,并试着不要去揭发它,透过这种方式,一个国家的财富可以大幅地增长,虽然实际上它什么有生产力的事都没做。
但是这种不合理的贪污舞弊,在现实社会中却被零息债券给比了下去,利用这些”零息”一家公司可以大大方方靠着这纸签约,享受利用借款所带来的收入,但另外一方面却不必承担支付的痛苦,以我们先前提到的例子,一家每年可以赚1亿美元的公司,利用这种方法,在债券投资人面前,却可以膨胀到1.5亿美元,只要投资人愿意充当彼得潘,不断地说“我相信你”,只要你愿意,零息债券所创造的收入是没有上限的。
华尔街以热情拥抱这项新发明,后知后觉的人可能就准备等着卷铺盖走路,终于在这里大家找到一个可以不必理会公司实际获利能力的融资方法,结果很明显,当然就会有更多的生意上门,离谱的价格一定有卖家愿意出,就像Jesse Unruh说的一句话,交易就像是金融世界的母奶。
此外零息与PIK债券还有一项特点使得支持者与银行家更愿意推行,就是东窗事发的时间可以再延长,这点可是相当的重要,如果交易所产生的后果要很长一段时间才会浮现,那么支持者就可以在这段期间做更多的交易,从中赚取更多的手续费,直到事件东窗事发。
不过到最后,炼金术,不管是冶金的或是财务上的,终究会落空,一个烂公司不可能只靠着会计或财务技巧而摇身一变成为好公司,那个宣称会炼金术的财务专业人士或许会发大财,但他靠的却是容易上当的投资人而不是企业经营。
不管这些债券有多少缺点,我们却必须承认许多零息与PIK债券应该不会还不出钱来,事实上我们自己也投资了一些,而且若是债券市场情况再变差一点,我们可能还会买的更多,(当然我们从来就不会考虑去买那些新发行债信又差的垃圾债券),就本质而言,没有一项财务工具是不对的,只是有一些含有相当高程度的伤害隐含在里面。
所有罪过应该归咎于是那些不能在当期支付利息的零息债券发行人,我们的建议是,当任何投资银行家在开始提到EBDIT之前,或是任何人在对你提供一个可以不必支付任何利息的金融工具时,为了你自己的现金流量着想,赶快捂住你的钱包。在零息债券完全付清以前不要让他们拿走报酬,然后看看他们对这笔买卖的热情还能支撑多久。
我们对于这些投资银行家的批判或许是激烈了一点,但查理和我以一贯的保守作风认为他们确实应该做好把关工作,保护投资人免于这些推销者过度的引诱,因为推销者对于佣金的饥渴就像是酗酒者对于酒精的沉溺一样,最低限度,投资银行家也要肩负起吧台调酒师的角色,必要的时候,就算少赚一杯酒钱,也要劝客户少喝一点,以免将一个醉汉送上高速公路。不幸的是,最近几年来,不少主要的投资公司已经发现酒保的道德观是一种无法忍受的限制标准,他们解释说,近来,那些已经在华尔街的高速公路上行驶过的人还没有遇上重大的交通事故。
最后还有一个令人不平的附带说明,零息债券的代价并不只由直接参与者自己承担,一些储贷机构由于是这些垃圾债券的大买家,利用由联邦政府所保险的人民储蓄存款来投资,为了尽量美化账面盈余数字,这些单位将这些即使还没有收到的超高利息收入全部认列,许多储贷机构现在却因此面临严重的问题,若是他们那些债信不佳的债务人付出本金,当然状况就可以顺利解决,但问题是通常他们都付不出本金,最后还必须由纳税义务人来买单,套句Jackie Mason的话,应该是由这些储贷机构的经理人来戴区棍球面罩。
* ***头25年所犯的错误(浓缩版)***
引用罗伯特·本奇利(Robert Benchley)的话说:“养狗能教会男孩忠诚、毅力,以及在躺下前转三圈。”这就是经验的缺点。不过不论如何,在犯下一个错误之前,最好能够先反省一下以前的那些错误,所以让我们花点时间回顾一下过去25年的经验。
首先我所犯的第一个错误,就是买下伯克希尔纺织的控制权,虽然我很清楚纺织这个产业没什么前景,却因为它的价格实在很便宜而受其所引诱,虽然在早期投资这样的股票确实让我获利颇丰,但在1965年投资伯克希尔后,我就开始发现这终究不是个理想的投资模式。
如果你以很低的价格买进一家公司的股票,应该很容易有机会以不错的获利出脱了结,虽然长期而言这家公司的经营结果可能很糟糕,我将这种投资方法称之为“烟屁股”投资法,在路边随地可见的香烟头捡起来可以让你吸一口,解一解烟瘾,但对于隐君子来说,也不过是举手之劳而已。
不过除非你是清算专家,否则买下这类公司实在是属于傻瓜行径。第一,长期而言,原来看起来划算的价格到最后可能一点都不值得,在经营艰困的企业中,通常一个问题才刚解决,另外一个问题就又接踵而来,厨房里的蟑螂绝对不会只有你看到的那一只而已。第二,先前的价差优势很快地就会被企业不佳的绩效所侵蚀,例如你用800万美元买下一家清算价值达1,000万美元的公司,若你能马上把这家公司给处理掉,不管是出售或是清算都好,换算下来你的报酬可能会很可观,但是若这家公司要花上你十年的时间才有办法把它给处理掉,而在这之前你只能拿回一点点可怜的股利的话,相信我时间虽然是好公司的朋友,但却是烂公司最大的敌人。
或许你会认为这道理再简单不过了,不过我却必须经历惨痛的教训才真正的搞懂,在买下伯克希尔不久之后,我又买了巴尔的摩百货公司、HochschildKohn与一家叫多元零售公司(后来与伯克希尔合并),我以相当的折价幅度买下这些公司,经营的人也属一流,整个交易甚至还有额外的利益,包含未实现的房地产增值利益与后进先出法的存货会计原则,我到底还漏掉了什么?还好三年之后,算我走狗运,能够以成本价左右的价格脱身,在跟Hochschild Kohn公司结束关系之后,我只有一个感想,就像一首乡村歌曲的歌词所述的,“我的老婆跟我最要好的朋友跑了,然而我还是十分怀念我的朋友。”
我可以给各位另外一个个人经验,以合理的价格买下一家好公司要比用便宜的价格买下一家普通的公司好的多,查理老早就明白这个道理,我的反应则比较慢,不过现在当我们投资公司或股票时,我们不但选择最好的公司,同时这些公司还要有好的经理人。
从这里我们又学到了一课,好的马还要搭配好骑师才能有好成绩,像伯克希尔纺织与Hochschild,Kohn也都有才能兼具的人在管理,很不幸的他们所面临的是流沙般的困境,若能将这些人摆在体质更好的公司相信他们应该会有更好的成绩。
我曾说过好几次,当一个绩效卓著的经理人遇到一家恶名昭彰的企业,通常会是后者占上风,但愿我再也没有那么多精力来创造新的例子,我以前的行为就像是Mae West曾说的︰“曾经我是个白雪公主,不过如今我已不再清白。”
另外还学到一个教训,在经历25年企业管理与经营各种不同事业的岁月之后,查理跟我还是没能学会如何去解决难题,不过我们倒学会了如何去避免问题,在这点我们做的相当成功,我们专挑那种一尺的低栏,而避免碰到七尺的跳高。
这项发现看起来似乎不太公平,不管是在经营企业或是投资,通常坚持在容易又明显的好公司上会比死守有问题的公司要来的好,当然有时困难的问题也有被解决的机会,像是我们刚开始经营水牛城报纸一样,或是有时一家好公司也会有暂时的难关,像是以前美国运通与盖可都曾经一度发生状况,不过总的来说,我们尽量做到回避妖龙,而不是冒险去屠龙。
我最意外的发现是企业有一种看不到的巨大影响力,我们称之为"惯性驱使",在学校时没有人告诉我这种规范的存在,而我也不是一开始进入商业世界就知道有这回事,我以为任何正当、聪明有经验的经理人都会很自动的做出理性决策,但慢慢地我发现完全就不是这么一回事,相反的理性的态度在惯性驱使的影响下也会慢慢地变质。
举例来说:(1)就好象是受牛顿第一运动定律所规范,任何一个组织机构都会抵抗对现有方向做任何的改变,(2)就像我们会用工作来填满所有的时间那样,企业的计划或购并案永远有足够的理由将资金耗尽,(3)任何一个崇拜领导者的组织,不管有多离谱,他的追随者永远可以找到可以支持其理论的投资评估分析报告,(4)同业的举动,不管是做扩张、购并或是制定经理人待遇等都会在无意间彼此模仿。
是习惯的力量而非腐败或愚蠢,误导他们走上这些路子,也因为我忽略了这种习惯的力量,使我为这些所犯的错误付出了高昂的代价,之后我便试图在伯克希尔尽量让这种规律降低其影响程度,同时查理跟我也试着将我们的投资集中在对于这种问题有相当警觉的公司之上。
在犯下其它几个错误之后,我试着尽量只与我们所欣赏喜爱与信任的人往来,就像是我之前曾提到的,这种原则本身不会保证你一定成功,二流的纺织工厂或是百货公司不会只因为管理人员是那种你会想把女儿嫁给他的人就会成功的,然而公司的老板或是投资人却可以因为与那些真正具有商业头脑的人打交道而获益良多,相反地我们不愿意跟那些不具令人尊敬特质的人为伍,不管他的公司有多吸引人都一样,我们永远不会靠着与坏人打交道而成功。
其实有些更严重的错误大家根本就看不到,那是一些明明我很熟悉了解的股票或公司,却因故没有能完成投资。错失一些能力之外的大好机会当然没有罪,但是我却白白错过一些自动送上门,应该把握却没有好好把握的好买卖,对于伯克希尔的股东,当然包括我自己本身在内,这种损失是难以估计的。
另外我们一贯采取保守的财务政策可能也是一种错误,不过我个人却不认为如此,回想起来,很明显的我们只要能够再多用一点财务杠杆操作(虽然较之他人还是很保守),就可以得到远比现在每年平均23.8%还要高的投资报酬率,即使是在1965年我们也可以百分之九十九地确定高一点的财务杠杆绝对只有好处没有坏处,但同时我们可能会有百分之一的机会,不管是从内部或是外部所引发令人异想不到的因素,而让我们面临极大的风险。
我们不会喜欢这种99:1的赔率-而且永远也不会喜欢。一点挫败或是侮辱也永远没有办法可以用很有可能大捞一笔的大好机会来弥补,只要你的行为合理,你就一定能够得到好的结果,在大部分的状况下,融资杠杆顶多只会让你移动的更快,查理跟我从来都不会着急,我们享受过程更甚于结果,虽然我们也必须学会去承担后者。
我们希望25年后还能向各位报告伯克希尔头50年所犯的错误,我想公元2015年的年报,大家应该可以确定这一部分将占据更多的版面。
* ***其它事项***
我们希望能够买进更多像我们现在拥有一样的企业,当然我们可以透过大家的协助,如果你拥有符合以下条件的企业,记得打电话或者是写信告诉我。
我们想要找的企业条件:
(1)巨额交易(每年税后盈余至少有一千万美元);
(2)持续稳定获利(我们对有远景或具转机的公司没兴趣);
(3)高股东报酬率(并且甚少举债);
(4)具备管理阶层(我们无法提供);
(5)简单的企业(若牵涉到太多高科技,我们弄不懂);
(6)合理的价格(在价格不确定前,我们不希望浪费自己与对方太多时间)。
我们不会进行敌意的购并,并承诺完全保密并尽快答复是否感兴趣(通常不超过五分钟),我们倾向采现金交易,除非我们所换得的内含价值跟我们付出的一样多,否则不考虑发行股份。我们最喜欢的交易对象之一是像B太太-Heldman家族那样,公司经营者希望能马上有一大笔现金,不管是给自己、家人或是其它股东,最好这些经营者如往常一样能够继续留在公司,我想我们可以提供具有以上想法的经营者一个满意的方式,我们也欢迎可能的卖方与那些过去与我们合作过的对象打听。
另一方面查理跟我也常常接到一些不符合我们条件的询问,包括新事业、转机股、拍卖案以及最常见的中介案。我们发现如果你登广告要买牧羊犬,结果却有一大堆人打电话来要卖你长耳猎犬,在此重申我们对这些交易,只有高德温的另一句话可以形容,请把我排除在外。
除了以上买下整家公司的购并案外,我们也会考虑买进一大部分不具控制权的股份,就像我们在资本城、所罗门、吉列、美国航空与冠军企业这几个Case一样的公司,去年我曾告诉各位我们对于买进大笔金额的可转换特别股相当有兴趣,到现在这种态度还是没改变,只不过由于目前这部分的部位已经接近我们认为适当的水位。
两年前,我曾跟各位提到Harry Bottle这个人,他在1962年曾帮我解决我个人所控制的第一家公司Dempster纺织制造公司(又是一个便宜货),一个大难题,接着在24年后又重出江湖来拯救我,那次换做K\&W一家伯克希尔所属专门生产自动组件的小公司,就像我曾提到的,Harry很快地就有效地降低K\&W的资金负担、大砍成本使获利倍增,你或许认为任务完成后,他铁定要休息一下喘口气,但是去年高龄70岁的他,又参与一家破产公司的拍卖,以极少数的资金取得符合K\&W使用的产品线,经过这次斩获,公司的获利又因此将增加50%以上,请大家好好拭目以待,这个专门替Harry准备的专栏。
Henderson兄弟公司的Jim Maguire是纽约证交所专门帮我们买卖伯克希尔股票的交易员,一年下来他的表现相当称职,在伯克希尔上市挂牌之前,公司股份买卖的价差多在3%甚至以上,但Jim却能将价差维持在50点以下,这使得股东在买卖本公司股份的交易成本降到1%以下。
因为我们与Jim、NYSE与纽约证交所这次合作愉快的经验,使我尽可能在纽约证交所安排的活动中免费帮他们打广告,通常这种场合我是能免则免,但这次我很高兴能够公开地赞扬交易所的表现。
去年夏天我们把三年前以85万美元买的公司专机给卖掉,另外又以670万美元买了一架二手飞机,大家只要想到先前我提过的细胞复制的数字游戏就会觉得很惊讶,如果我们公司的净值持续以相同速度增长,而更换飞机的成本同样也以每年100%的速度上升,大家会发现,伯克希尔庞大的净值很快就会被这架飞机给吃光光。查理对于我将飞机比喻成细菌的做法不太高兴,他认为这样岂不污辱了细菌,他个人最理想的旅行方式是坐有空调冷气的巴士,这还是当车票有打折时才有的奢侈做法。对于这架专机我个人一贯的态度是圣奥古斯丁当初想要脱离世俗的富裕生活出家去到教士一样,在理智与荣耀的中间天人交战,他乞求上天,救救我吧,让我成为一个圣洁的人,不过不是现在!替这架飞机命名可不是一件简单的事,一开始我建议取名叫做查理芒格号,查理反击说应该叫神经有问题号,最后双方妥协决定称它为“无可辩解号”。
大约有96.9%的有效股权参与1989年的股东指定捐赠计划,总计约590万美元捐出的款项分配给2,550家慈善机构。
我们敦促新加入的股东,仔细阅读年报上有关股东捐赠计划的详细内容,如果在未来年度内,你想要参加这类的计划,我们强烈建议你将股份登记在自己而不是受托人的名下,必须在1990年8月31日之前完成登记,才有权利参与1990年的计划。
今年的股东会预计在1990年4月30日,星期一早上9点30分举行,去年股东会参加人数突破一千人,差点超过开会场地的座位容量,所以今年的会场将会移到奥马哈市中心的Orpheum中心,对街有一家不错的旅馆叫Radisson-Redick,另外距离红狮旅馆约有1英里远,当然你也可以选择离波仙珠宝店100公尺远的Marriott,届时将会有巴士接送大家往返股东会会场。
查理跟我一直都很喜欢开股东会,我也希望大家能够来参加,我们股东的素质可由大家所提出的问题看得出来,我们参加过很多股东会,但从来没有别的公司的股东像伯克希尔的股东一样由高智能水准与经营者荣枯与共的股东组合。
后面附有股东会开会投票的相关资料,跟各位解释如何拿到入场所需的识别证,因为开会当天会场不好停车,我们特地为大家预留了一些位置,附件也有相关说明供大家参考。
一如往常,会后我们备有巴士带大家到内布拉斯加家具店与波仙珠宝店或是到饭店与机场,我希望大家能有多一点的时间好好探索这两家店的奥妙,当然早几天到的股东也可利用假日逛逛家具店,星期六从早上10点到下午5点30分,星期日则从中午开到下午5点30分。
波仙星期天通常不开门营业,但在股东会期间特别破例,4月29日星期天从中午开到下午6点,Ike特地为股东们准备了一场秀,相信他一定可以让大家见识到一些特别的东西。
今年我们提到很多次有关复利的事,若是你能忍受个人净值暂时倒退一天的话,虽然不建议常常这样做,记得在29号去拜访Ike!
沃伦.巴菲特
董事会主席
1990年3月2日